
米生産者物価が前月比1.3%上昇、韓国株に金利圧力とAI主導株交代の重荷
米国の9月の生産者物価指数(PPI)が市場予想を上回り、前月比1.3%上昇した。キム・グァンソク教授は、金利上昇への圧力に加え、AI産業の主導株交代に韓国株式市場が追随できていないことが重荷になっていると分析した。
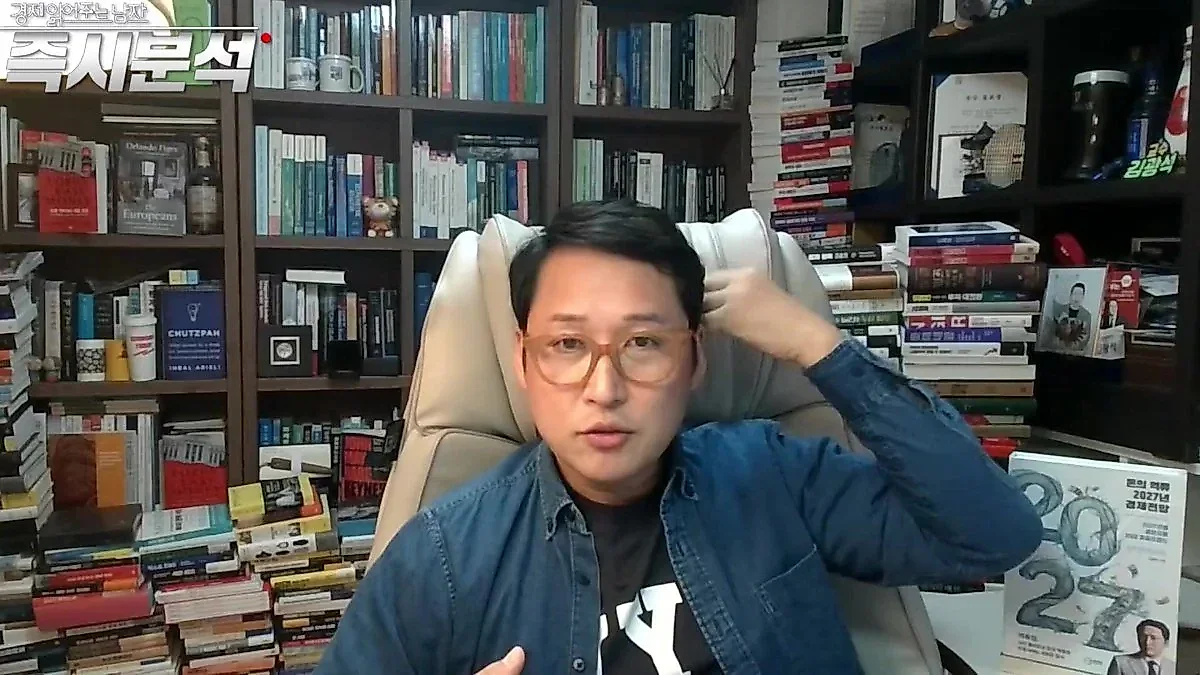
米国の9月の生産者物価指数(PPI)が市場予想を上回る前月比1.3%の上昇となり、世界の金融市場で緊張が高まっている。物価上昇圧力の強まりで今後の金利動向にも不確実性が増すなか、キム・グァンソク教授は、韓国株式市場には金利圧力とAI産業の主導株交代という二つの要因が重なっていると分析した。
「経済を読み解く男(キム・グァンソクTV)」が伝えた分析で、キム教授は韓国株の最近の低迷について「悪材料が重なった」と評価した。7月の調整相場以降、市場の中心は米国に移っており、韓国市場が主導株の交代に追随できていないことを主因に挙げた。「7月の調整相場以降は米国市場だ」と慎重に見解を示し、米国を中心に流動性相場が続いていると説明した。
物価上昇で追加利上げの可能性、企業の資金調達にも圧力
同チャンネルの分析によると、PPIは消費者物価指数(CPI)の先行指標としての性格を持つ。前日に発表された9月のCPIに続き、PPIも好ましくない結果となったことで、10月と11月の物価見通しも極めて厳しいものになり得るという。物価指標が市場の想定を上回れば、市場が大きく揺さぶられるとの懸念が出ている。
キム教授は、物価指標の急上昇がマクロ経済全体に影響していると指摘。インフレ圧力の高まりによって米国の追加利上げの可能性が増し、短期国債の利回りも上昇する動きが見られると診断した。
企業の資金調達環境の悪化を示す例として挙げたのが、AIクラウド基盤を提供するCoreWeaveだ。同社が資金調達のために発行する債券の金利は15%を超えているという。キム教授は朝食セミナーでの講演内容を引き、「15%で債券を発行して新規事業を行える経営者がいるだろうか」と問いかけた。こうした高金利の下では、新規事業のための債券発行は事実上不可能に近いと強調した。
「主導株でなければ投資対象ではない」
投資判断では「主導株」を重視すべきだというのが、キム教授の見方だ。AI産業では、2025年はデータセンターの中核を担うGPU(画像処理装置)の時代だったのに対し、2026年上半期はメモリー半導体が主導した。現在は、主導株が別の領域へ移る過渡期にあると説明した。
キム教授は「主導株でなければ投資対象ではない」と明言。2025年に主導株だったNVIDIAが2026年に入って一定の値幅内での推移にとどまっている理由も、主導株ではなくなったためだと分析した。
AIモデル企業は米中が主導、韓国はメモリー半導体に集中
キム教授は、世界のAIトークンのシェアに関するデータを根拠に、韓国の限界にも言及した。AIモデルを自ら開発し、サービスを提供できる「AIモデル企業」は米国と中国が主導しているという。シェアは中国が60%、米国が36%で、その他の国をすべて合わせても4%程度。このうち韓国は0.02%にすぎないと説明した。
キム教授は、この数値は韓国に独自のAIモデルを開発したり、AIサービスを他企業に提供したりする企業がないことを意味すると述べた。韓国がAIの価値連鎖の中で集中しているのは、データセンターに使われるメモリー半導体だという。
同分析では、サムスン電子とSK hynixには実体経済の面で非常に大きな機会があり、2027年に実施される歳出を上回る税収なども機会要因になり得るとした。一方、資本市場では状況が異なり、韓国株はAIの価値連鎖に属しながらも、AIサービスやモデルを持つ世界の主導株の流れに乗れていないと指摘した。
物価上昇に伴う金利圧力と、AI産業の主導権の移動が重なることで、投資家が韓国市場よりも米国を中心とした流動性相場に目を向けざるを得ない環境になっている、というのが同分析の見立てだ。
0コメント
現在コメントの投稿は無効になっています。