
国債金利の低下転換で金・銀などのコモディティが恩恵を受ける可能性
米国国債金利が高水準を維持する中、インフレ圧力が緩和され金利が低下に転じた場合、金や銀を含むコモディティ市場が強力な反発を見せる可能性があるとの予測が出された。
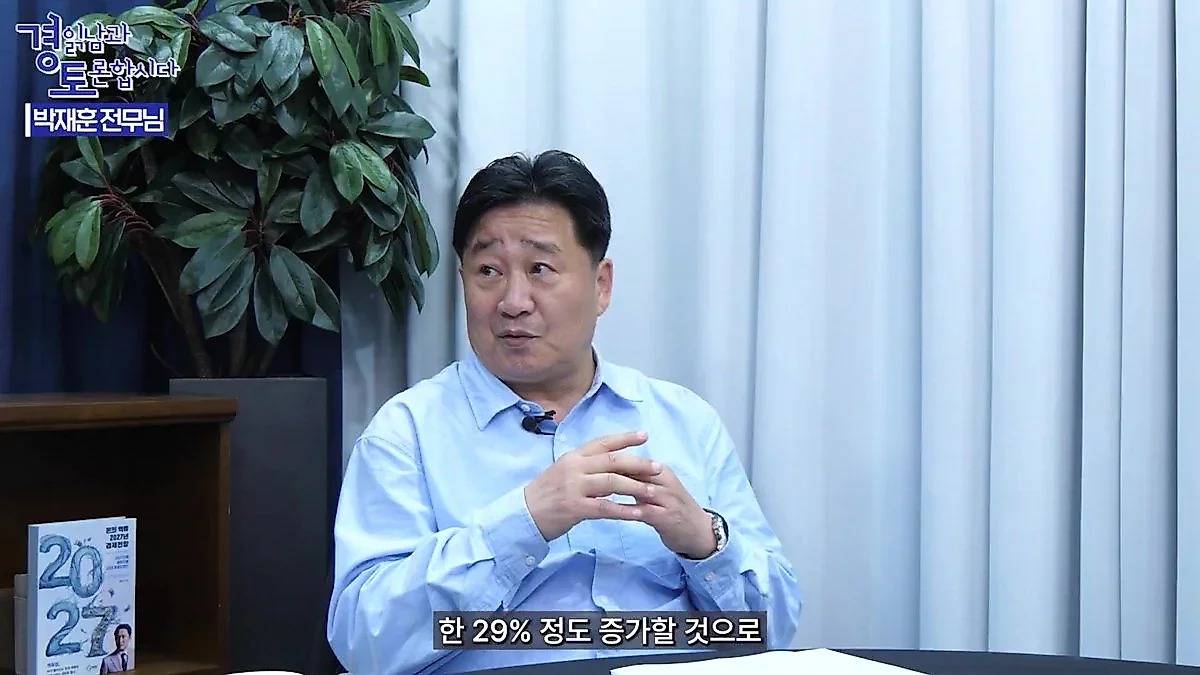
Wells Guideのパク・ジェフン専務は、インフレ圧力が緩やかに鈍化し国債金利が低下に転じた際、金や銀などのコモディティが強い反発を見せる可能性があると分析した。中国などの主要な中央銀行が今年1月から8月にかけて1,000トン以上の金を買い入れていることも、価格上昇の裏付けとして挙げられている。
米国国債金利が高水準を維持し資産市場を圧迫する中、今後金利が低下に転じた際にどの資産が最大の恩恵を受けるかについての見通しが示された。インフレ圧力が緩やかに鈍化する場合、金や銀を含むコモディティ市場が強力な反発を見せる可能性があるという分析だ。
YouTubeチャンネル「経済を読み解く男(キム・グァンソクTV)」で配信された対談には、Wells Guideのパク・ジェフン専務が出演し、現在の高金利状況の診断と、今後の市場動向に応じた資産配分戦略について議論した。パク専務は、現在の高い国債金利を維持させている核心的な要因としてインフレ圧力を挙げた。原油価格の上昇に加え、米国内のハイパースケール企業の投資支出拡大による供給および需要側の圧力が、金利の低下を阻んでいると分析した。また、米連邦準備制度理事会(Fed)が金利を引き上げ続ける姿勢を示したことが、市場心理に影響を与えていると付け加えた。
物価上昇の鈍化により金・銀などのコモディティが「強い反発」の可能性
パク専務は、今後のインフレ率が急激ではないものの、「Sticky(粘着的な)」特性を持つため、緩やかに鈍化すると予測した。同氏は「上昇要因が折れれば、自然と金利上昇の基準も折れるだろう」とし、このような金利の低下への転換が投資心理に極めて肯定的な影響を与えると展望した。特に、金利低下が始まれば国債市場が即座に影響を受けると見た。
特に、金と銀に注目すべきだと強調した。金価格を決定する3つの核心要因として、実質金利、ドル流動性、中央銀行の買い入れを挙げたパク専務は、「インフレ期待が低下して実質金利が下落すれば、金保有による機会費用の圧力が消え、金価格が上昇する可能性が高い」と説明した。また、中国をはじめとする主要な中央銀行が今年1月から8月にかけて1,000トン以上の金を買い入れるなど、買い入れ基調を継続している点もその裏付けとした。
米国株式市場については、企業業績を根拠に堅調な推移を予想した。パク専務は、第3四半期のS&P 500構成企業の1株当たり利益(EPS)が前年同期比で約29%増加すると予測した。現在のEPSを400と仮定した場合、29%増加すると約412となり、ここに平均的なPER(株価収益率)19〜20倍を当てはめると、S&P 500指数は8,700から9,000の水準まで上昇し得るという具体的なシナリオを提示した。こうした期待感は、3月第3週から始まる企業の決算発表シーズンと相まって、株価に反映される可能性があると分析した。
韓国市場は「投資心理」と「主導株の交代」が変数
パク専務の楽観的な米国市場の見通しとは対照的に、韓国市場については慎重な見解が示された。キム・グァンソク教授は、サムスン電子やSK hynixを筆頭とする韓国企業の業績自体には疑いの余地がないことを前提としつつも、投資家の心理(投資心理)は別問題であると指摘した。
キム教授は、「実体経済の流れは国民の心である民心と同じだが、投資心理は異なる」とし、「韓国の投資家は過去の大きな下落局面を経て非常に慎重になっており、再び高値を回復できるのかという疑念を抱いているため、反発時に利益確定をしようとする動きが強い」と説明した。また、かつてNVIDIAが主導したように、特定のセクターに集中していた流れが変わる「主導株の交代」の可能性に言及した。同氏は、2026年に入って市場がボックス圏に閉じ込められている理由を、投資心理が特定の主導株に集中できない現象にあると見た。
一方、米国市場は主導株が交代したとしても、ナスダックが多様なセクターをすべて包括しているため、連日最高値を更新できる構造を備えている点が、韓国市場との違いとして提示された。米国は高い国債金利の状況下でも、半導体以外の他のセクターへと主導株が交代することで、市場を牽引できる力があるという分析だ。
地政学的不確実性の解消が金価格反発の追加動力に
金価格の行方について、キム教授はパク専務が示した3つの要因(実質金利、ドル、中央銀行の買い入れ)に加えて、「地政学的不確実性」を追加的な変数として提示した。現在、金価格は金利によって抑制されている側面があるが、地政学的リスクが解消される時点が転換点になり得るとの分析だ。
キム教授は「経済は常に比較の領域である」とし、「中東戦争のような地政学的不確実性が米中間選挙の後に解消されれば、これは金価格を強く反発させない要因にもなり得るが、逆に不確実性が解消される過程で安全資産としての性格がどのように変化するかが鍵となる」と付け加えた。同氏は、現在の高い金利水準が安全資産である金への選好を制限している環境である点を指摘し、中間選挙後の不服申し立ての可能性など、予測困難な変数が存在する状況において、金の動きを注視すべきだと議論を続けた。
0コメント
現在コメントの投稿は無効になっています。