
SpaceXのAI事業が宇宙事業を上回りテスラとの合併期待高まる
イーロン・マスク氏率いるSpaceXの事業構造が変化しており、AIインフラ部門が宇宙事業を上回ることで、テスラとの事業統合の可能性が高まっている。
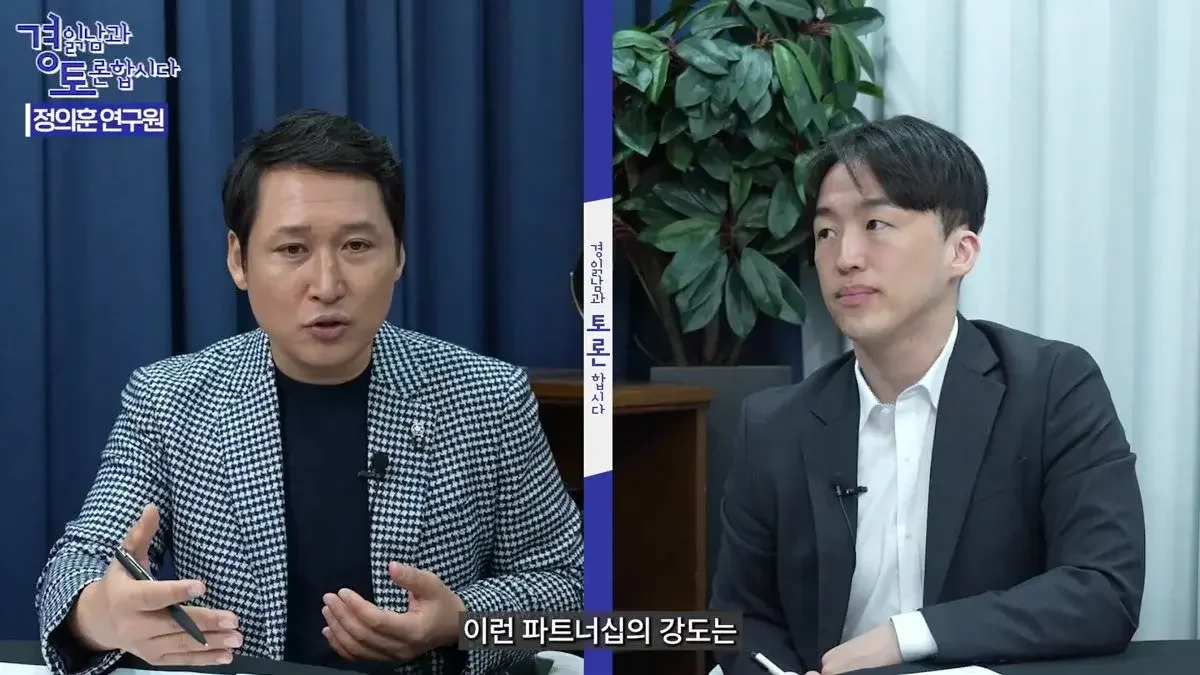
SpaceXの第2・第3四半期決算においてAIインフラ領域の売上が従来の宇宙事業部門を上回ったことで、テスラの自動運転やロボティクス分野との事業的な結びつきが強まっており、両社の合併の可能性が浮上している。
イーロン・マスク氏が率いるSpaceXの事業構造が急激な変化を迎えている。かつてはロケット打ち上げと衛星通信が主力であった宇宙企業から、現在はAIインフラが売上の中心軸へと移っており、テスラとの事業的な結びつきを強めているとの分析が示された。
「経済を読み解く男(キム・グァンソクTV)」で伝えられた対談の中で、ユシン投資証券リサーチセンターのチョン・ウィフン研究員は、イーロン・マスク氏の事業の方向性は非常に緻密に設計されていると評価した。チョン研究員はSpaceXの最近の実績の変化を根拠に挙げ、SpaceXの全社売上においてAI事業部門が従来の宇宙事業部門を上回った点に注目した。これは、マスク氏が構想する「フィジカルAI」帝国の完成に向けた核心的な連結部分が整ったことを意味している。
宇宙企業からAIインフラ企業へ、SpaceXの変貌
チョン研究員は、SpaceXの上場背景について従来の視点とは異なる解釈を提示した。当初、SpaceXは十分なキャッシュフローを保有しており、資金調達のための上場の必要性は低いというのが支配的な意見であった。昨年12月にアメリカ現地で上場に関する報道が初めて出た際も、チョン研究員は「SpaceXは宇宙産業を営む上で資金調達が必要な状況ではなかったため、上場の可能性は低い」と予測していた。しかし、実際に上場が推進されているのは、テスラとのシナジーを考慮した戦略的な選択である可能性があるという分析だ。
チョン研究員は「SpaceXの第2、第3四半期の決算を見ると、AIインフラ領域が宇宙事業よりも大きくなっている」とし、「AIという絶対的な中心軸が生まれたことで、テスラが推進するロボティクスおよび自動運転(フィジカルAI)領域との接点が明確になった」と説明した。つまり、SpaceXが構築したAIインフラと、テスラの物理的な製品(ロボット、自動車)が結合できる構造が完成しつつあるということだ。
マスク氏が描く「フィジカルAIバリューチェーン」は、インフラ、モデル、サービス、プロダクト(製品)へと続く。マスク氏の事業群を解剖すると、インフラ領域ではTerafab(AIインフラ)とStarlink(通信インフラ)、ソーラーシティおよびBoring(電力インフラ)を通じてインフラを完成させようとするバリューチェーンを備えている。AIモデル領域ではxAIが、サービス領域ではX(旧Twitter)とGroq、そしてNeuralinkがプラットフォームの役割を果たす。ここにテスラのロボットと自動運転車が最終的な「プロダクト」としての役割を担い、巨大なエコシステムを形成するという構想だ。
テスラ・SpaceXの合併、「背任」リスクを超えるシナジーへの期待
事業構造が噛み合うことで、両社の合併の可能性も再び浮上している。現在、両社は最大株主が同じであるが、厳密には別個の法人である。チョン研究員は、合併が成立した場合に得られる利点を対内外的な側面から分析した。
対外的には、両社間の事業的な信頼と効率性が極大化される。現在は別個の企業であるため、人員派遣やインフラ共有の際にコスト負担や「背任」の問題が発生し得る。例えば、テスラの自動運転技術の人員がSpaceXの業務を支援するために派遣される場合、それに対する費用を適切に負担しなければならないという構造的な限界がある。しかし、合併によって一つの会社になれば、こうした技術や人員の交流はより円滑になり、別途パートナーシップを締結したり買収手続きを踏んだりすることなく、効率的な協業が可能になる。
対内的には、資金運用の柔軟性が高まる。テスラとSpaceXは共に技術主導型の成長企業であり、莫大な資金が投入される事業を展開している。特にテスラがAIインフラ構築のために大規模なデータセンター(Terafab)を建設する際に発生する資金負担を、SpaceXのキャッシュフロー(Starlinkなどで発生する収益)と結合して効率的に管理できるという分析だ。昨今の金利情勢において、両社が統合して規模の経済を達成すれば、資金調達の面でも有利な立場を占めることができる。
実体経済と資本市場の乖離、「注釈」に答えがある
対談では、企業価値評価に関する根本的な議論も行われた。チョン研究員はテスラと現代自動車の事例を挙げ、実体経済の指標と資本市場の評価がどのように異なり得るかを説明した。現代自動車の売上高はテスラよりも絶対的に大きいが、時価総額はテスラが圧倒している現象を例に挙げた。
「実体経済は売上高、営業利益、純資産といった財務諸表の数字を見るものだが、資本市場は財務諸表の『注釈』を見るものだ」とチョン研究員は述べた。つまり、現在の数字よりも、その企業の事業部門が何であるか、市場成長率はどれくらいかといった、財務諸表の背後にある情報を通じて「未来の方向性」に賭けることが資本市場の本質であるという説明だ。
Naverの事例もこれを裏付けている。コロナ禍以降、Naverの売上と営業利益は成長したが、国内市場のシェア拡大が限界に達したとの判断がなされると、株価はむしろ下落傾向を見せた。国内人口が急激に増えない限りシェアをさらに拡大することが難しい状況において、市場は新たな突破口が必要だと判断したのである。結局、企業は実績だけでなく、市場に対して継続的に新しい突破口(New Thing)を提示しなければ、資本市場からの高い評価を維持できないというのが専門家の見解である。
0コメント
現在コメントの投稿は無効になっています。