
반도체 가격 정점론과 Q의 시대…금리 변수 속 향방은
반도체 시장이 가격 중심의 성장(P)에서 물량 중심의 성장(Q)으로 전환되는 변곡점에 도달했다는 분석이 나왔다. AI 인프라 수요와 금리 등 매크로 변수를 중심으로 전문가들의 전망이 엇갈렸다.
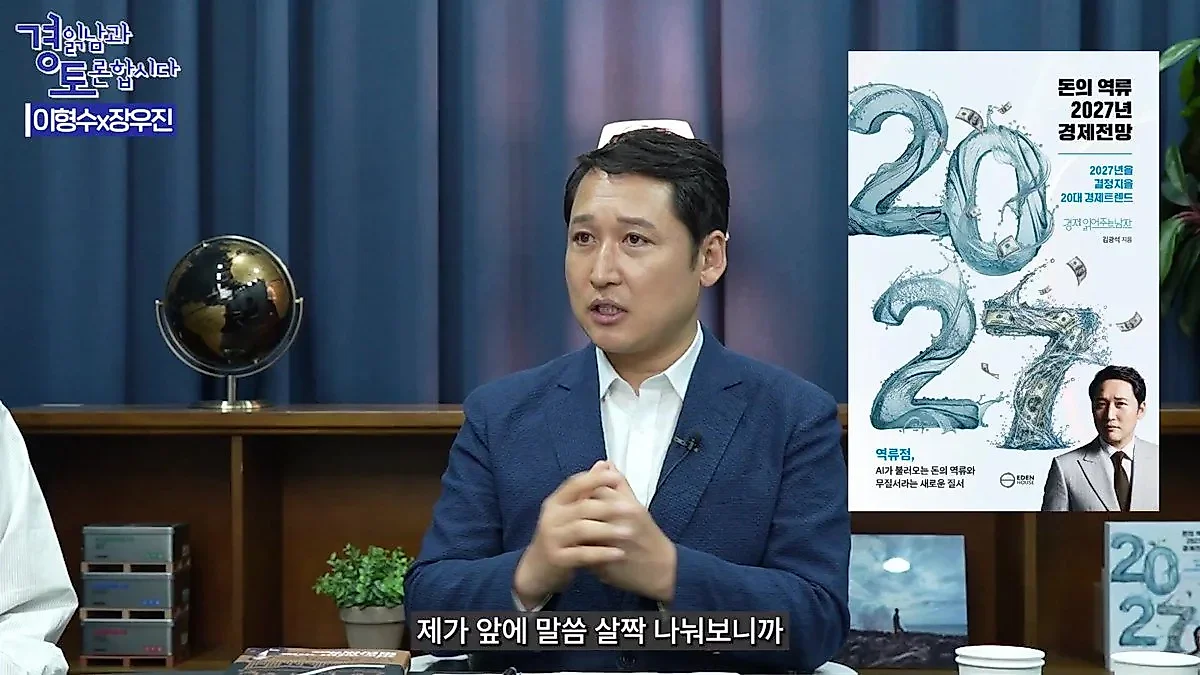
반도체 시장이 가격 중심의 성장(P)에서 물량 중심의 성장(Q)으로 전환되는 변곡점에 서 있다는 분석이 나왔다. AI 인프라 수요가 강력하지만, 금리 등 거시경제 변수가 반도체 가격의 정점 시점을 앞당길 수 있다는 견해도 제기됐다.
유튜브 채널 '경제 읽어주는 남자(김광석TV)'가 전한 이번 3자 토론에서는 이형수, 장우진, 김광석이 참여해 반도체 산업의 사이클과 향후 전망을 논했다. 토론자들은 올해 상반기 반도체 시장이 AI 시장의 폭발적 성장과 유동성, 정부 정책의 영향으로 호조를 보였으나, 하반기 들어 유동성 후퇴와 레버리지 소멸로 인해 조정을 겪었다고 진단했다.
"P의 시대 지나 Q의 사이클 진입…내년 상반기까지 기회"
이형수 작가는 현재의 테크 사이클을 10년 단위의 산업 혁명으로 규정하며, 자산 시장의 사이클은 그 절반인 5년 정도로 보아야 한다고 설명했다. 그는 2023년부터 시작된 자산 사이클이 5~6년 정도 지속될 수 있으며, 현재는 가격(P)이 상승을 주도하던 시기를 지나 물량(Q)이 중심이 되는 'Q의 사이클'로 넘어가는 구간이라고 분석했다.
이 작가는 특히 이번 사이클이 과거와 다른 점으로 '수요의 성격'을 꼽았다. 과거 메모리 반도체가 스마트폰이나 PC 같은 소비자 제품(B2C)의 영향을 받았다면, 현재는 생성형 AI를 개발하는 하이퍼스케일러들의 데이터 센터 인프라 수요가 시장을 주도하고 있다는 것이다. 또한, HBM(고대역폭메모리)처럼 범용 제품이 아닌 주문형(Specialty) 제품의 비중이 늘어나면서 공급 측면에서도 과거와 다른 양상이 나타나고 있다고 덧붙였다. 그는 자산 사이클 측면에서 내년 상반기까지는 기회가 있을 것으로 전망했다.
금리와 트럼프 변수…반도체 가격 정점 시점의 불확실성
반도체 가격의 정점이 언제일지에 대해서는 전문가들 사이에서도 시각 차이가 나타났다. 이형수 작가는 가격 상승률이 둔화되더라도 물량이 늘어나는 구조가 유지된다면, 가격 정점은 2027년 중순경까지 이어질 수 있다고 내다봤다.
반면, 장우진 대표는 매크로 환경, 특히 금리와 정치적 변수가 가격 정점을 앞당길 수 있다고 경고했다. AI 인프라 투자는 막대한 자금이 투입되는 캐펙스(CAPEX) 성격이 강해 금리에 매우 민감하기 때문이다. 장 대표는 트럼프 전 대통령 관련 변수 등으로 인해 시장의 금리 상황이 예상보다 빠르게 움직일 경우, 인프라 투자의 속도가 늦춰지면서 수요와 공급의 불일치가 빠르게 해소될 수 있다고 분석했다. 이에 따라 가격 정점이 올해 4분기나 내년 1분기로 당겨질 가능성을 언급했다.
김광석 교수는 마이크론의 가이던스 등 시장 지표를 근거로 가격 정점이 2026년 4분기나 2027년 1분기 정도로 조심스럽게 예측될 수 있다는 의견을 제시했다. 김 교수는 미국 나스닥이 전고점을 경신하는 것과 달리 한국 코스피가 박스권에 갇혀 있는 이유 중 하나로, 시장이 이미 가격 정점에 대한 우려를 선반영하고 있기 때문일 수 있다는 분석을 내놓았다.
출처: 경제 읽어주는 남자(김광석TV) 유튜브 「[풀버전] 반도체 가격 정점이 온다…다음 Q사이클, 문제는 ‘돈’이다 | 경읽남과 토론합시다 | 3자토론 이형수x장우진x김광석」
0댓글
현재 댓글 작성이 비활성화되어 있습니다.