
“在攒够3000万韩元之前禁止炒股”……应对年底的3阶段资产管理路线图
针对年底临近,专家建议通过三个阶段的资产管理流程来纠正混乱的工资管理习惯,并为明年制定计划。核心在于通过识别消费类型、建立强制储蓄系统以及进行季度结算,在进行大规模投资前先打好理财基础。
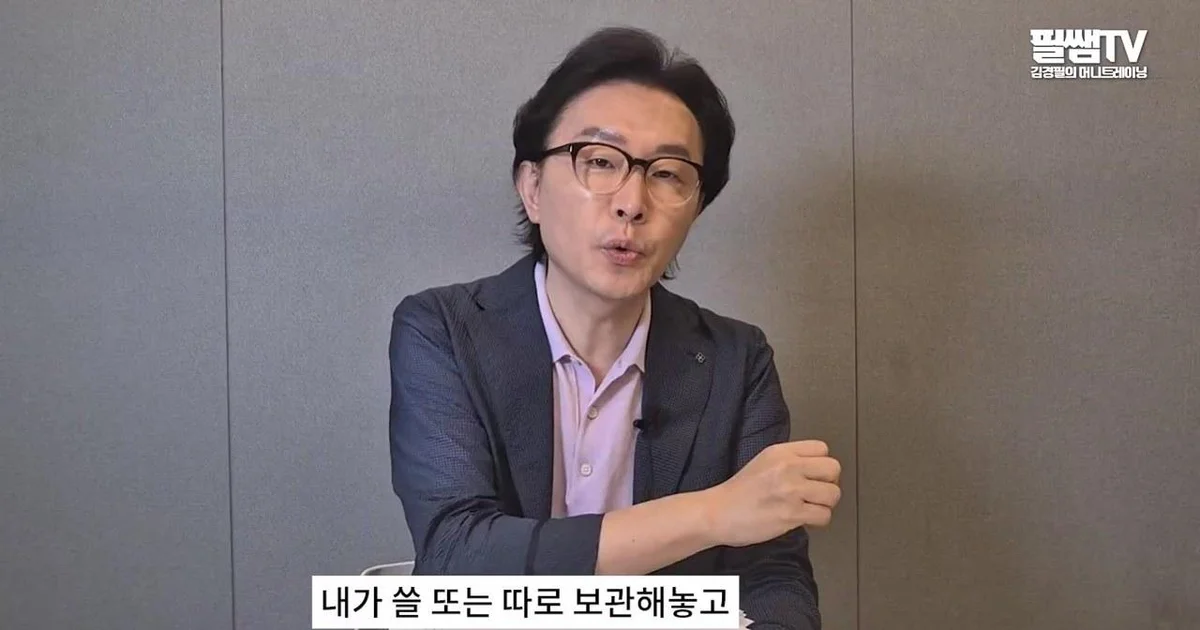
随着年底的临近,有建议指出应当纠正混乱的工资管理习惯,并为明年制定资产管理计划。专家指出,在制定宏大的投资策略之前,首先要准确把握自己的消费模式并构建储蓄系统,这种“基本功”才是优先事项。
根据 Pil老师TV - 金庚弼的理财训练 的视频,迎接2026年年底的个人,被建议在10月至12月期间执行分为三个阶段的逐步检查银行账户流程。其核心在于无论工资规模如何,都要客观地回顾自己的现状。
10月:“堵住漏财口”……把握消费的4种类型
第一个阶段,即10月的目标是“堵住漏财口”。出演者建议为了确认自己的钱都流向了哪里,应将所有消费分为四种类型进行记录。具体的分类包括:▲包含房租、通信费、保险费、订阅费等的“固定支出” ▲混杂着不必要支出的“购物费用” ▲包含休闲、兴趣、外食、旅行等的“休闲费用” ▲以及事后会后悔的“冲动消费”。
特别是出演者指出:“人们往往只记得花大钱,却不注意花小钱,而这些正是导致银行账户迅速干涸的主要因素。”为此,他强调需要利用信用卡APP、记账APP或记事本记录所有消费,进行自我检查的过程。
11月:构建“强制储蓄系统”……“先储蓄,再用剩下的钱生活”
11月需要构建“强制储蓄系统”。出演者表示:“必须抛弃‘如果有余钱再储蓄’的想法”,并要求建立“先储蓄后消费”的结构,因为在节省之后再进行储蓄是有极限的。也就是说,应该将顺序改为“赚钱-储蓄-消费”的流程。
在此过程中,设定“消费上限(预算)”至关重要。解释称,除了固定支出和文化休闲费外,对于OLIVE YOUNG支出或外食费等细节项目,也应为自己设定消费限额。出演者表示:“如果钱一直留在工资卡里,很容易误以为那是可以花的钱”,因此需要采取“扫清卧榻”的策略,让储蓄额先扣除,从而在心理上限制可支配资金的规模。
12月:3个月结算及制定2027年计划
在最后的12月,需要对过去3个月(10~12月)的收入、支出、储蓄额进行综合结算。其中的核心过程是找出消费项目中“即使减少也不会对幸福产生太大影响的支出”是什么。也就是说,要筛选出那些虽然能带来瞬间幸福,但并非必需的支出,如习惯性的外卖订单或无意中支付的订阅服务等。
出演者建议:“不要在2027年才制定2027年的计划,应该在2026年12月制定”,并建议提前调整明年的预算。此外,他解释说,通过这三个阶段的过程,可以准确了解每月的消费和储蓄额,建立自动储蓄系统,并了解自己属于哪种消费倾向的人。
最后,出演者提到了根据资产规模而定的投资态度之重要性。出演者建议:“在攒够3000万韩元、5000万韩元之前,不要进行股票投资”,并强调:“用全部财产500万韩元进行投资,与攒够5000万韩元后从中拿出10%即500万韩元进行投资,在股票市场中的成功概率是不同的。”
0评论
当前已关闭评论功能。