
"Prohibido invertir en acciones antes de ahorrar 30 millones de wones"... Hoja de ruta de gestión de activos en 3 etapas para el fin de año
Se recomienda establecer un plan de gestión de activos en tres etapas para el fin de año…
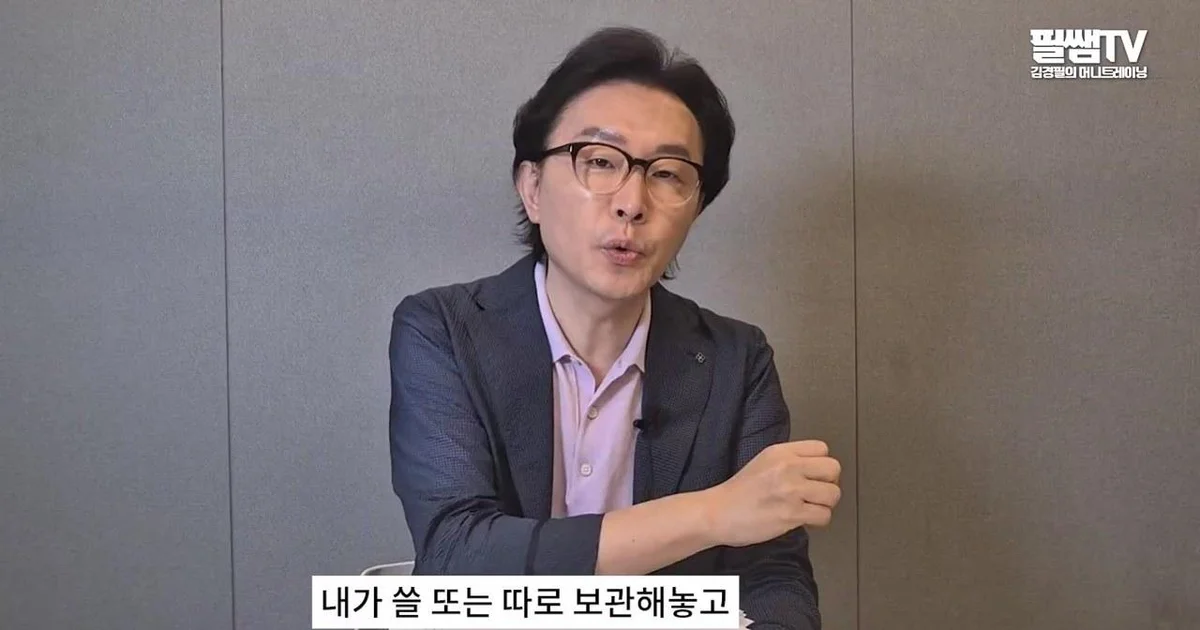
A medida que se acerca el fin de año, ha surgido la recomendación de corregir los hábitos desordenados de gestión del salario y establecer un plan de gestión de activos para el próximo año. Se señala que, antes de cualquier estrategia de inversión grandiosa, la prioridad es la "base": identificar con precisión el propio patrón de consumo y construir un sistema de ahorro.
Según el video de Teacher Pil TV - Kim Gyeong-pil's Money Training, se recomienda que las personas que se enfrentan al fin de año de 2026 ejecuten un proceso de revisión de cuentas en tres etapas desde octubre hasta diciembre. La clave es reflexionar objetivamente sobre la propia situación, independientemente del volumen del salario.
Octubre: 'Detener la fuga de dinero'... Identificar los 4 tipos de consumo
El objetivo de octubre, la primera etapa, es "detener la fuga de dinero". El participante sugirió registrar todos los consumos dividiéndolos en cuatro tipos para verificar hacia dónde desaparece el dinero. La clasificación específica es: ▲ 'Gastos fijos' que incluyen alquiler, gastos de comunicación, primas de seguros, tarifas de suscripción, etc. ▲ 'Gastos de compras' que mezclan desembolsos innecesarios ▲ 'Gastos de ocio' que incluyen recreación, pasatiempos, comidas fuera de casa, viajes, etc. ▲ Y 'gastos por impulso' de los que uno se arrepiente más tarde.
Especialmente, el participante señaló: "Uno solo recuerda los gastos grandes y no presta atención a los gastos pequeños, pero estos son los factores representativos que secan rápidamente la cuenta bancaria". Para ello, enfatizó la necesidad de un proceso de autoevaluación registrando todo el consumo utilizando aplicaciones de tarjetas, aplicaciones de contabilidad doméstica o un bloc de notas.
Noviembre: Construir un 'Sistema de ahorro forzoso'... "Ahorrar primero y vivir con el dinero restante"
En noviembre, se debe crear un "sistema de ahorro forzoso". El participante afirmó: "Debes abandonar la idea de que ahorrarás si sobra dinero", y ordenó crear una estructura de "ahorro primero, consumo después", separando primero la cantidad a ahorrar, ya que ahorrar después de haber ahorrado tiene un límite. Es decir, se debe cambiar el orden al proceso de "ganar-ahorrar-gastar".
En este proceso, es importante establecer un "límite de consumo (presupuesto)". Se explica que, además de los gastos fijos y los de cultura y ocio, uno debe fijar sus propios límites de consumo para partidas detalladas como los gastos en OLIVE YOUNG o los gastos en comidas fuera de casa. El participante dijo: "Es fácil cometer el error de pensar que el dinero en la cuenta del salario es dinero que se puede gastar", y mencionó que es necesaria una estrategia de "limpiar el lugar donde uno se va a tumbar" para que el monto del ahorro se retire primero, limitando psicológicamente la magnitud del dinero disponible para gastar.
Diciembre: Liquidación de los 3 meses y establecimiento del plan para 2027
En diciembre, el último mes, se debe realizar una liquidación integral de los ingresos, gastos y montos de ahorro de los últimos tres meses (octubre a diciembre). El núcleo es el proceso de identificar cuáles son los "gastos que no afectan significativamente la felicidad incluso si se reducen" entre las partidas de consumo. Se trata de distinguir los gastos que, aunque pueden dar una felicidad momentánea, no eran esenciales, como los pedidos habituales de comida a domicilio o los servicios de suscripción pagados sin pensar.
El participante recomendó ajustar el presupuesto del próximo año con antelación, diciendo: "No se debe planificar el plan de 2027 en el 2027. Se debe planificar en diciembre de 2026". Además, explicó que al pasar por este proceso de tres etapas, uno conocerá con precisión su consumo y monto de ahorro mensual, tendrá un sistema de ahorro automático y podrá identificar qué tipo de tendencia de consumo posee.
Finalmente, el participante mencionó la importancia de la actitud de inversión según la magnitud de los activos. Aconsejó: "No inviertas en acciones hasta que hayas ahorrado 30 millones o 50 millones de wones", y enfatizó: "La probabilidad de éxito en el mercado de valores es diferente entre invertir con 5 millones de wones que son todo el patrimonio, y haber ahorrado 50 millones de wones para luego invertir 5 millones, que es el 10% de esa suma".
0Comentarios
Los comentarios están desactivados por ahora.