
先行指数循環変動値が7月にピーク後、下落転換…「株式比重を20%前後まで減らすべき」
韓国経済の先行指数循環変動値が7月をピークに下落局面に入ったため、株式比重を縮小するなどの保守的な資産配分戦略が必要であるとの分析が出されました。
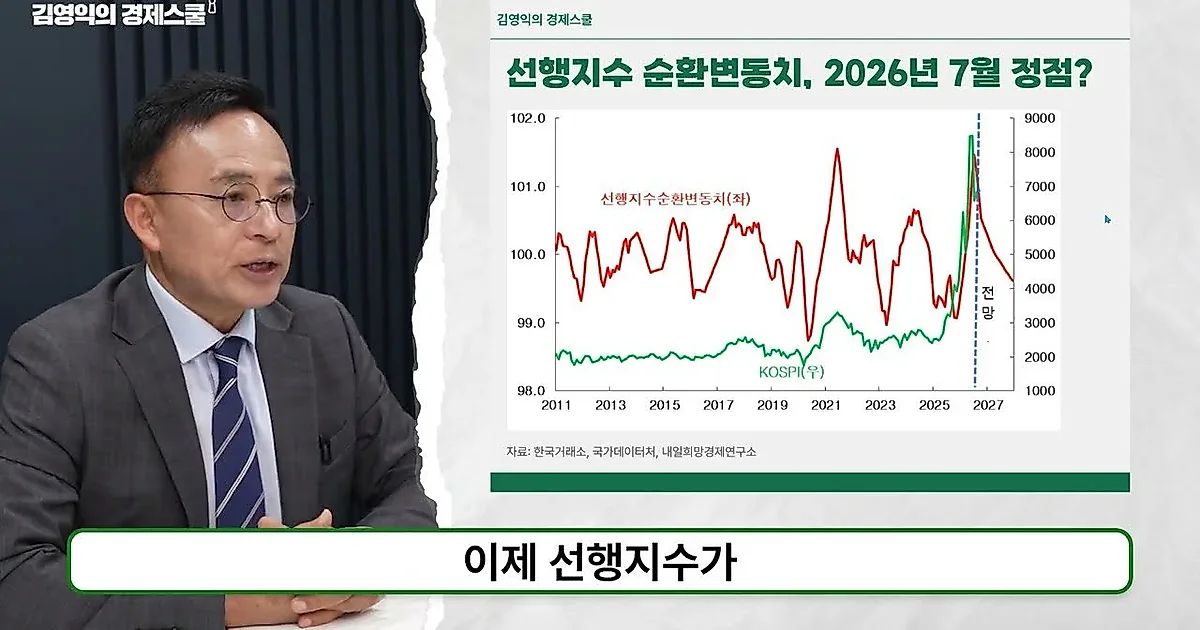
韓国経済の今後の流れを示す先行指数が下落局面に入ったことに伴い、株式比重を縮小するなど、保守的な資産配分戦略が必要であるとの分析が出されました。最近発表された産業活動動向を通じて景気減速の信号が確認されただけに、市場金利の下落と株価調整に備えるべきだという見解です。
7月にピークを迎えた先行指数…生産・設備投資など全般的に不振
キム・ヨンイク教授は「キム・ヨンイクの経済スクール」YouTubeチャンネルを通じて、最近発表された韓国統計庁の8月産業活動動向を分析し、景気流動の変化を説明しました。出演者によると、景気の方向をあらかじめ示す先行指数循環変動値は、去る7月をピークに8月に折れたことが示されました。これまで経済成長見通しを引き上げてきた流れとは異なり、今回のデータを契機に見通しが下方修正される可能性が高いという分析です。
実際の8月産業活動動向を見ると、生産、消費、設備投資などの主要指標がすべて減少し、全般的な不振を見せました。生産は前月比1.3%減少しましたが、これは主に鉱業・製造業の生産が減少した影響です。特に自動車生産は、休暇やストライキなどの影響により前月比24.8%急減しました。設備投資も前月比9.5%減少し、景気減速の圧力を高めました。耐久財の販売も、自動車販売不振の影響で45%減少したことが示されました。
現在の景気状態を示す同行指数循環変動値は、依然として拡張局面にあるため上昇していますが、先行指数との格差が縮小している点に注目すべきです。これは金融変数の調整により、実物景気との乖離が減っていることを意味し、今後景気が収縮局面へ進入する可能性を示唆しています。
ニュース心理指数・長短金利差の下落…「株式比重20%前後を推奨」
先行指数の今後の行方については、ニュース心理指数と長短金利差を根拠に下落見通しを提示しました。出演者は、ニュース心理指数が先行指数に約2ヶ月先行し、高い相関係数(0.74)を示す点を挙げ、最近ピークを迎えて下落しているニュース心理指数が、今後の先行指数の下落を予告すると説明しました。また、10年物と1年物国債収益率の差である長短金利差も、先行指数と高い相関関係(0.7)を示しながら継続的に縮小しているため、先行指数は来年まで下落局面が続くものと見込んでいます。
このような景気流動の変化に伴う資産配分戦略としては、株式比重の縮小を提案しました。出演者は「先行指数循環変動値が上昇する時は、金融資産のうち株式比重を60%以上に増やすのが良いが、下落する時は株式比重を20%前後まで減らすのが良さそうだ」と助言しました。先行指数が少なくとも1年以上下落する局面に入っただけに、KOSPIも高点が次第に低くなる調整を見せる確率が高いという説明です。
一方で債券については、肯定的な見通しを出しました。景気減速により市場金利が徐々に下落する可能性が高いからです。出演者は「先行指数が下落する局面では、変動性の高い株式よりも満期が短い債券や、余裕資金があれば満期が長い債券を購入することが適切な戦略だ」と付け加えました。
米国クレジット・スプレッドの上昇および政治的不確実性を警戒
国内市場だけでなく、米国の金融リスク要素も主要なチェックポイントとして挙げられました。最近、米国の10年物国債収益率が5.2%を超え、2022年3月以降の最高値を記録する中で、米国内の信用リスクを示すハイイールド債スプレッドが急速に上昇している点がリスク要因として指摘されました。これは米国の金融市場のリスク度が高まっていることを意味します。
また、経済と政治の不確実性を結合した指標である「トランプ不確実性指数」が、トランプ前大統領の登場以降、最も高い水準まで上がった点も警戒対象です。出演者は「米国の信用リスクが高まり、先行指数が下落に転じた状況で、米国株価が第4四半期中旬から相当幅の調整を受ける場合、国内株価も影響を受けざるを得ない」とし、米国の金融および信用リスクを継続的にモニタリングすることを促しました。
0コメント
現在コメントの投稿は無効になっています。