
SpaceX AI业务营收占比已超越太空业务
随着SpaceX的营收重心从火箭发射和卫星通信转向人工智能(AI)基础设施,其业务结构正发生剧变,这被分析认为将提升其与特斯拉合并的可能性。
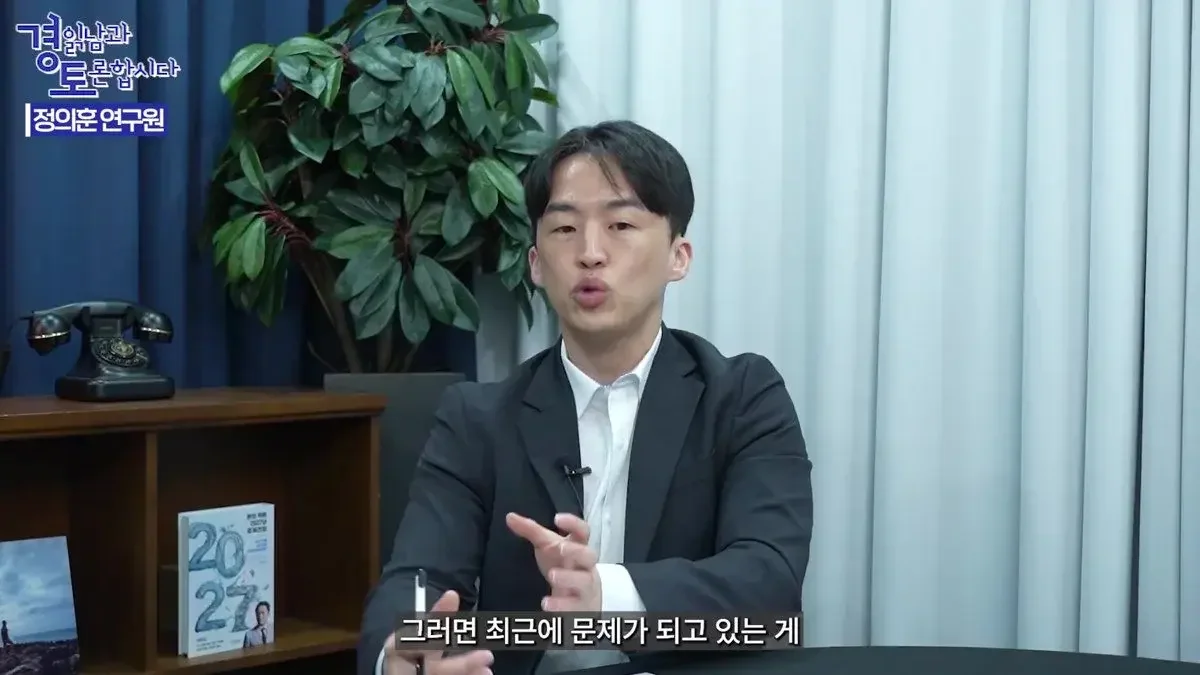
由于SpaceX的AI基础设施业务营收占比已超过太空业务,研究员Jeong Ui-hun分析称,这种营收结构的转变正提高其与特斯拉合并的可能性,并可能通过结合SpaceX的现金流来克服特斯拉构建大规模AI数据中心时的融资限制。
由埃隆·马斯克领导的SpaceX业务结构正在发生剧烈重组。其营收结构已从过去的火箭发射和卫星通信,转向以人工智能(AI)为中心,这使得SpaceX与特斯拉之间的合并可能性进入了新阶段。
根据解读经济的男人(金光锡TV)转述的有信投资证券研究中心研究员Jeong Ui-hun的分析,近期SpaceX全公司的营收中,AI业务部门的占比已超过了太空业务部门。这意味着SpaceX已不再仅仅是一家航天企业,而是正在转型为拥有AI基础设施的核心企业。Jeong Ui-hun研究员分析称:“SpaceX营收中AI基础设施领域超越太空业务这一点,表明AI已成为绝对的核心轴。这种变化反而是提高与特斯拉合并可能性的因素。”
从航天企业向AI基础设施企业转型,SpaceX的体质变化
Jeong研究员解释称,埃隆·马斯克描绘的未来正通过“物理AI(Physical AI)”这一巨大的价值链进行连接。物理AI价值链由基础设施、模型、AI服务以及最终产品组成。马斯克的企业正在实现所有这些阶段的垂直整合。
具体来看,在基础设施领域,通过Terafab构建的AI基础设施、SpaceX构想的太空数据中心,以及通过Starlink和特斯拉Megapack实现的通信及电力基础设施正相互衔接。AI模型领域由xAI负责,服务领域由X(原Twitter)和Grok、Neuralink承接。最后,在机器人和自动驾驶汽车等产品领域,特斯拉正目标实现压倒性的市场占有率。
Jeong研究员指出:“SpaceX推进上市的背景,极有可能包含了考虑到与特斯拉合并的战略判断。”他回忆称,去年12月美国当地首次报道SpaceX上市消息时,由于当时SpaceX现金流充足,他曾认为其没有必要上市,因此判断上市可能性较低。但分析认为,实际推进上市的背景中可能包含了与特斯拉合并的可能性。
过去,航天产业与电动汽车产业之间的联系似乎较为薄弱,但随着SpaceX掌握了AI基础设施能力,连接特斯拉机器人及自动驾驶技术的实际“中间环节”已经完成。Jeong研究员补充道:“SpaceX会先与AI进行合并。上市后的第二、三季度业绩正清晰地展现出这种合并带来的协同效应。”
合并将带来的协同效应,打破人力与资金的边界
若马斯克的企业超越简单的合作伙伴关系,通过合并形成一个巨大的帝国,预计将在对内外产生强大的协同效应。Jeong研究员从对外信任和对内效率两个方面解释了合并的优势。
对外方面,可以最大限度地提高两家公司之间的业务信任。目前即便最大股东相同,但由于是独立的法人,在派遣人员或共享基础设施时,会涉及成本负担及背信问题等复杂的利益关系。例如,若将特斯拉的自动驾驶技术人员派遣至SpaceX,可能会产生成本负担问题。但通过合并成为一家公司后,技术人员的交流将变得更加顺畅,无需签署额外的合作伙伴协议或进行收购程序即可共享人员和基础设施。
资金方面的效率也是核心。特斯拉和SpaceX均为技术主导型成长企业,必须投入巨额资本。因为特斯拉在构建大规模AI数据中心(Terafab)时可能面临的融资限制,可以通过结合SpaceX的现金流(Starlink及AI业务收益)来克服。Jeong研究员预测:“在存在利率波动等宏观经济不确定性的情况下,若两家公司合并实现规模经济,资金筹措能力将得到飞跃式提升。”
实体经济与资本市场的脱节,市场正在押注未来价值
马斯克的行动对市场的影响力巨大。Jeong研究员以特斯拉为例,解释了实体经济(财务指标)与资本市场(估值)之间的差异。如果说实体经济看的是营收、营业利润、净资产价值等财务报表上的数字,那么资本市场看的是业务构成及市场增长率等相当于“财务报表附注”的未来价值。
对比现代汽车和特斯拉,虽然现代汽车的营收规模更大,但特斯拉的市值具有压倒性优势。这证明了股票市场押注的是未来的增长潜力,而非当前的数字。Jeong研究员以Naver为例,解释了尽管Naver目前的营收和营业利润比新冠肺炎时期更大,但股价却出现下跌的原因在于“国内市场份额扩张的局限性”。也就是说,市场要求需要新突破口的企业的未来前景(View)。
最终,埃隆·马斯克的商业模式旨在超越单纯的产品销售,构建一个从AI基础设施连接到物理实体(机器人、汽车)的巨大生态系统。SpaceX营收结构的改变,被解读为这一宏大蓝图正在走向现实的信号弹。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。