
La inversión en acciones según John Lee: no es predecir el mercado, sino invertir en tiempo... Señala la estructura financiera coreana centrada en el sector inmobiliario
John Lee señala la falta de educación financiera en Corea y la estructura de capital concentrada en bienes raíces como problemas fundamentales del sistema…
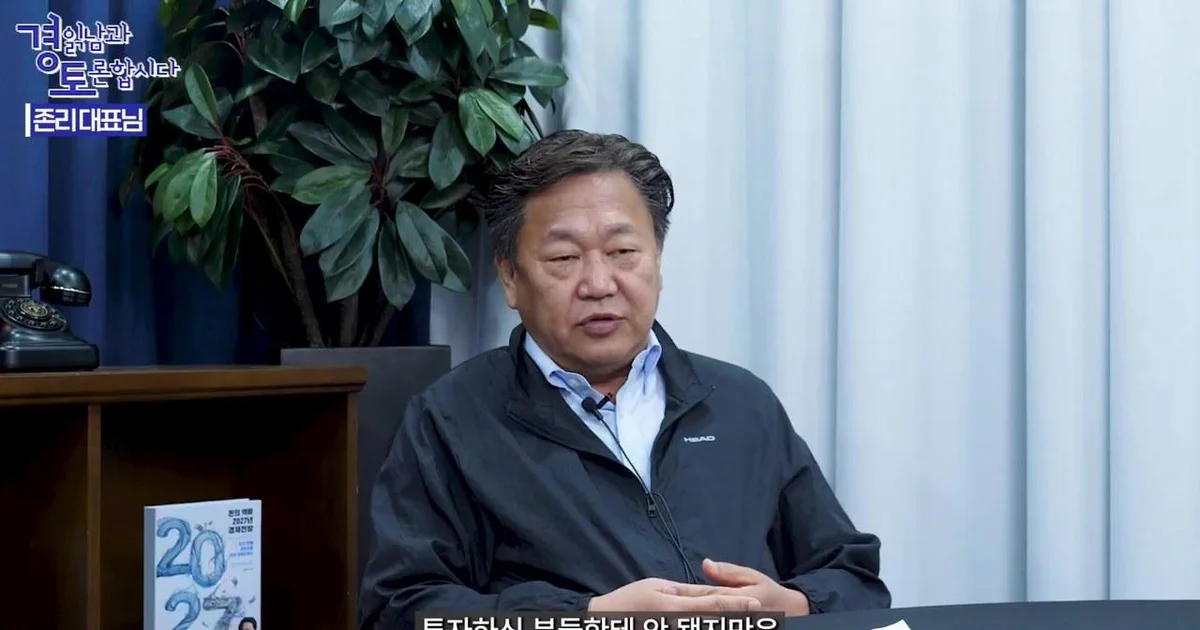
El representante John Lee señaló la falta de educación financiera en Corea y la estructura de capital concentrada en los bienes raíces como problemas del sistema financiero coreano. Al participar en la charla de formato debate "Debatamos con el hombre que interpreta la economía" del canal "The Man Who Explains the Economy (Kim Kwang-seok TV)", comentó que, tras observar la gran volatilidad del mercado financiero durante junio y julio, pensó que Corea carece excesivamente de educación financiera.
Las acciones no son acertar el precio, sino adquirir participación en empresas
John Lee señaló que la mayoría de las personas todavía piensan erróneamente que la inversión en acciones consiste en acertar el precio. Explicó que el precio es imposible de acertar y que, si se pudiera predecir el mercado, todos serían ricos. La inversión en acciones no consiste en predecir el mercado, sino en invertir en tiempo, pero debido a que no se recibe esta educación más fundamental, la gente solo piensa en cuándo comprar y cuándo vender. Expresó su pesar al notar que no se ha difundido adecuadamente que la inversión en acciones es adquirir la propiedad de una empresa, es decir, una participación, y que es algo que requiere esperar durante un largo periodo.
Mencionó como una situación lamentable que, cuando los precios de las acciones suben, incluso personas que nunca habían invertido en bolsa entran al mercado pensando que ganar dinero es así de fácil, pero cuando los precios caen, recurren a posiciones inversas, apalancamiento o invierten con deudas. Señaló que el mercado de valores inevitablemente experimenta fluctuaciones, y expresó su preocupación de que la gente decepcionada piense que, efectivamente, no se debe invertir en acciones. Además, destacó la diferencia de que en Estados Unidos, la mayor parte del volumen de transacciones del mercado de valores lo constituyen los planes de pensiones para la jubilación, mientras que en Corea casi todo lo representan los individuos.
John Lee describió a Corea como un país con una tasa de analfabetismo financiero extremadamente alta, afirmando que nunca se ha enseñado cómo hacer que el dinero trabaje, sino que, por el contrario, se ha enseñado a alejarse del dinero. Las acciones son lo más efectivo para hacer que el dinero trabaje, pero como se invierte intentando acertar el precio de las acciones, termina trabajando uno mismo en lugar del dinero. Dijo que la gente piensa que debe conocer diariamente las tasas de interés y el tipo de cambio de Estados Unidos, pero que no saber esas cosas no supone ningún problema para la inversión en acciones. En su lugar, enfatizó que se debe cambiar el estilo de vida hacia la inversión constante, incluso con pequeñas cantidades, y subrayó que Corea necesita urgentemente un sistema donde los jóvenes se inscriban en instituciones como los planes de pensiones o el 401k y las empresas realicen aportaciones de contrapartida.
Como el dinero va a los bienes raíces, no hay necesidad de que surjan empresas innovadoras
En el debate, se comparó el hecho de que en la estructura de capital total de Corea, la proporción de activos reales como los bienes raíces es absolutamente alta y la de activos financieros es pequeña, mientras que en Estados Unidos los fondos para la jubilación entran en las acciones a través de los planes de pensiones, pero en Corea existe la tendencia de depender de una casa para la vejez. También se discutió que, al observar la estructura de beneficios de las instituciones financieras, mientras que en Estados Unidos la proporción de ingresos no por intereses es relativamente alta, en Corea la proporción de ingresos por intereses es absoluta.
John Lee señaló que las instituciones financieras coreanas tienen como principal fuente de ingresos los préstamos bancarios. Explicó que, mientras que en Estados Unidos al hablar de instituciones financieras vienen a la mente nombres como Goldman Sachs o BlackRock, en Corea la mayoría que vienen a la mente son los bancos. Explicó que, dado que las finanzas estadounidenses generan enormes sumas de dinero a través de la inversión y el dinero de todo el mundo se concentra en Estados Unidos, ese dinero respalda la aparición de empresas innovadoras como Google y Meta. El diagnóstico es que Corea pasó por alto este sistema y el dinero se fue hacia los bienes raíces como en Japón, y como el dinero va a los bienes raíces, basta con cobrar intereses y rentas, por lo que no surgió la necesidad de crear empresas innovadoras.
Afirmó que la situación más peligrosa es que los precios de los bienes raíces caigan y las deudas permanezcan, tal como ocurre en Japón, y dijo que esto ya está sucediendo mucho en las provincias. Él, que viaja a las provincias unas tres veces por semana para dar conferencias, relató que ve edificios comerciales en las provincias que están desoladoramente vacíos. Explicó que esto es el resultado de la creencia vaga de que los bienes raíces siempre suben y las rentas salen bien, lo que lleva a la ilusión de que un inmueble comprado por 1,000 millones de wones valdrá sin duda 1,200 o 1,300 millones de wones, sin cuestionar si tiene ese valor.
Cambiar la estructura de los bancos que exigen garantías hacia un enfoque centrado en la inversión
En el debate, también se mencionó que los principales bancos de Estados Unidos son bancos de inversión (Investment Bank), mientras que en Corea son bancos de préstamo. Los bancos de inversión son mecanismos que permiten que el capital se concentre en empresas e industrias de mayor crecimiento, lo que genera un círculo virtuoso donde las empresas que reciben el capital crecen y sus precios de acciones suben. John Lee dijo que esta es la diferencia más decisiva, ya que los bancos de inversión invierten en ideas innovadoras sin exigir garantías, mientras que los bancos exigen garantías, por lo que las personas que no tienen garantías no se atreven a buscar inversión.
Señaló a las gestoras de activos como las instituciones financieras que deberían activarse más en el futuro. Afirmó que debería haber gestoras de activos que inviertan por todo el país, pero que en Corea están casi todas en Seúl. Enfatizó que se debe cambiar la estructura para que surjan instituciones de inversión grandes y pequeñas en todo el país, permitiendo que se produzcan muchos emprendimientos y que los jóvenes se interesen en la inversión y se lancen al emprendimiento. Explicó que se debe abandonar el método de hablar de estrategias para esta semana o la próxima mirando gráficos, y que debe existir un plan a largo plazo, es decir, una estructura en la que participen el gobierno, las empresas y los individuos, y que lo que Estados Unidos hizo bien fue precisamente el 401k.
0Comentarios
Los comentarios están desactivados por ahora.