
Ampliación de la prórroga de residencia efectiva en zonas de permiso de transacción de tierras: es posible comprar hasta 2027 incluso con inquilinos
Se ampliará el periodo de prórroga de la obligación de residencia efectiva en las zonas de permiso de transacción de tierras, permitiendo a los compradores sin vivienda adquirir propiedades con inquilinos actuales hasta finales de 2027.
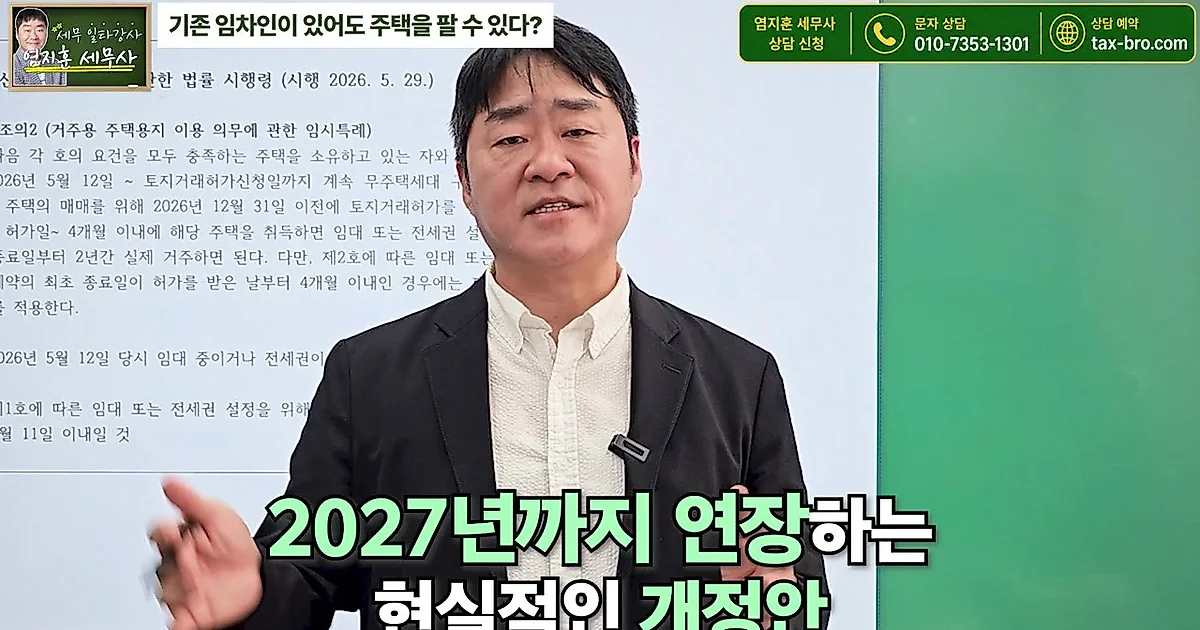
Se espera que se alivie la carga de los propietarios que desean vender viviendas en las que residen inquilinos actuales dentro de las zonas de permiso de transacción de tierras. Al extenderse el periodo de prórroga de la obligación de residencia efectiva, se ha ampliado la posibilidad de vender viviendas incluso si hay inquilinos, siempre que el comprador cumpla con el requisito de no poseer vivienda.
La prórroga de la residencia efectiva se extiende hasta 2027... El requisito de no poseer vivienda para el comprador es esencial
Según el contenido del vídeo del canal de YouTube 'Segeum Aneunhyeong', al comprar una vivienda en una zona de permiso de transacción de tierras, el comprador tiene la obligación de mudarse directamente y residir efectivamente durante al menos 2 años dentro de los 4 meses posteriores a la obtención del permiso. Sin embargo, en casos donde existen inquilinos actuales, se han presentado muchos casos de dificultades en la venta debido a la imposibilidad de mudarse dentro de este periodo.
Según un comunicado de prensa publicado recientemente (con fecha de referencia al 17 de septiembre de 2026), el plazo para solicitar la prórroga de la residencia efectiva para viviendas en alquiler se extenderá de 2026 a 2027. En consecuencia, si al 1 de octubre de 2026 existen inquilinos actuales, siempre que se solicite el permiso de transacción de tierras antes del 31 de diciembre de 2027, se podrá obtener una prórroga en la fecha de mudarse para la residencia efectiva hasta que el inquilino desaloje la propiedad.
No obstante, la condición clave para recibir el beneficio de la prórroga es que el comprador "mantenga su estado de no poseer vivienda". El vídeo enfatiza que tanto el comprador como los miembros de su unidad familiar deben ser continuamente no propietarios desde el 12 de mayo de 2026 hasta el día en que se solicite el permiso de transacción de tierras. Si se llega a poseer una vivienda durante este periodo, no se podrá recibir el beneficio de la prórroga.
Es posible posponer la mudanza hasta finales de 2029 si el inquilino ejerce su derecho de renovación de contrato
Una de las características de esta enmienda es que se reconoce adicionalmente el ejercicio del derecho de solicitud de renovación de contrato por parte del inquilino. A través de esto, la fecha de mudanza para la residencia efectiva del comprador podría retrasarse aún más. Según el vídeo, si al 1 de octubre de 2026 hay un inquilino y este ejerce su derecho de renovación antes del 31 de diciembre de 2027, se puede posponer la mudanza hasta que termine el periodo del contrato de dicho inquilino (máximo 2 años).
Al observar casos específicos, si no se utiliza el derecho de renovación, el inquilino desalojará a más tardar el 30 de septiembre de 2028, por lo que se puede obtener la prórroga de la mudanza hasta esa fecha. Si el inquilino utiliza su derecho de renovación y el contrato se extiende, teóricamente es posible posponer la mudanza hasta el 31 de diciembre de 2029. En este caso, el comprador deberá mudarse a partir del 1 de enero de 2030 y cumplir con la obligación de residencia efectiva de 2 años.
Los vendedores deberán liquidar el saldo final hasta finales de 2027 para obtener beneficios en el impuesto sobre la transferencia
Se espera que esta medida actúe de manera favorable para los vendedores que desean vender viviendas. Esto se debe a que incluso los inmuebles que antes presentaban dificultades para la venta debido al problema de los inquilinos podrán realizar transacciones bajo la modalidad de "inversión de brecha" (gap investment), vendiéndose con un contrato de alquiler existente, mediante la solicitud del permiso. El comprador también podrá tener la oportunidad de comprar reduciendo la carga financiera, siempre que mantenga el requisito de no poseer vivienda, aunque no se mude de inmediato.
El vídeo también menciona el momento en que los vendedores deben actuar para no sufrir desventajas según la ley tributaria. Para recibir beneficios fiscales como el impuesto sobre las ganancias de capital, es ventajoso liquidar el saldo final antes de finales de diciembre de 2027. El principio de que se debe liquidar el saldo final o completar el registro de transferencia de propiedad dentro de los 4 meses posteriores a la obtención del permiso de transacción de tierras permanece sin cambios, pero debe tenerse en cuenta que solo se prorroga el "momento de la mudanza" de la obligación de residencia efectiva.
El presentador explicó que esta enmienda será de gran ayuda para quienes desean vender viviendas, y pronosticó que "se convertirá en una oportunidad para ambas partes, ya que para el vendedor será más fácil transferir la propiedad y para el comprador será posible comprar manteniendo un contrato de alquiler".
0Comentarios
Los comentarios están desactivados por ahora.