
La competencia de inversión en IA provoca tipos de interés altos... Los rendimientos de los bonos del Tesoro de EE. UU. superan el 5,2%, despertando preocupaciones sobre una "nueva normalidad"
La inversión agresiva en la industria de la inteligencia artificial está impulsando el aumento de los tipos de interés, elevando los rendimientos de los bonos del Tesoro de EE. UU. a niveles no vistos desde hace décadas. Esta demanda masiva de capital para infraestructura de IA está generando presiones inflacionarias antes de que se manifiesten los beneficios en la productividad.
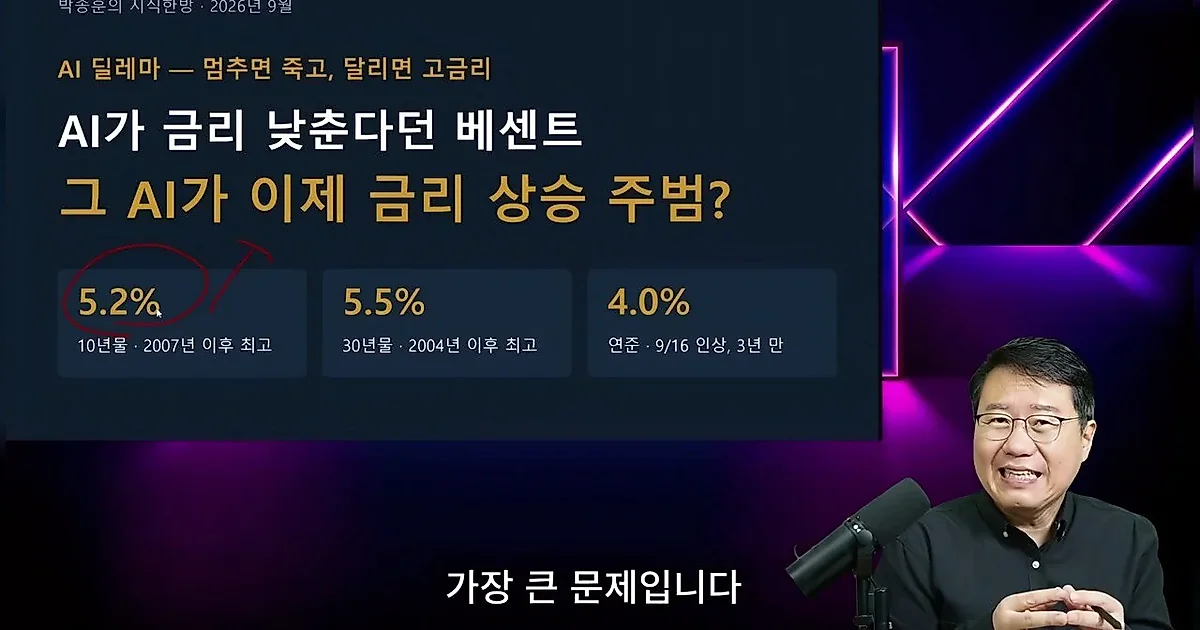
Mientras los rendimientos de los bonos del Tesoro de EE. UU. se disparan, aumentando la inestabilidad en los mercados de valores, la inversión agresiva en la industria de la inteligencia artificial (IA) se señala como una de las principales causas del aumento de los tipos de interés. Recientemente, el rendimiento de los bonos del Tesoro a 10 años de EE. UU. superó el 5,2%, alcanzando niveles similares a los máximos registrados desde 2007. El rendimiento de los bonos a 30 años también registró un 5,5%, mostrando la cifra más alta desde 2004.
La lucha de las empresas de IA por el capital y las perspectivas de un aumento en la emisión de bonos corporativos
La presión al alza de los tipos de interés se está intensificando a medida que las empresas compiten por captar fondos para el desarrollo de la industria de la IA. Según el vídeo, el Secretario del Tesoro de EE. UU., Bessent, mencionó recientemente que la inversión en IA está provocando una lucha de capital a corto plazo, mostrando una visión diferente a las afirmaciones tradicionales al sostener que la mejora de la productividad llegará en algún momento. Esto sugiere que los tipos de interés, que son el precio del dinero, están subiendo debido a la concentración de la demanda de las empresas de IA por tomar prestado capital.
La magnitud de la demanda específica de fondos es considerable. Según las previsiones de JPMorgan, el volumen previsto de emisión de bonos corporativos por parte de las grandes empresas tecnológicas en 2027 alcanzará los 420.000 millones de dólares, un aumento del 60% respecto a este año. Además, se estima que la emisión de deuda relacionada con la IA alcanzará los 4.100.000.000.000 de dólares para el año 2030. Esta demanda masiva de capital se debe a que las empresas de IA están invirtiendo sumas astronómicas para la construcción de centros de datos. Goldman Sachs pronosticó que la escala de inversión en centros de datos alcanzará los 800.000 millones de dólares en 2026 y los 1,4 billones de dólares en 2028, lo cual supera significativamente el 1% de la proporción de inversión respecto al GDP que se vio durante la burbuja de las IT en el pasado.
Aumento de los costes de los insumos y presión inflacionaria antes de la revolución de la productividad
A diferencia de la expectativa previa de que la IA reduciría los tipos de interés, actualmente la inversión en IA se encuentra en una etapa que está elevando los precios. Esto se debe a que, antes de que ocurra la revolución de la productividad y los precios bajen, primero aumentan los precios de los bienes intermedios y los costes de infraestructura relacionados con la IA. Según lo confirmado por el caso de Microsoft, de los 72.000 millones de dólares invertidos en instalaciones de producción este año, 25.000 millones se debieron puramente al aumento del precio de los componentes.
Especialmente, el coste de la expansión de la red eléctrica está surgiendo como una variable principal para el aumento de los precios. Debido al aumento repentino de la demanda de electricidad para operar centros de datos de IA, la presión por el aumento de las tarifas eléctricas es mayor, lo que sirvió de trasfondo para que la United States House of Representatives aprobara un proyecto de ley que obliga a los operadores de centros de datos a asumir los costes de la red eléctrica. El aumento de las tarifas eléctricas tiene una estructura que puede afectar a los precios de la vida cotidiana en general, como el funcionamiento de los hornos en las panaderías o la operación del metro. De este modo, si los precios suben a medida que aumentan los costes de los insumos de la IA, la Federal Reserve se enfrentará al dilema de tener que mantener altos los tipos de interés de referencia o incrementarlos aún más para lograr la estabilidad de precios.
La nueva normalidad de tipos altos y el aumento de la prima de riesgo de las empresas de IA
Debido al cambio estructural en la demanda de fondos, el tipo de interés neutral determinado por la Federal Reserve también ha subido. El tipo de interés neutral, que se consideraba del 2,5% hasta 2024, ha sido ajustado recientemente al alza al 3,2%, lo que significa que los tipos de interés altos se han convertido en el nuevo estándar (nueva normalidad). Mientras persiste la situación en la que la demanda de préstamos es alta pero la oferta no es suficiente, se está creando un entorno en el que es difícil esperar una caída de los tipos de interés.
En el mercado, la tendencia también es de un aumento en la prima de riesgo para las empresas de IA. A diferencia de los bonos corporativos de grado de inversión general, cuya prima sobre los bonos del Tesoro es de aproximadamente un 0,78%, los bonos corporativos relacionados con la IA están teniendo una prima alta de 1,15 puntos porcentuales. Además, dado que el rendimiento de los bonos del Tesoro a 10 años de EE. UU. alcanza actualmente el 5,2%, está apareciendo un fenómeno inusual en el que el margen de beneficio de las empresas del S&P 500 y el rendimiento de los bonos del Tesoro muestran niveles similares. Esto demuestra que la presión al alza de los tipos de interés es tan fuerte que el rendimiento de las acciones, que son activos de riesgo, se vuelve similar al rendimiento de los bonos del Tesoro, que son activos seguros.
0Comentarios
Los comentarios están desactivados por ahora.