
"La diversificación de divisas no es una opción, sino una necesidad"... La estrategia de asignación de activos propuesta por el Dr. Hong Chun-uk
El Dr. Hong Chun-uk analiza cómo la diversificación de divisas mejora la rentabilidad y la estabilidad de una cartera de inversión. Además, propone métodos de asignación de activos basados en el rendimiento de las pruebas PISA y la expansión hacia mercados globales.
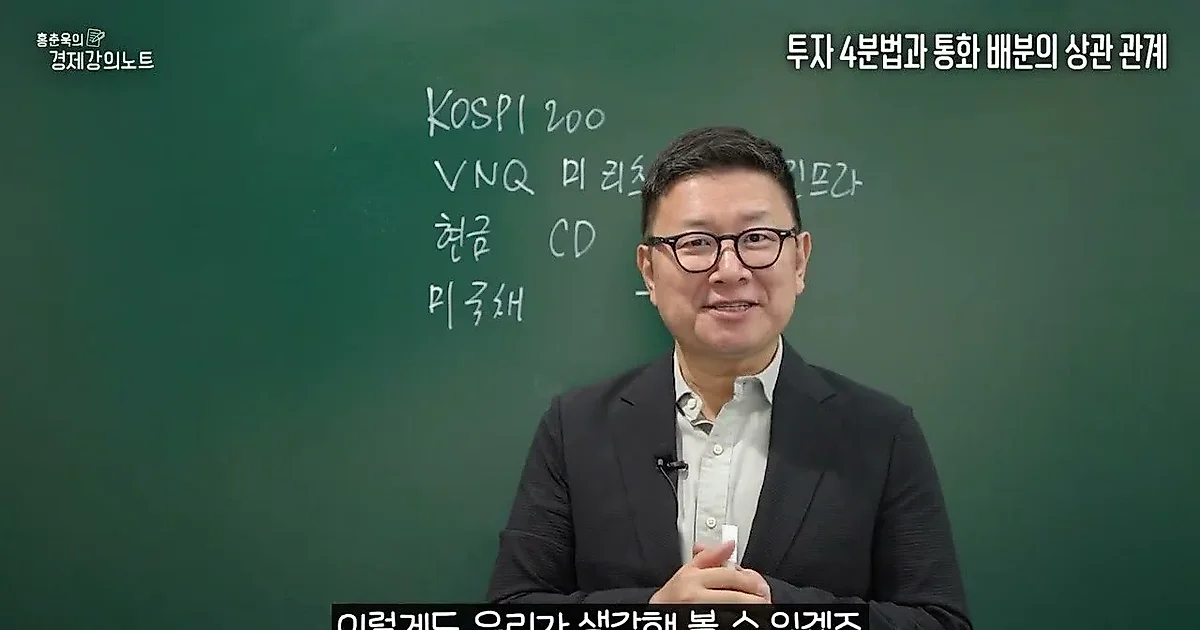
Ha surgido un análisis que indica que la diversificación de divisas desempeña un papel fundamental en la mejora de la rentabilidad y la obtención de estabilidad durante el proceso de asignación de activos. Se explica que, dado que la dirección de los cambios en los tipos de cambio entre países es diferente, poseer una mezcla adecuada de divisas puede aumentar la capacidad de defensa durante los periodos de ajuste del mercado y ampliar el margen de beneficios durante los periodos de ascenso.
El impacto de la diversificación de divisas en la estabilidad de la cartera
El economista Dr. Hong Chun-uk enfatizó la importancia de la diversificación de divisas al asignar activos en un video. Según el Dr. Hong, en comparación con configurar una cartera con una sola divisa específica, mezclar varias divisas mostró una capacidad de defensa relativamente mayor durante periodos de ajuste del mercado, como en 2022 o principios de 2025. Por el contrario, el análisis indica que en los mercados alcistas, el potencial de explosión de los beneficios también fue mejor.
Los componentes principales del "Método de inversión en cuatro partes" presentado por el Dr. Hong son cuatro. Específicamente, consiste en acciones coreanas (KOSPI 100), REITs estadounidenses (VNGQ), efectivo (CD ETF) y bonos del Tesoro de los Estados Unidos. Si esto se sustituyera por activos en won coreano nacional, se podrían utilizar ETFs de infraestructura inmobiliaria nacional en lugar de los REITs estadounidenses, y bonos del Tesoro de Corea en lugar de los bonos del Tesoro de los Estados Unidos. Sin embargo, el Dr. Hong citó los resultados de las pruebas retrospectivas (backtest) explicando que una cartera compuesta únicamente por won tiende a tener una rentabilidad más baja y una mayor volatilidad en comparación con una cartera que incluye dólares. Por otro lado, añadió que la diversificación de divisas es necesaria porque poseer el 100% solo en dólares podría exponerse a la volatilidad del tipo de cambio, aumentando nuevamente la volatilidad.
Correlación entre los resultados de PISA y la tasa de crecimiento económico
Como criterio sobre qué países observar para una asignación de activos global, el Dr. Hong presentó los resultados de PISA (Programa para la Evaluación Internacional de Estudiantes), un examen internacional de rendimiento académico. Según los datos presentados por el Dr. Hong, existe una fuerte correlación entre los resultados de PISA y la tasa de crecimiento económico per cápita. Países como Corea, Singapur, Hong Kong y Vietnam, donde la inversión en educación es activa y el rendimiento de los estudiantes está entre los mejores del mundo, tienden a mostrar altas tasas de crecimiento.
Por el contrario, países como República Dominicana, Qatar, Argentina, Brasil, México, Colombia y Perú, que tienen poca inversión en educación y bajos rendimientos estudiantiles, mostraron tasas de crecimiento relativamente bajas. El Dr. Hong explicó que, basándose en estos indicadores, se puede juzgar qué países tienen un futuro brillante, mencionando positivamente a Estonia y Polonia entre los países europeos. Además, sugirió que, además del mercado de los Estados Unidos, se pueden incluir en la cartera a Japón, que está en una tendencia de crecimiento, y a la India, considerando su motor económico a través de la llegada de talento a los Estados Unidos.
Sofisticación de la cartera mediante la expansión de activos de inversión
El Dr. Hong explicó que cuanto más variedad de tipos de activos de inversión haya, más ventajoso será para expandir la "Efficient Frontier". Dado que en el mercado nacional a menudo faltan productos REIT para invertir, el propósito es que es importante aumentar la variedad de activos incluyendo activos extranjeros.
Más allá del "Método de inversión en cuatro partes" existente, si se añaden el yen japonés o activos relacionados con China, es posible expandirse hacia el "Método de inversión en siete partes" o el "Método de inversión en diez partes". Por ejemplo, si se considera que la proporción de acciones coreanas es excesivamente alta en comparación con su peso en el mercado mundial (2~4%), se puede reducir la proporción de acciones coreanas al 10% y diversificar el resto de la proporción hacia China, India, Japón, etc., para configurar la cartera. El Dr. Hong indicó que el uso de productos como el MSCI World ETF que cotizan en el mercado nacional puede ayudar a la inversión diversificada global.
0Comentarios
Los comentarios están desactivados por ahora.