
“货币分散不是选择而是必须”……洪春旭博士建议的资产配置策略
分析指出,在资产配置过程中,货币分散在改善收益率和确保稳定性方面发挥着核心作用。由于各国汇率变化方向不同,适当混合持有多种货币可以在市场调整期提高防御力,并在上升期扩大收益空间。
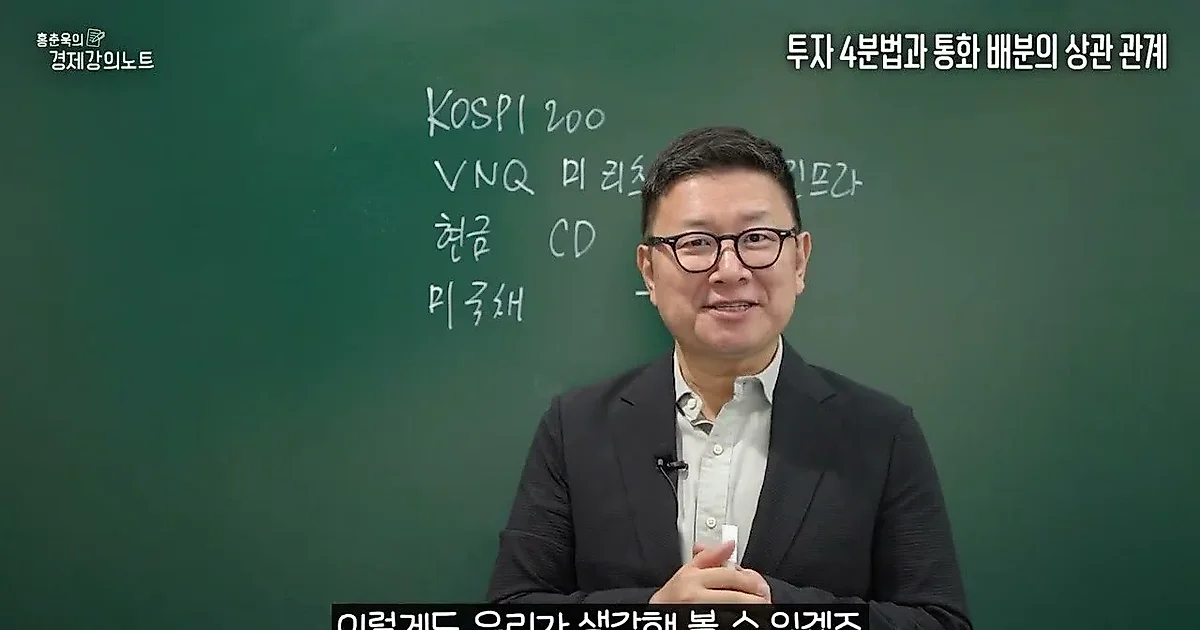
有分析指出,在资产配置过程中,货币分散在改善收益率和确保稳定性方面发挥着核心作用。由于各国汇率变化方向不同,通过适当混合持有多种货币,可以在市场调整期提高防御力,并在上升期扩大收益空间。
货币分散对投资组合稳定性的影响
经济学家洪春旭博士在视频中强调了资产配置时货币分散的重要性。根据洪博士的说法,与仅由单一货币构成的投资组合相比,混合多种货币的组合在2022年或2025年初等市场调整期表现出了相对更高的防御力。相反,分析认为在上升市场中,其收益的爆发力也更好。
洪博士提出的“投资四分法”的核心组成部分有四项。具体包括韩国股票(KOSPI 100)、美国REITs(VNGQ)、现金(CD ETF)以及美国国债。如果仅用韩国韩元资产来替代构建,可以用国内房地产基础设施ETF代替美国REITs,用韩国国债代替美国国债。但洪博士引用回测结果解释称,仅由韩元构成的投资组合与混合了美元的投资组合相比,往往具有较低的收益率和更高的波动性。另一方面,如果100%仅持有美元,则会暴露在汇率波动中,导致波动性再次增大,因此需要进行货币分散。
PISA成绩与经济增长率的相关性
关于为了全球资产配置应该关注哪些国家,洪博士提出了国际学生能力评估(PISA)成绩作为标准。根据洪博士提供的资料,PISA成绩与人均经济增长率之间存在强相关性。教育投入活跃且学生成绩处于世界领先水平的国家,如韩国、新加坡、香港、越南等,往往表现出较高的增长率。
相反,教育投入较少且学生成绩较低的多米尼加、卡塔尔、阿根廷、巴西、墨西哥、哥伦比亚、秘鲁等国,则表现出相对较低的增长率。洪博士解释说,可以基于这些指标判断未来明朗的国家,并在欧洲国家中积极提到了爱沙尼亚和波兰。此外,他还建议除了美国市场外,还可以将处于增长趋势的日本,以及考虑到人才流入美国从而产生经济动力的印度纳入投资组合。
通过扩展投资资产实现投资组合高级化
洪博士解释说,投资资产的种类越多,越有利于扩展“Efficient Frontier”。由于韩国国内往往缺乏值得投资的REITs产品,因此其意图是强调通过包含海外资产来增加资产种类非常重要。
超越现有的“投资四分法”,如果增加日元或与中国相关的资产,可以扩展为“投资七分法”或“投资十分法”。例如,如果判断韩国股票在全世界市场中所占的比例(2~4%)过高,可以将韩国股票的比例降至10%,并将剩余比例分散到中国、印度、日本等地来构建投资组合。洪博士指导称,利用韩国上市的MSCI World ETF等可以对全球分散投资有所帮助。
0评论
当前已关闭评论功能。