
Persiste la presión al alza en los rendimientos de los bonos del Tesoro de EE. UU.: ¿compensarán los beneficios de las empresas de IA la carga de los altos tipos de interés?
La atención del mercado se centra en la dirección de la política monetaria y los rendimientos de los bonos tras el cambio de postura de la Federal Reserve. Mientras la inestabilidad fiscal y el cambio en los inversores presionan al alza los tipos, el crecimiento de los beneficios en el sector de la IA podría ofrecer una ventaja relativa a las acciones frente a la renta fija.
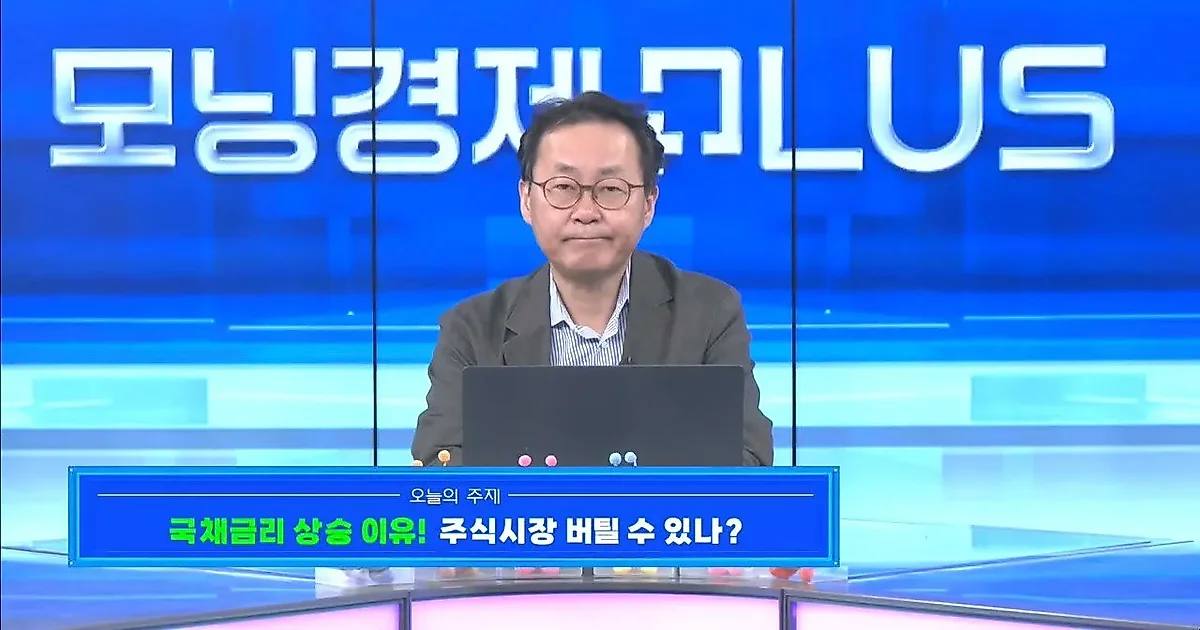
A medida que la Federal Reserve (Fed) elimina las advertencias sobre los riesgos de la parte baja de la economía y comienza a vigilar los riesgos de inflación, la atención del mercado se centra en la dirección futura de la política monetaria y el rumbo de los rendimientos de los bonos del Tesoro. Mientras las opiniones de los miembros de la Fed muestran un amplio espectro sobre la política de tipos para el próximo año, surge la posibilidad de que se mantenga una tendencia de tipos de interés elevados.
El gráfico de puntos de la Fed y la dirección de la política monetaria
El economista de Woori Bank, Park Hyeong-jung, analizó el cambio de actitud de la Fed tras la reunión de la FOMC de septiembre. Según el economista Park, la Fed había prestado atención a los riesgos de la parte baja de la economía a través de sus comunicados, pero en la FOMC de septiembre eliminó las frases relacionadas y, en su lugar, comenzó a vigilar los riesgos de inflación. Las opiniones de los miembros, reflejadas en el gráfico de puntos, son muy diversas para el próximo año. La distribución es amplia, desde opiniones de que se deben mantener los tipos congelados hasta la necesidad de aumentos adicionales o recortes.
Sin embargo, basándose en las proyecciones actuales, solo una minoría de los miembros dentro de la Fed aboga por un recorte de los tipos de interés de referencia. La mayoría mantiene la postura de que se deben mantener los tipos altos hasta el próximo año. En consecuencia, se analiza que, si se produce un aumento adicional dentro de este año, es más probable que sea en diciembre que en octubre. En el caso del Bank of Korea, también existe la posibilidad de que aumente la tasa de interés de referencia una vez más este año para alinearse con la tendencia restrictiva de los bancos centrales globales, con pronósticos de que podría subir hasta el 4%, superando el consenso del mercado del 3,75%.
Inestabilidad fiscal y cambios en los inversores aumentan la presión al alza en los rendimientos de los bonos del Tesoro de EE. UU.
Uno de los principales motivos del reciente aumento en los rendimientos de los bonos del Tesoro es la preocupación por la salud fiscal de los Estados Unidos. El economista Park explicó que, junto con la inestabilidad fiscal de EE. UU., las preocupaciones sobre la salud fiscal de países avanzados como Francia, el Reino Unido y Japón son factores que mantienen los rendimientos de los bonos a niveles elevados. Especialmente, existe una estructura en la que la carga de los costes de intereses de EE. UU. inevitablemente aumentará, ya que los bonos emitidos durante el pasado periodo de tipos bajos deben ser refinanciados con nuevos bonos que se emiten a tipos de interés más altos al llegar a su vencimiento.
El cambio en la composición de los inversores también actúa como una variable que aumenta la presión al alza en los tipos de interés. En el pasado, los principales inversores en los bonos del Tesoro de EE. UU. eran instituciones públicas como los bancos centrales, pero recientemente estos están tendiendo a reducir su proporción en los bonos del Tesoro y a aumentar su proporción en activos alternativos, incluyendo el oro. En su lugar, los inversores privados, individuos y los ETF se están consolidando como los principales inversores en los bonos del Tesoro de EE. UU. Se analiza que estos inversores privados, al ser más sensibles a los tipos de interés que las instituciones públicas, tienen una alta probabilidad de exigir tipos de interés más altos si las condiciones fiscales de EE. UU. se vuelven inestables.
Ventaja relativa del mercado de valores basada en los beneficios de las empresas de IA
Dado que el aumento de los rendimientos de los bonos del Tesoro significa una caída en el precio de los bonos, esto puede representar una carga para los inversores privados que deben considerar las pérdidas de capital. Generalmente, cuando los rendimientos de los bonos del Tesoro son altos, se ajustan las opiniones de inversión en acciones, pero el economista Park evaluó que las acciones siguen siendo un mejor activo de inversión que los bonos. Esto se debe a que las perspectivas de beneficios de las empresas de IA y de semiconductores son muy positivas.
A medida que comienza la temporada de resultados del tercer trimestre, aumenta la expectativa de mejora de los beneficios de las empresas de IA, y se explica que este crecimiento de los beneficios podría compensar la carga de la tasa de descuento causada por los altos tipos de interés. No obstante, se concluyó que el atractivo absoluto de las acciones no es extremadamente alto, sino que poseen una ventaja relativa frente a los bonos en el aspecto de que los beneficios de las empresas compensan el viento en contra de los altos tipos de interés.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.