
美国国债收益率面临持续上涨压力……AI企业利润能否抵消高利率负担
随着美联储开始警惕通胀风险并删除了对经济下行风险的警示,市场正密切关注货币政策走向及国债收益率走势。经济学家Park Hyeong-jung分析认为,尽管高利率维持压力存在,但AI及半导体企业的利润增长有望抵消高利率带来的负面影响,使股票相对于债券具有相对优势。
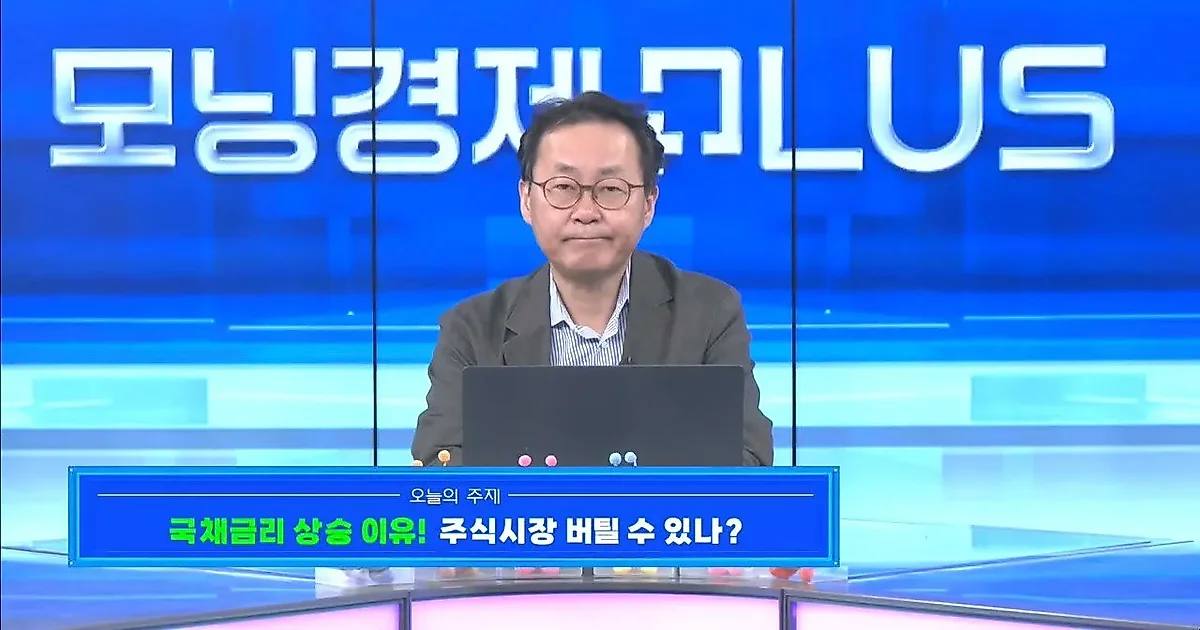
随着美国联邦储备制(Fed·美联储)删除了对经济下行风险的警示文句并开始警惕通胀风险,市场正将目光集中在未来的货币政策方向以及国债收益率的走向。在美联储委员们对明年利率政策的意见呈现广泛光谱的情况下,维持高利率基调的可能性正在被提出。
美联储点阵图与货币政策方向
友利银行经济学家Park Hyeong-jung指出了9月FOMC会议后美联储态度的变化。根据Park经济学家的说法,美联储此前一直通过声明关注经济下行风险,但在9月FOMC会议上删除了相关文句,转而开始警惕通胀风险。通过点阵图显示的委员们意见在明年范围内非常多样化。从主张冻结利率的意见到主张需要进一步加息或降息的意见,分布非常广泛。
不过,基于目前的预测值来看,美联储内部主张下调基准利率的委员仅为少数。多数人持明年需维持高利率的立场。因此分析认为,如果年内进行一次追加加息,更有可能是在12月而非10月。就韩国银行而言,为了配合全球央行的紧缩基调,年内有可能再次上调基准利率,甚至有预测认为利率可能突破市场共识的3.75%,上调至4%。
增加美债收益率上涨压力的财政不安与投资者变化
近期国债收益率上升的主要原因之一被指向了对美国财政稳健性的担忧。Park经济学家解释说,美国的财政不安以及法国、英国、日本等发达国家的财政稳健性担忧,是导致国债收益率维持在高水平的因素。特别是由于过去低利率时期发行的债券面临到期并需要以新债券进行置换的过程,必须以高利率发行,这使得美国的利息支出负担不可避免地增加。
投资者构成的变化也在发挥增加利率上涨压力的变量作用。过去美国国债的主要投资者是央行等公共机构,但近期这些机构正呈现出减少美债占比、增加包括黄金在内的替代资产占比的趋势。取而代之的是,民间投资者、个人、ETF正成为美债的主要投资者。分析认为,由于这些民间投资者比公共机构对利率更为敏感,一旦美国的财政状况变得不稳定,他们极有可能要求更高的利率。
基于AI企业利润的股市相对优势
国债收益率上升意味着债券价格下跌,因此对于需要考虑资本损失的民间投资者来说,这可能成为一种负担。通常情况下,如果国债收益率较高,人们会调整股票投资意见,但Park经济学家评价称,相比债券,股票仍然是更好的投资资产。这是因为AI及半导体企业的利润前景非常乐观。
随着第三季度财报季的开始,市场对AI企业利润改善的期待正在升高,解释称这种利润增长有望抵消高利率带来的折现率负担。不过,他也总结道,股票本身的绝对吸引力并非极高,而是在企业利润抵消高利率逆风方面,相对于债券具有相对优势。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。