
미국 국채금리 상승 압력 지속…AI 기업 이익이 고금리 부담 상쇄할까
연준의 통화정책 방향과 미국 재정 불안에 따른 국채금리 상승 압력, 그리고 AI 기업 이익이 주식 시장에 미칠 영향을 분석합니다.
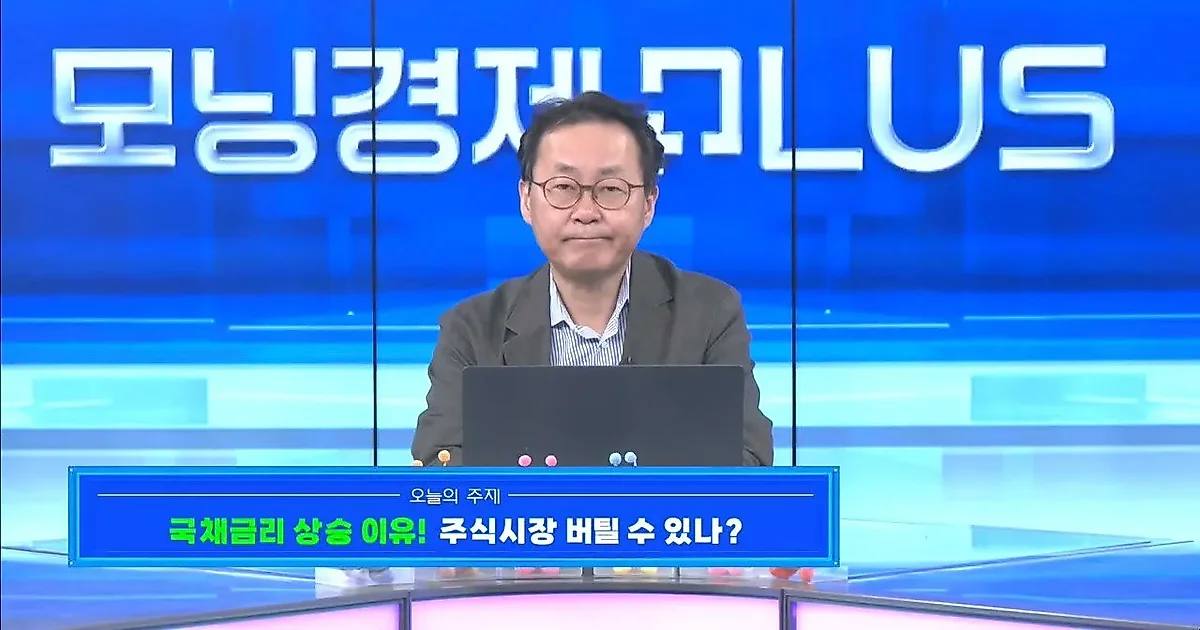
미국 연방준비제도(Fed·연준)가 경기 하방 위험에 대한 경계 문구를 삭제하고 물가 상승 위험을 경계하기 시작함에 따라, 향후 통화정책의 방향성과 국채금리의 향방에 시장의 이목이 쏠리고 있다. 연준 위원들의 의견이 내년 금리 정책에 대해 넓은 스펙트럼을 보이는 가운데, 고금리 기조가 유지될 가능성이 제기된다.
연준 점도표와 통화정책 방향성
우리은행 박형중 이코노미스트는 9월 FOMC 회의 이후 연준의 태도 변화를 짚었다. 박 이코노미스트에 따르면 연준은 그동안 성명문을 통해 경기 하방 위험에 대해 주의를 기울여 왔으나, 9월 FOMC에서는 관련 문구를 삭제하고 대신 물가 상승에 대한 위험을 경계하기 시작했다. 점도표를 통해 나타난 위원들의 의견은 내년까지 매우 다양하다. 금리를 동결해야 한다는 의견부터 추가 인상, 혹은 인하가 필요하다는 의견까지 폭넓게 분포되어 있다.
다만 현재의 투사치를 바탕으로 보면, 연준 내부에서 기준금리 인하를 주장하는 위원은 소수에 불과하다. 다수는 내년까지 고금리를 유지해야 한다는 입장이다. 이에 따라 연내 한 차례 추가 인상이 이루어진다면 10월보다는 12월이 될 가능성이 높다고 분석했다. 한국은행의 경우에도 글로벌 중앙은행들의 긴축 기조에 맞춰 연내 한 차례 더 기준금리를 인상할 가능성이 있으며, 시장 컨센서스인 3.75%를 넘어 4%까지도 인상될 수 있다는 전망이 나왔다.
미 국채금리 상승 압력 높이는 재정 불안과 투자자 변화
최근 국채금리가 상승하는 주요 원인 중 하나로 미국의 재정 건전성에 대한 우려가 지목됐다. 박 이코노미스트는 미국의 재정 불안과 더불어 프랑스, 영국, 일본 등 선진국들의 재정 건전성 우려가 국채금리를 높은 수준에서 유지하게 만드는 요인이라고 설명했다. 특히 과거 저금리 시기에 발행된 채권들이 만기를 맞아 새로운 채권으로 차환되는 과정에서 높은 금리로 발행해야 하므로 미국의 이자 비용 부담이 늘어날 수밖에 없는 구조다.
투자자 구성의 변화도 금리 상승 압력을 높이는 변수로 작용하고 있다. 과거 미 국채의 주요 투자자는 중앙은행과 같은 공공기관이었으나, 최근 이들은 미 국채 비중을 줄이고 금을 포함한 대체 자산 비중을 늘리는 추세다. 대신 민간 투자자, 개인, ETF 등이 미 국채의 주요 투자자로 자리 잡고 있다. 이러한 민간 투자자들은 공공기관에 비해 금리에 민감하기 때문에, 미국의 재정 여건이 불안해지면 더 높은 금리를 요구할 가능성이 크다고 분석했다.
AI 기업 이익 기반한 주식 시장의 상대적 우위
국채금리 상승은 채권 가격 하락을 의미하므로, 자본 손실을 고려해야 하는 민간 투자자들에게는 부담이 될 수 있다. 일반적으로 국채금리가 높으면 주식 투자 의견을 조절하게 되지만, 박 이코노미스트는 채권보다는 주식이 여전히 나은 투자 자산이라고 평가했다. 이는 AI 및 반도체 기업들의 이익 전망이 매우 좋기 때문이다.
3분기 실적 시즌이 시작됨에 따라 AI 기업들의 이익 개선 기대감이 높아지고 있으며, 이러한 이익 성장이 고금리로 인한 할인율 부담을 상쇄할 수 있을 것으로 보인다는 설명이다. 다만 주식의 절대적인 매력 자체가 매우 높은 것은 아니며, 기업 이익이 고금리의 역풍을 상쇄하는 측면에서 채권 대비 상대적 우위에 있다고 정리했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.