
純資産10億ウォンで上位10%、ホン・チュヌク博士が示す資産形成術
韓国における純資産10億ウォンは上位10%に相当する。ホン・チュヌク博士は、資産形成の鍵として「投資四分法」を提唱し、月々の貯蓄額に応じた具体的な達成シミュレーションを提示した。
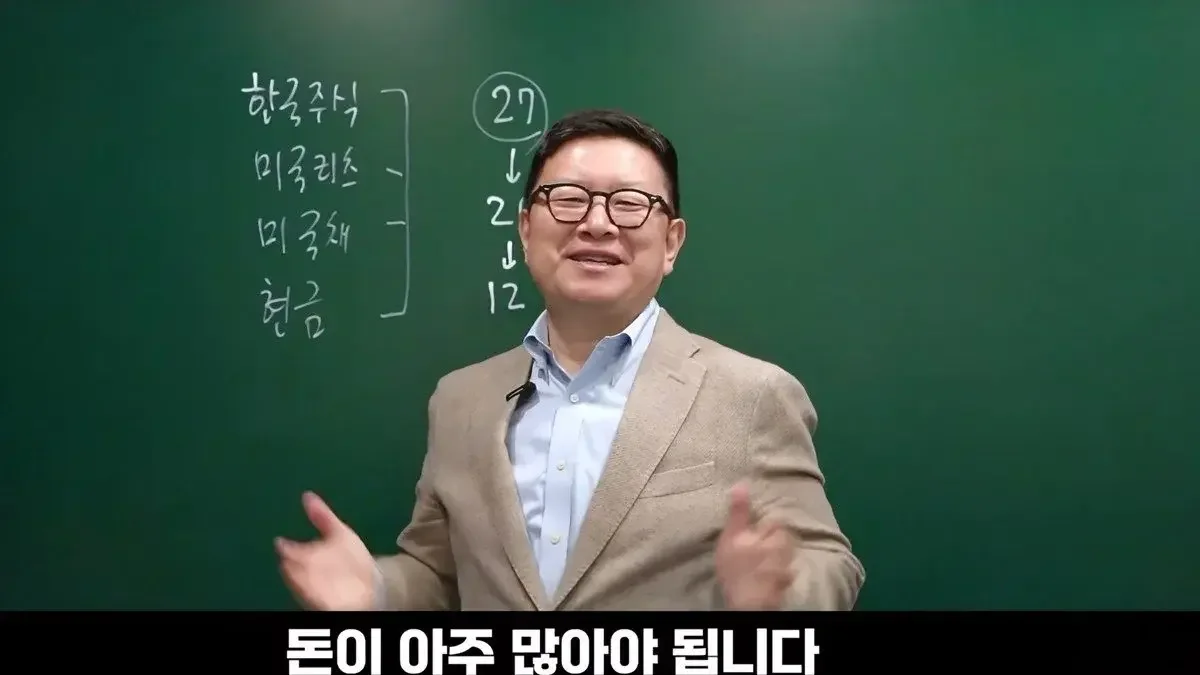
韓国で純資産10億ウォンは上位10%に相当するが、ホン・チュヌク博士は預金のみではインフレや税金により資産形成が困難だと指摘し、韓国株式や米国債などに25%ずつ配分する「投資四分法」を提唱している。
韓国において純資産10億ウォンを保有していれば、上位10%に該当する。インターネット上では、10億ウォンでは退職後の生活を保障するには不十分だという冷ややかな声もあるが、統計的な数値で見れば依然として非常に高い経済的地位である。2025年基準の韓国における純資産上位10%の境界線は11億ウォン、上位5%は16億3,000万ウォン、上位1%は35億ウォン水準となっている。
ホン・チュヌク博士が伝えるこの投資設計法の核心は、現在の財務状態を正確に把握することから始まる。ホン博士は、自身の家族が毎年年初に「お母さんとお父さんの夢」というエクセルファイルを通じて資産状況を点検していると明かした。このファイルには、住宅を含む総資産と負債、そして年間の所得と支出が記録される。純資産を確認した後、毎年発生する余剰キャッシュフローに基づき、資産が年何パーセントの収益率で成長できるかを計算し、目標達成時期を予測する方式だ。
月々の貯蓄額で変わる10億ウォン達成シナリオ
ホン博士は現実的な投資戦略として、韓国株式、アメリカのリッツ(REITs)、アメリカ国債、韓国の現金をそれぞれ25%ずつ配分する「投資四分法」を提示した。この戦略に基づき、毎月貯蓄する金額によって10億ウォンの純資産を達成するまでの時間がどのように変化するかをシミュレーションした結果は以下の通りである。
まず、社会人になりたての人が毎月100万ウォンずつ貯蓄しながら投資四分法を実行する場合、10億ウォンを貯めるのに約27年を要する。もし貯蓄額を月200万ウォンに増やせば、達成期間は21年に短縮される。これは、社会人として働き始めてから40代後半まで主要な職場に留まる一般的なライフサイクルを考慮すると、十分に実現可能な数値であるとホン博士は説明する。
貯蓄余力がより大きい共働き世帯の場合、結果はさらに劇的だ。一人の所得を生活費や教育費に充て、もう一人の所得の全額を投資に集中させて月400万ウォンを貯蓄する場合、10億ウォンの達成期間は12年まで短縮される。ホン博士は資産形成の3大原則として、▲最大限の貯蓄(支出の抑制) ▲20年程度の長いスパンで行う継続的な投資 ▲所得そのものを高めるための努力(若い時期の自己啓発)を挙げた。
預金金利では限界…「投資は選択ではなく必須」
単に銀行預金だけで資産を増やす戦略は、インフレと税金という障壁にぶつかる。ホン博士は2000年を基準に、1億ウォンを用いた投資四分法と韓国の預金金利の成果を比較した。同期間に投資四分法を活用していれば資産は約8億ウォンに迫ったが、年3%水準の預金金利に依存していた場合は、資産は約2億ウォン水準に留まった。
預金は元本割れのリスクがないという強力な利点があるが、複利効果の側面では投資戦略に比べて著しく劣る。特に現在のように政策金利が3%台であり、消費者物価上昇率が2%台を上回る環境では、実質収益率は低くなるしかない。ここに15.4%に達する利子所得税まで考慮すると、預金の魅力はさらに低下する。
ホン博士は「インフレよりも利率が低い世界では、投資は選択ではなく必須である」と強調した。同氏は、投資四分法にはETFの手数料や年1回のリバランス過程で発生する売買コストが伴うものの、確定的に発生する利子所得税に比べれば相対的に費用効率的であると分析した。結局のところ、損失を抑えつつ安定的な収益を出せる戦略を探求し、勉強することが資産を増やす核心であると説明している。
0コメント
現在コメントの投稿は無効になっています。