
Hong Chun-wook博士提出资产设计法助力达成10亿韩元目标
Hong Chun-wook博士分享了通过准确掌握财务状况并实施“投资四分法”来积累资产的策略,并对比了投资与银行存款的收益差异。
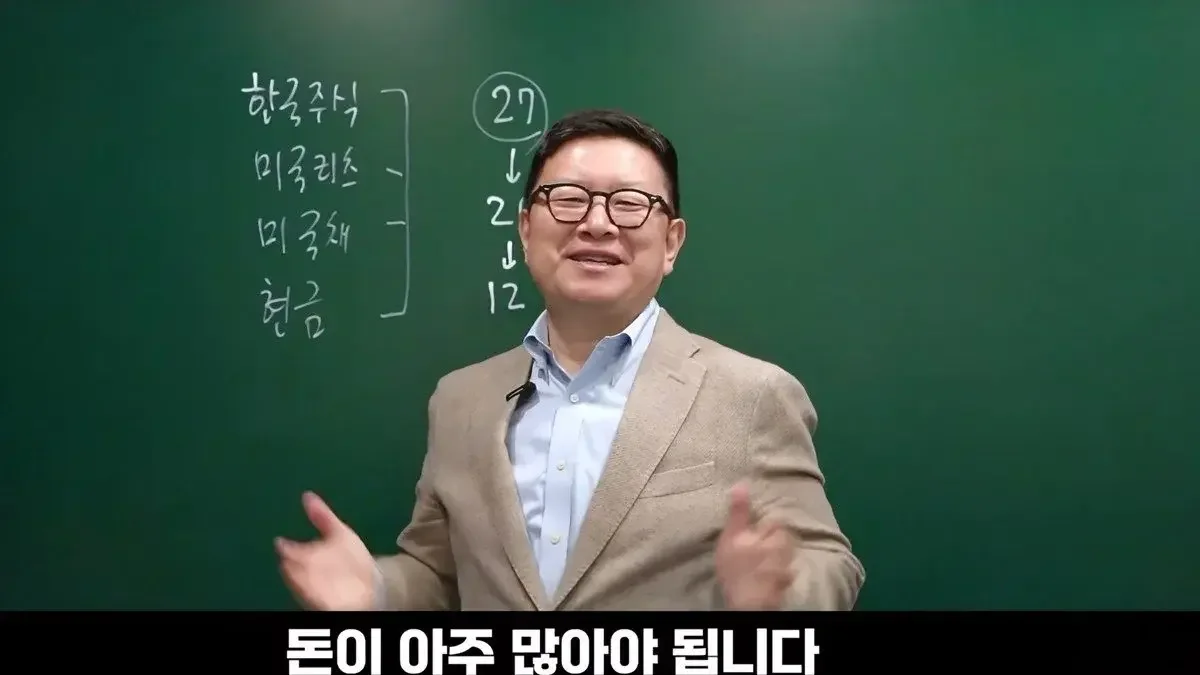
根据2025年标准,韩国净资产前10%的门槛为11亿韩元。Hong Chun-wook博士通过“投资四分法”模拟显示,若每月储蓄400万韩元,约12年即可达成10亿韩元净资产。
在韩国,拥有10亿韩元的净资产即属于前10%的行列。尽管网络上存在“10亿韩元不足以保障退休”的嘲讽声,但从统计数据来看,这仍代表着极高的经济地位。以2025年为标准,韩国净资产前10%的门槛为11亿韩元,前5%为16.3亿韩元,前1%则达到35亿韩元水平。
Hong Chun-wook博士传达的这一投资设计法的核心,在于从准确掌握当前的财务状况开始。Hong博士透露,他的家人每年年初都会通过名为“爸爸妈妈的梦想”的Excel文件来检查资产状况。该文件记录了包括住房在内的总资产与负债,以及每年的收入和支出。在确认净资产后,通过每年产生的盈余现金流,计算资产可以实现多少百分比的年收益率,从而预测达成目标的时点。
根据每月储蓄额变化的10亿韩元达成情景
作为现实的投资策略,Hong博士提出了将韩国股票、美国REITs、美国国债和韩国现金各分配25%的“投资四分法”。基于这一策略,针对每月储蓄金额不同而导致达成10亿韩元净资产所需时间的变化,模拟结果如下。
首先,若职场新人每月储蓄100万韩元并执行投资四分法,达成10亿韩元约需27年。如果将储蓄额增加到每月200万韩元,达成时间将缩短至21年。Hong博士解释称,考虑到从开始工作到40岁后期仍留在主要职场的普通生命周期,这是一个完全可以实现的数值。
对于储蓄能力更强的双薪家庭,结果则更为显著。如果将其中一人的收入用于生活费和教育费,而将另一人的全部收入集中用于投资,即每月储蓄400万韩元,达成10亿韩元的时间将缩短至12年。Hong博士提出了资产形成的三大原则:▲最大限度地储蓄(控制支出) ▲保持约20年长周期的持续投资 ▲提高收入本身的能力(年轻时的自我开发)。
存款利率存在局限……“投资并非选择而是必需”
单纯依靠银行存款来增加资产的策略,会遭遇通货膨胀和税收的障碍。Hong博士对比了从2000年起以1亿韩元为基准,执行投资四分法与韩国存款利率的成果。在同一时期,若利用投资四分法,资产将接近8亿韩元;但如果依赖年利率3%左右的存款,资产仅能维持在2亿韩元左右。
虽然存款具有无本金损失风险的强大优势,但在复利效应方面明显落后于投资策略。特别是在当前政策利率处于3%区间、消费者物价上涨率超过2%的环境下,实际收益率必然会降低。再加上高达15.4%的利息所得税,存款的吸引力进一步下降。
Hong博士强调:“在利率低于通货膨胀的世界里,投资并非选择而是必需。”他分析称,虽然投资四分法会伴随ETF手续费或每年一次重新平衡过程中产生的交易费用,但与确定会发生的利息所得税相比,其成本效率相对较高。他解释说,最终的核心在于探索并学习如何在减少损失的同时,实现稳定的收益策略。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。