
Amazon registra un déficit de flujo de caja de 42.400 millones de dólares
Amazon ha registrado un "shock de beneficios" al no alcanzar las expectativas de ingresos y beneficio por acción, mientras que su flujo de caja libre se desploma debido a las inversiones en infraestructura de IA.
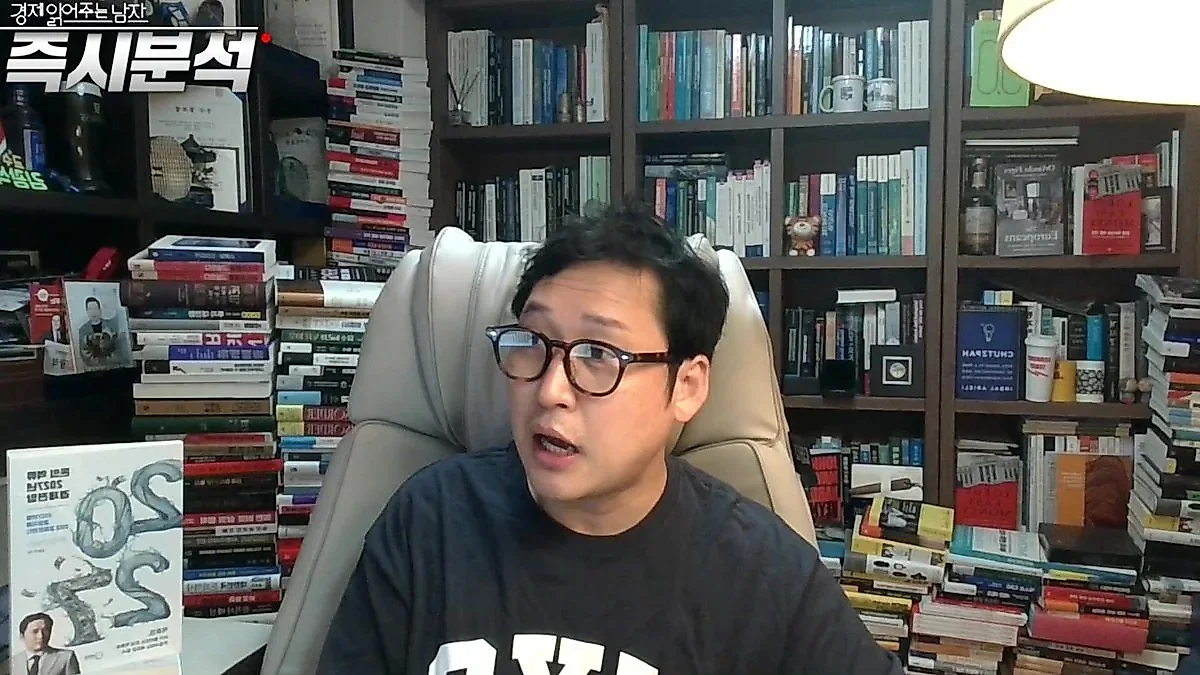
El flujo de caja libre de Amazon cayó drásticamente este tercer trimestre hasta alcanzar un déficit de 42.400 millones de dólares debido a las inversiones en infraestructura de IA, lo que genera dudas sobre la demanda futura de semiconductores de empresas como Samsung Electronics y SK hynix.
Los resultados de Amazon, líder en los mercados global de comercio electrónico y la nube, han impactado al mercado. Tras registrar un "shock de beneficios" en los que tanto los ingresos como el beneficio por acción (EPS) quedaron por debajo de las previsiones, el flujo de caja libre (FCF) se ha deteriorado drásticamente debido a las inversiones masivas para ampliar la infraestructura de IA, lo que aumenta las dudas sobre la sostenibilidad de la demanda de semiconductores en el futuro.
Según el análisis de los resultados del tercer trimestre de Amazon presentado por The Man Who Explains the Economy (Kim Kwang-seok TV), los ingresos de la compañía ascendieron a 201.940 millones de dólares, un incremento del 12% respecto al mismo periodo del año anterior. Esta cifra se sitúa aproximadamente 370 millones de dólares por debajo de la previsión de 202.310 millones de dólares recopilada por la consultora London Stock Exchange Group (LSEG). El beneficio por acción (EPS) también fue de 1,89 dólares, por debajo del consenso de Wall Street de 1,96 dólares. En particular, el profesor Kim Kwang-seok analizó que "la caída del EPS, que representa el valor por acción, es una señal de que la mejora de la rentabilidad se está estancando". En el vídeo señaló que, aunque anteriormente se celebró que los ingresos trimestrales de Amazon superaran los 200.000 millones de dólares, actualmente se mantienen en el nivel de 201.900 millones de dólares, mostrando un mal desempeño tanto en crecimiento como en rentabilidad.
AWS se desempeñó bien, pero la mayor carga de efectivo la lastró
Al observar los resultados por segmentos, Amazon Web Services (AWS), el negocio de la nube, mostró un crecimiento excepcional y fue el único en destacar. Los ingresos de AWS en el tercer trimestre alcanzaron los 45.980 millones de dólares, un aumento del 39,3% respecto al año anterior, superando la previsión de mercado de 45.480 millones de dólares. Se trata de la velocidad de crecimiento más rápida en los últimos 5 años, con un Run rate de ingresos anualizado de 184.000 millones de dólares. El CEO de Amazon, Andy Jassy, afirmó que "la inversión en AWS está dando resultados" y ofreció una perspectiva optimista de que el crecimiento continuará por encima del 40% también en 2027 y 2028. El beneficio operativo de AWS también se disparó más de un 55% interanual hasta los 17.770 millones de dólares, lo que representó más del 60% del beneficio operativo total de Amazon (28.080 millones de dólares).
Por el contrario, los sectores de publicidad y comercio minorista tuvieron un desempeño deficiente. Los ingresos del segmento de publicidad fueron de 19.640 millones de dólares, con una brecha de más de 1.000 millones de dólares respecto a la expectativa de 20.820 millones de dólares, mientras que la tasa de crecimiento del sector minorista se ralentizó significativamente, con un 6% en Norteamérica y un 5% en el extranjero, comparado con el año anterior (11% en Norteamérica y 14% en el extranjero). El problema reside en el deterioro del flujo de caja debido a los masivos gastos de capital (CapEx). Amazon aumentó sus compras de activos tangibles en 94.800 millones de dólares respecto al año anterior para ampliar sus centros de datos y equipos de IA. Debido a esto, el flujo de caja libre (FCF) anual de Amazon, tras un déficit de 7.600 millones de dólares en el trimestre anterior, registró un déficit de 42.400 millones de dólares en este tercer trimestre, lo que supone que el déficit se ha multiplicado aproximadamente por 6. En comparación con el mismo periodo del año anterior (3er trimestre de 25), el flujo de caja se contrajo bruscamente con una tasa de crecimiento del -386%. El profesor Kim Kwang-seok transmitió la preocupación del mercado indicando que "el flujo de caja libre, que es el dinero que queda tras excluir la compra de terrenos y las comisiones de compensación para construir centros de datos, se está secando".
El flujo de caja de Amazon está directamente vinculado a la demanda de semiconductores de Samsung Electronics y SK hynix
Este desempeño deficiente de Amazon no es solo un problema de una empresa individual, sino que se espera que actúe como una variable importante para las empresas coreanas de semiconductores. Al definir a Amazon no solo como una tienda, sino como una empresa que proporciona una vasta infraestructura de la nube, sus gastos de capital están directamente vinculados a la demanda de semiconductores. El profesor Kim Kwang-seok explicó: "Amazon es un cliente clave para nuestras empresas de semiconductores. Hasta ahora, el explosivo flujo de caja libre de los hiperescaladores (grandes empresas de la nube) se traducía en ventas para las empresas de semiconductores, pero ahora se plantea la duda de si ese flujo podría romperse".
De hecho, en el mercado se plantea la posibilidad de que la velocidad de aumento de los gastos de capital de las empresas tecnológicas gigantes se ralentice a partir de 2027. Hasta ahora, empresas como Amazon, Alphabet, Microsoft y Meta han impulsado la industria de los semiconductores inyectando enormes cantidades de efectivo, pero si aparece un fenómeno como el de Amazon, donde el flujo de caja libre se vuelve negativo o cae drásticamente, no tendrán más remedio que ajustar la escala de sus inversiones. El profesor Kim analizó que "si la tasa de crecimiento de los gastos de capital se frena, se está reflejando en los precios de las acciones la preocupación sobre si se podrán mantener los niveles históricos de beneficios operativos y crecimiento de ingresos que han registrado Samsung Electronics y SK hynix".
La guerra de gastos de capital de las Big Tech y el punto de inflexión de la industria de semiconductores
Actualmente, el crecimiento de la economía estadounidense (crecimiento del PIB del 3,4% en el 3er trimestre de 26) se basa en inversiones masivas donde la tasa de aumento de los gastos de capital (CapEx) contribuye con dos tercios del crecimiento. En el centro de esta guerra de inversiones se encuentran Amazon, Alphabet, Microsoft y Meta. Especialmente Amazon asume la mayor proporción de los gastos de capital entre ellos, por lo que el deterioro del flujo de caja de Amazon afecta directamente al sentimiento de inversión de todo el mercado. En el vídeo se menciona que Google también presenta problemas comunes de flujo de caja entre las empresas tecnológicas gigantes, como la transición a un flujo de caja libre negativo desde el segundo trimestre.
En última instancia, este shock de beneficios de Amazon sugiere que el "flujo de dinero" para la inversión en infraestructura de IA ha llegado a un punto de inflexión. Se advierte que, si la situación en la que la capacidad de generación de efectivo de las empresas tecnológicas no puede seguir el ritmo de la velocidad de inversión en centros de datos persiste, el impulso de crecimiento de toda la industria de semiconductores podría debilitarse. El profesor Kim señaló la posibilidad de una transición hacia una estructura de liderazgo distinta a la de los semiconductores, afirmando: "Debemos prestar atención al fenómeno de reflujo de dinero provocado por la IA".
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.