
El Dr. Hong Chun-wook desmiente mitos sobre la pensión hipotecaria en Corea del Sur
El Dr. Hong Chun-wook desmiente los temores sobre la pérdida de la propiedad y la transferencia de deudas a los herederos en el sistema de pensión hipotecaria. El experto explica que este producto financiero permite incluso dejar un remanente a los hijos si el valor de la vivienda supera lo pagado.
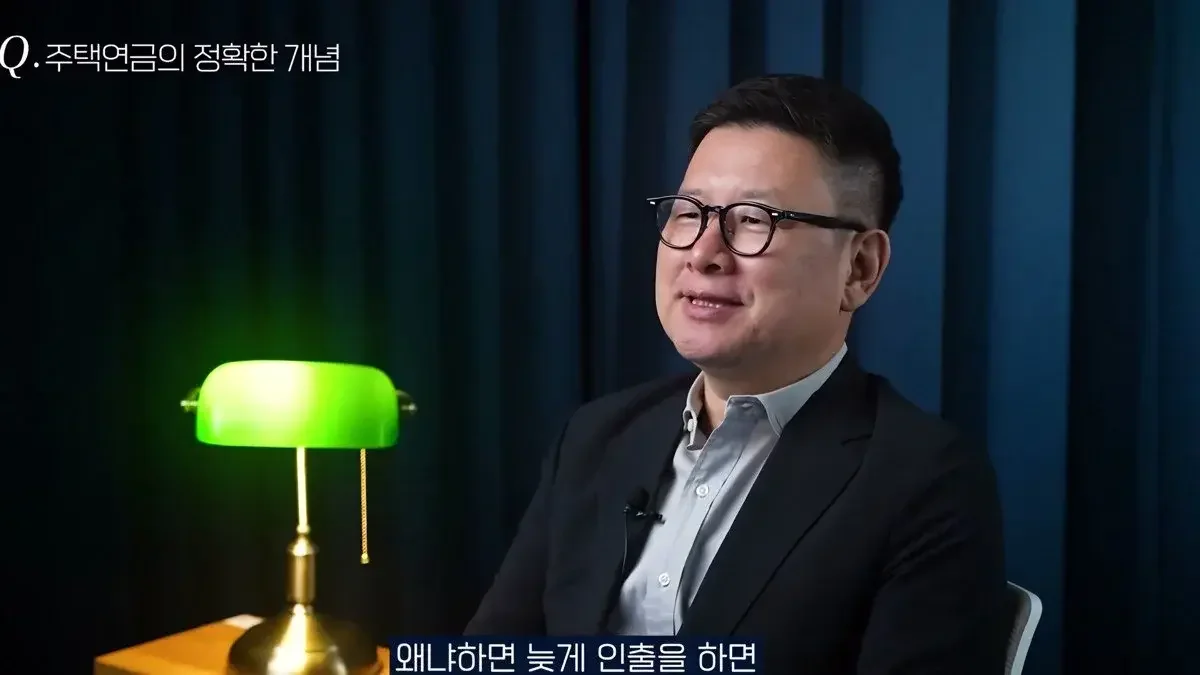
El Dr. Hong Chun-wook aclaró que los herederos no asumen deudas si la pensión supera el valor de la vivienda y que los excedentes se heredan. Actualmente, unas 150.000 familias en Corea del Sur están suscritas a este sistema para convertir sus activos inmobiliarios en efectivo.
De los 570 millones de wones que representan el patrimonio total promedio de los hogares en Corea del Sur, aproximadamente el 75%, es decir, 430 millones de wones, están concentrados en bienes raíces. Debido a que la mayor parte de los activos están inmovilizados en viviendas, muchas personas enfrentan dificultades en su vejez al tener activos pero carecer de efectivo para gastar. En el canal "Hong Chun-uk's Economics Lecture Notes", el Dr. Hong Chun-wook propone la pensión hipotecaria como una alternativa para resolver esta estructura de activos coreana y desmiente tres de los principales malentendidos sobre este sistema.
"¿El Estado me quitará la casa?"... Es similar a un préstamo con garantía hipotecaria
Uno de los mayores motivos para dudar de la suscripción a la pensión hipotecaria es la inseguridad de que "el Estado les quite la casa". El Dr. Hong Chun-wook explicó que esto es "solo una verdad parcial". Aunque la Korea Housing Finance Corporation figura como el propietario en el registro mediante un método de fideicomiso, esto tiene el mismo propósito de asegurar una garantía que cuando un banco establece una hipoteca al solicitar un préstamo con garantía inmobiliaria.
En realidad, la pensión hipotecaria tiene la naturaleza de un préstamo garantizado por la vivienda. Si el suscriptor interrumpe el cobro de la pensión y devuelve el dinero recibido hasta ese momento para cancelar el contrato, la propiedad vuelve a su estado original. Además, al suscribirse a la pensión hipotecaria, se puede disfrutar de beneficios como la reducción del impuesto sobre bienes inmuebles (hasta un 25%) para propietarios de una sola vivienda, lo que supone una ventaja en términos de carga fiscal. Aunque puede existir una incomodidad psicológica al ser clasificado como no propietario debido a que la corporación figura como titular en el registro, la propiedad en sí no se transfiere por completo.
No debe preocuparse por si "la deuda pasará a los hijos"
El segundo malentendido es la preocupación de que, si el monto recibido es menor a lo esperado o si la persona vive más de lo previsto y el total de la pensión cobrada supera el valor de la casa, la deuda se herede a los hijos. El Dr. Hong Chun-wook explicó: "Es el mismo principio que cuando, al fallecer los padres, si las deudas son mayores que los activos, se puede renunciar a la herencia".
En la pensión hipotecaria, incluso si el total de la pensión pagada es mayor que el valor de la casa en el momento del fallecimiento de los padres, no se reclama la diferencia a los hijos. Por el contrario, si el total de la pensión recibida es inferior al valor de la vivienda, la diferencia restante se devuelve a los herederos. Es decir, no hay transferencia de deuda a los hijos y, si queda patrimonio, es posible realizar la herencia. No obstante, esto tiene la premisa de que no existan actos delictivos, como recibir la pensión sin notificar el fallecimiento.
Precios altos y tipos de interés: la clave para el momento de la suscripción
La pensión hipotecaria puede suscribirse si el residente posee una vivienda con un valor de notificación oficial inferior a 1.200 millones de wones y tiene al menos 55 años (tomando como referencia a la persona de menor edad entre los cónyuges). Dado que el criterio es el valor de notificación oficial, el alcance incluye apartamentos cuyo valor de mercado ronda los 1.700 millones de wones. Por ejemplo, si se suscribe a los 55 años un apartamento con un valor de notificación de 1.200 millones de wones, se pueden recibir 1,87 millones de wones mensuales.
El Dr. Hong Chun-wook aconsejó que es ventajoso suscribirse cuando los precios de las viviendas son altos y los tipos de interés del mercado también lo son. Esto se debe a que los tipos de interés altos crean condiciones favorables para el cálculo de la pensión que se pagará en el futuro. Además, añadió que, en comparación con el "downsizing" (vender una casa grande para mudarse a una pequeña), la pensión hipotecaria puede ser una mejor opción si no se tiene la confianza para gestionar el efectivo sobrante.
Sin embargo, la pensión hipotecaria no es la respuesta para todos. No es necesario suscribirse si se espera que el precio de la vivienda suba más en el futuro, si hay planes de mudanza o si ya se ha construido una estructura suficiente de "tres niveles de pensiones", como la pensión nacional, la pensión de jubilación, etc. Actualmente, el número de hogares suscritos a la pensión hipotecaria en el país es de aproximadamente 150.000 familias, por lo que es un momento que requiere un enfoque estratégico basado en la comprensión del sistema.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.