
"집 뺏긴다?" 주택연금 오해… 남으면 자녀 상속, 모자라도 부채 승계 없다
자산의 75%가 부동산에 묶인 한국 노후 구조에서 주택연금은 유용한 대안이다. 집을 뺏기거나 자녀에게 빚이 상속된다는 오해를 바로잡고, 효율적인 가입 타이밍을 분석했다.
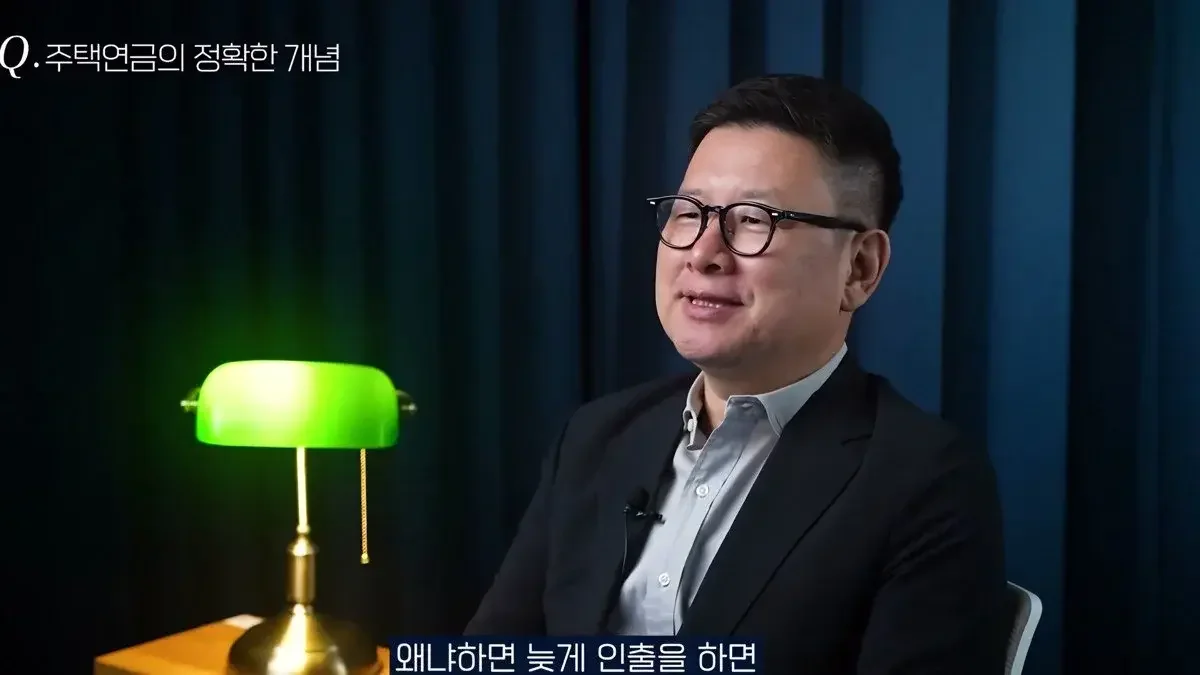
대한민국 가구의 평균 총자산 5억 7,000만 원 중 약 75%인 4억 3,000만 원이 부동산에 쏠려 있다. 자산의 대부분이 집에 묶여 있다 보니, 노후에 자산은 있지만 정작 쓸 현금이 부족해 어려움을 겪는 이들이 많다. 홍춘욱 박사가 전한 '홍춘욱의 경제강의노트'에서는 이러한 한국적 자산 구조를 해결할 대안으로 주택연금을 제시하며, 제도에 대한 세 가지 주요 오해를 바로잡았다.
"집을 나라에 뺏긴다?"… 담보 대출과 같은 성격
주택연금 가입을 망설이는 가장 큰 이유 중 하나는 '집을 국가에 뺏긴다'는 불안감이다. 홍춘욱 박사는 이를 "부분적인 진실일 뿐"이라고 설명했다. 주택연금은 신탁 방식을 통해 한국주택금융공사가 등기부상 소유자로 이름을 올리지만, 이는 주택담보대출을 받을 때 은행이 근저당을 설정하는 것과 유사한 담보 확보 목적이다.
실제로 주택연금은 집을 담보로 대출을 받는 성격을 지닌다. 가입자가 연금 수령을 중단하고 그동안 받은 돈을 돌려주며 해지하면 집은 다시 원상복구된다. 또한, 주택연금 가입 시 일세대 1주택자에 대한 재산세 감면 혜택(최대 25%)도 누릴 수 있어 세금 부담 측면에서도 이점이 있다. 등기상 소유자가 공사로 되어 있어 무주택자로 분류되는 과정에서 오는 심리적 불편함은 있을 수 있으나, 소유권 자체가 완전히 넘어가는 것은 아니다.
"자녀에게 빚이 넘어갈까" 걱정은 금물
두 번째 오해는 수령액이 기대에 못 미치거나, 예상보다 오래 살아서 받은 연금 총액이 집값을 초과할 경우 자녀에게 빚이 상속될 것이라는 우려다. 홍춘욱 박사는 "부모님이 돌아가셨을 때 자산보다 부채가 많다면 상속 포기를 하면 되는 것과 같은 원리"라고 설명했다.
주택연금은 부모가 사망한 시점의 집값보다 지급된 연금 총액이 더 많더라도, 그 부족분을 자녀에게 청구하지 않는다. 반대로 연금을 받은 총액이 집값을 밑돈다면 남은 차액은 상속인에게 돌려준다. 즉, 자녀에게 빚이 승계되는 일은 없으며, 오히려 남은 재산이 있다면 상속이 가능하다. 단, 사망 사실을 알리지 않고 연금을 수령하는 등의 범법 행위가 없어야 한다는 전제가 붙는다.
집값 상승기와 고금리, 가입 타이밍의 핵심
주택연금은 부부 중 연령이 낮은 사람을 기준으로 만 55세 이상, 공시가격 12억 원 이하의 주택을 소유한 실거주자라면 가입할 수 있다. 공시가격 기준이므로 시세가 약 17억 원 수준인 아파트까지 가입 대상에 포함된다. 예를 들어 12억 원 아파트를 55세에 가입하면 월 187만 원을 수령할 수 있다.
홍춘욱 박사는 집값이 높은 상태에서 시장 금리가 높을 때 가입하는 것이 유리하다고 조언했다. 금리가 높을수록 향후 지급될 연금액 산정에 유리한 조건이 형성되기 때문이다. 또한, 큰 집을 팔고 작은 집으로 옮기는 '다운사이징'과 비교했을 때, 남는 현금을 운용할 자신이 없다면 주택연금이 더 나은 선택이 될 수 있다고 덧붙였다.
다만 모든 이에게 주택연금이 정답은 아니다. 향후 집값이 더 오를 것으로 기대하거나, 이사 계획이 있는 경우, 혹은 국민연금과 퇴직연금 등 '3층 연금'이 충분히 구축된 경우에는 굳이 가입할 필요가 없다. 현재 우리나라 주택연금 가입 가구는 약 15만 가구 수준으로, 제도에 대한 이해를 바탕으로 한 전략적 접근이 필요한 시점이다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.