
Venta a bajo precio entre padres e hijos: precaución con el impuesto de transferencia por donación si supera el límite de '300 millones de wones'
El artículo analiza los riesgos fiscales de las transacciones inmobiliarias entre familiares, comparando las donaciones…
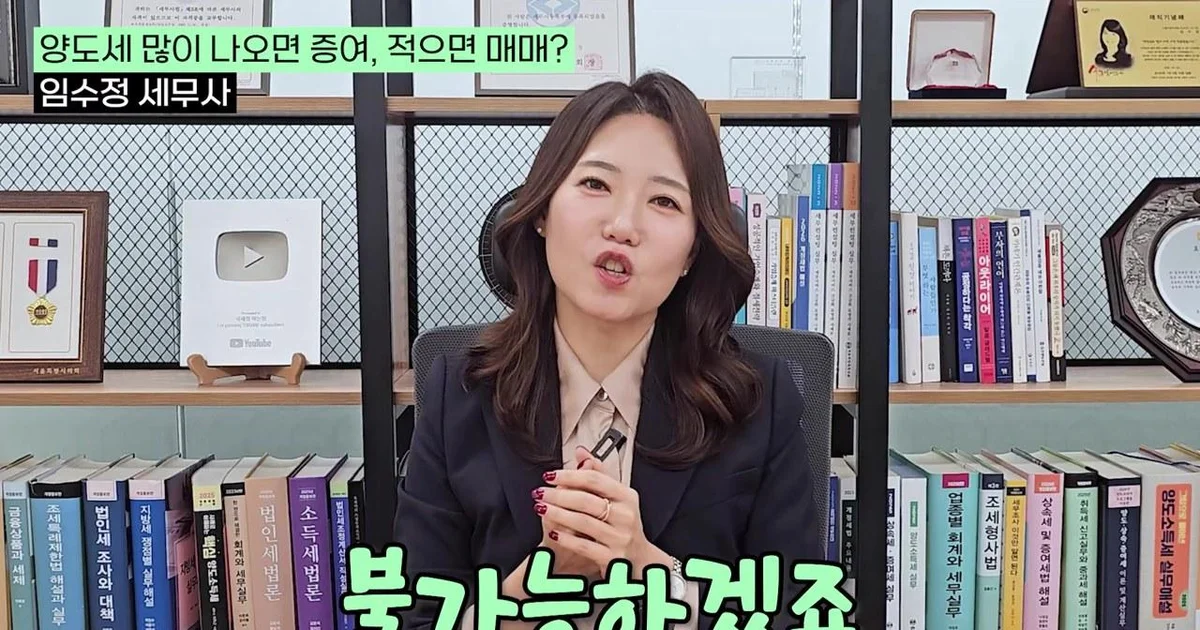
Las formas en que los padres transmiten una vivienda a sus hijos se dividen principalmente en donación, venta y donación con carga de deuda (donación con carga). Debido a las recientes reformas fiscales y a los cambios en el Decreto de Aplicación de la Ley de Impuestos Locales, los riesgos fiscales que deben considerarse en las transacciones entre familiares han aumentado. Según un vídeo del canal de YouTube 'Segeum Aneunhyeong', dependiendo del método de transferencia de activos, tanto el sujeto obligado al pago de impuestos como la tasa impositiva aplicada cambian completamente, por lo que se requiere una planificación precisa.
Donación, venta y donación con carga de deuda: ¿quién paga qué impuesto?
Si los padres transfieren una casa a sus hijos sin ninguna contraprestación, se considera una 'donación'. En este caso, como el hijo obtiene el patrimonio de forma gratuita, debe pagar el impuesto de donación y, al adquirir la vivienda a su nombre, también tiene la obligación de pagar el impuesto de transferencia. En el caso del impuesto de donación, si se utiliza el 'sistema de pago anual fraccionado', se puede pagar una sexta parte al momento de la declaración y el resto en un total de 6 cuotas a lo largo de 5 años, lo que facilita la planificación del pago si el hijo tiene ingresos suficientes. Además, dado que la donación no exige la obligación de residencia real, también es posible utilizar el método de alquilar la propiedad tras la donación y usar ese depósito de alquiler para pagar el impuesto de donación.
Por otro lado, en el caso de una 'venta', donde se recibe dinero a cambio de la casa, los padres que reciben el dinero pagan el impuesto sobre la renta por ganancias patrimoniales, y el hijo que compra la casa paga el impuesto de transferencia. Si se vende a un precio demasiado bajo en comparación con el valor de mercado, la diferencia puede considerarse un beneficio para el hijo, lo que podría resultar en un impuesto de donación adicional. La 'donación con carga de deuda', que incluye la transferencia de una deuda, es una forma mixta de donación y venta. Por ejemplo, si un apartamento de 2,000 millones de wones tiene un depósito de alquiler de 1,000 millones de wones, el hijo paga el impuesto de donación sobre los 1,000 millones de wones restantes tras excluir la deuda, y los padres pagan el impuesto sobre la renta por ganancias patrimoniales al considerar que han transferido de forma onerosa la parte de la deuda de 1,000 millones de wones. En este caso, las tasas del impuesto de transferencia se aplican de forma diferente para la parte de la deuda (onerosa) y la parte de la donación (gratuita).
Sin embargo, las viviendas situadas en zonas sujetas a permisos de transacción de tierras, como en Seoul, conllevan la obligación de residencia real en caso de venta o donación con carga de deuda. El vídeo explica: "Si la situación dificulta la residencia (por ejemplo, si el hijo reside en el extranjero), la venta y la donación con carga de deuda son imposibles, siendo la donación pura la única opción". No obstante, desde mayo de este año, el sistema ha cambiado para permitir que, si una persona sin vivienda compra una casa con un inquilino, pueda retrasar la mudanza hasta un máximo de 2 años hasta que finalice el contrato del inquilino; por lo tanto, si el hijo no posee vivienda, debe verificar primero los requisitos de permiso inmobiliario.
El criterio de '300 millones de wones' y las variables en la venta a bajo precio con copropiedad conyugal
El punto más importante a tener en cuenta en una venta a bajo precio entre familiares es la 'diferencia de 300 millones de wones'. Según la Ley del Impuesto sobre Sucesiones y Donaciones actual, si la diferencia entre el valor de mercado y el valor de la transacción es inferior a 300 millones de wones, no surgen problemas de impuesto de donación. Sin embargo, según la Ley de Impuestos Locales reformada este año, si la diferencia entre el valor de mercado y la contraprestación es igual o superior al '30% del valor de mercado' o a '300 millones de wones' (el que sea menor), se considerará 'donación' en lugar de venta y se aplicará la tasa del impuesto de transferencia por donación. Especialmente, al donar una vivienda con un valor estándar de mercado de 300 millones de wones o más en una zona sujeta a regulaciones, la tasa del impuesto de transferencia puede dispararse hasta el 12%, por lo que se requiere precaución. Por lo tanto, incluso en zonas reguladas, si el objeto tiene un valor estándar de mercado inferior a 300 millones de wones, se puede considerar activamente la donación.
También se mencionó una estrategia de ahorro fiscal utilizando la copropiedad conyugal. Al interpretar la disposición del Artículo 35 de la Ley del Impuesto sobre Sucesiones y Donaciones (Donación de beneficios por adquisición a bajo precio), el juicio se realiza por cada adquirente; por lo tanto, el vídeo explica que si una pareja de hijos compra una casa bajo copropiedad, se daría la forma de que el hijo y la nuera compren cada uno 300 millones de wones menos (un total de 600 millones de wones) respecto al valor de mercado, evitando así los problemas de impuesto de donación. Sin embargo, según el Decreto de Aplicación de la Ley de Impuestos Locales que entró en vigor el 1 de junio de este año, cuando se adquiere una participación, se considera que se ha adquirido la totalidad de la participación para calcular la diferencia; por lo tanto, incluso en la copropiedad conyugal, el valor de la transacción debe ajustarse meticulosamente para que la diferencia sobre la totalidad de la participación no supere el criterio de '30% del valor de mercado o 300 millones de wones'.
Además, en una venta a bajo precio, es peligroso si la fuente de fondos del hijo no es clara. Por ejemplo, vender un apartamento de 1,000 millones de wones por 710 millones de wones, pagando solo 200 millones de wones y pidiendo prestados los 500 millones restantes a los padres mediante un pagaré, es un método de transacción que no se recomienda, incluso si es un uso de un sistema permitido dentro del alcance de la ley fiscal. El vídeo enfatiza: "En lugar de un pagaré, pague el importe de forma segura con su propio dinero".
Si los padres poseen una sola vivienda, la 'venta a bajo precio' podría ser la mejor alternativa
El vídeo analiza que, si los padres cumplen con los requisitos de exención para una sola vivienda por hogar, la venta a bajo precio puede ser un medio muy eficiente para la transferencia de activos. Es el método en el que, cuando los padres desean reducir el tamaño de su vivienda tras la jubilación y los hijos desean mudarse a una zona de mayor nivel, se transfiere la casa al hijo a un precio inferior al de mercado. La razón por la que esta estructura es ventajosa es que, si los padres, como poseedores de una sola vivienda por hogar, se benefician de la deducción especial por posesión a largo plazo (máximo 80%), la carga del impuesto sobre la renta por ganancias patrimoniales no será grande. El hijo puede adquirir el activo sin la carga del impuesto de donación y, en el futuro, se puede esperar incluso un efecto de ahorro en el impuesto de sucesiones de los padres.
Sin embargo, debe tenerse en cuenta que, en caso de que la diferencia entre el valor de mercado y el valor de la transacción sea igual o superior al 5% del valor de mercado o a 300 millones de wones, los padres deben declarar el impuesto sobre la renta por ganancias patrimoniales basándose en el valor de mercado (regulación de denegación del cálculo de actos injustos), y el hijo también debe pagar el impuesto de transferencia basándose en el valor reconocido de mercado. En conclusión, se debe decidir entre la donación y la venta considerando integralmente si los padres poseen una sola vivienda, la capacidad de movilización de fondos del hijo y si existe un recargo en el impuesto de transferencia de la zona correspondiente.
0Comentarios
Los comentarios están desactivados por ahora.