
住宅年金は家を奪われるものではない、負債の相続もなし
韓国の資産構造における課題解決策として注目される住宅年金について、ホン・チュヌク博士が制度に関する主要な誤解を解説した。住宅年金は負債が子に引き継がれることはなく、受取額が家価を上回っても不足分は請求されない。
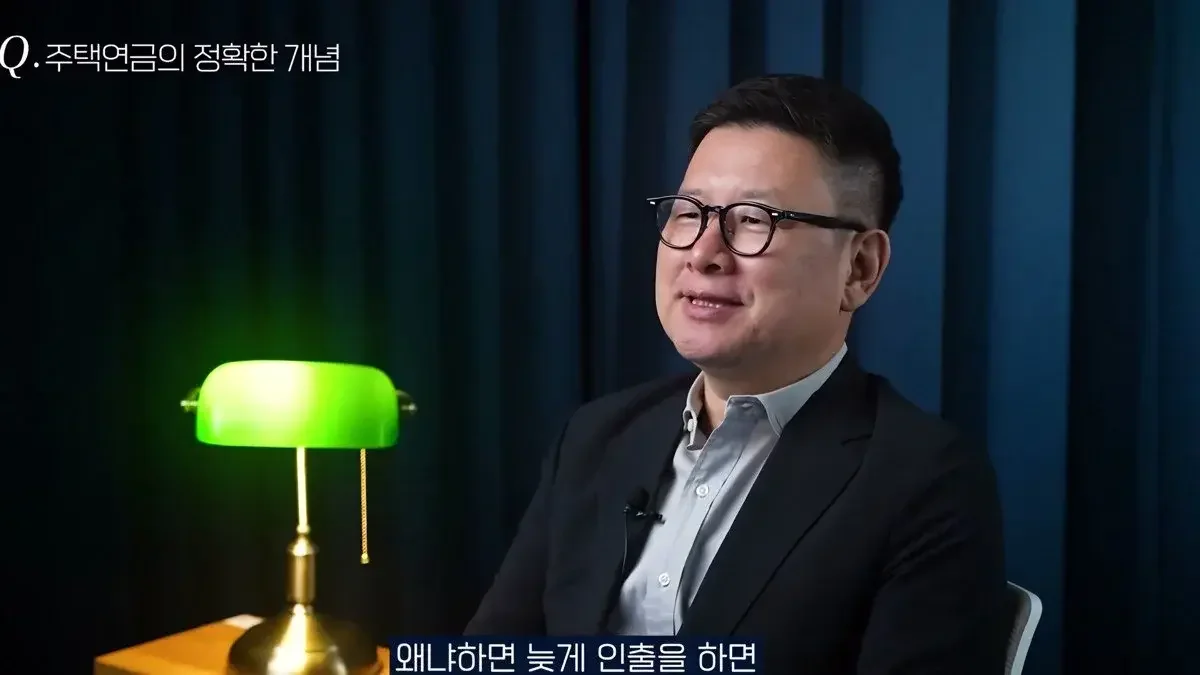
韓国の資産の約75%が不動産に集中するなか、ホン・チュヌク博士は住宅年金に関する誤解を解いた。受取総額が家価を超えても子供への負債承継はなく、逆に残額は相続が可能となる。
韓国の世帯の平均総資産5億7,000万ウォンのうち、約75%にあたる4億3,000万ウォンが不動産に集中している。資産の大部分が家に縛られているため、老後に資産はあっても実際に使える現金が不足し、困難に直面する人々が多い。ホン・チュヌク博士が伝える「ホン・チュヌクの経済講義ノート」では、このような韓国的な資産構造を解決するための代替案として住宅年金を提示し、制度に関する3つの主要な誤解を正した。
「家を国に奪われる?」…住宅担保ローンと同様の性質
住宅年金の加入を躊躇する最大の理由の一つは、「家を国家に奪われる」という不安感だ。ホン・チュヌク博士は、これを「部分的な真実に過ぎない」と説明した。住宅年金は信託方式を通じて韓国住宅金融公社が登記上の所有者として名を連ねるが、これは住宅担保ローンを受ける際に銀行が根抵当権を設定することと類似した、担保確保を目的としたものだ。
実際に住宅年金は、家を担保に融資を受ける性質を持つ。加入者が年金の受取を中断し、それまで受け取った金額を返還して解約すれば、家は元の状態に戻る。また、住宅年金の加入時には、一世帯一戸建ての所有者に対する財産税の減免特典(最大25%)も享受でき、税負担の側面でも利点がある。登記上の所有者が公社となることで無家主として分類される過程で心理的な不快感が生じることはあるかもしれないが、所有権そのものが完全に移転するわけではない。
「子供に借金が残るか」という心配は不要
二つ目の誤解は、受取額が期待に満たない場合や、予想より長生きして受け取った年金の総額が家価を超えた場合に、子供に借金が相続されるのではないかという懸念だ。ホン・チュヌク博士は、「親が亡くなった時に資産より負債が多い場合、相続放棄をすればよいのと同じ原理だ」と説明した。
住宅年金は、親の死亡時点の家価よりも支給された年金の総額が多いとしても、その不足分を子供に請求することはない。逆に、年金の受取総額が家価を下回る場合は、残った差額は相続人に返還される。つまり、子供に負債が承継されることはなく、むしろ残った財産があれば相続が可能だ。ただし、死亡事実を知らせずに年金を受領するなどの犯罪行為がないことが前提となる。
家価上昇期と高金利、加入タイミングの核心
住宅年金は、夫婦のうち年齢が低い人を基準に満55歳以上、公示価格12億ウォン以下の住宅を所有する実居住者であれば加入できる。公示価格基準であるため、時価が約17億ウォン水準のアパートまで加入対象に含まれる。例えば、12億ウォンのアパートに55歳で加入すれば、月額187万ウォンを受領できる。
ホン・チュヌク博士は、家価が高い状態で市場金利が高い時に加入することが有利だと助言した。金利が高いほど、将来支給される年金額の算定において有利な条件が形成されるためだ。また、大きな家を売って小さな家に移る「ダウンサイジング」と比較した場合、残った現金を運用する自信がなければ、住宅年金がより良い選択肢になり得ると付け加えた。
ただし、すべての人にとって住宅年金が正解とは限らない。今後、家価がさらに上がると期待する場合や、引越しの計画がある場合、あるいは国民年金や退職年金などの「3層年金」が十分に構築されている場合には、あえて加入する必要はない。現在、韓国の住宅年金加入世帯は約15万世帯の水準であり、制度への理解に基づいた戦略的なアプローチが必要な時期となっている。
0コメント
現在コメントの投稿は無効になっています。