
La Agencia Nacional de Impuestos amplía la prórroga de inspecciones para pequeños empresarios
La Agencia Nacional de Impuestos ha ampliado las medidas de apoyo para aliviar la carga de las pequeñas empresas y PYMES, extendiendo la prórroga de las inspecciones fiscales para pequeños empresarios con ingresos anuales inferiores a 1.000 millones de wones hasta finales de diciembre de 2026.
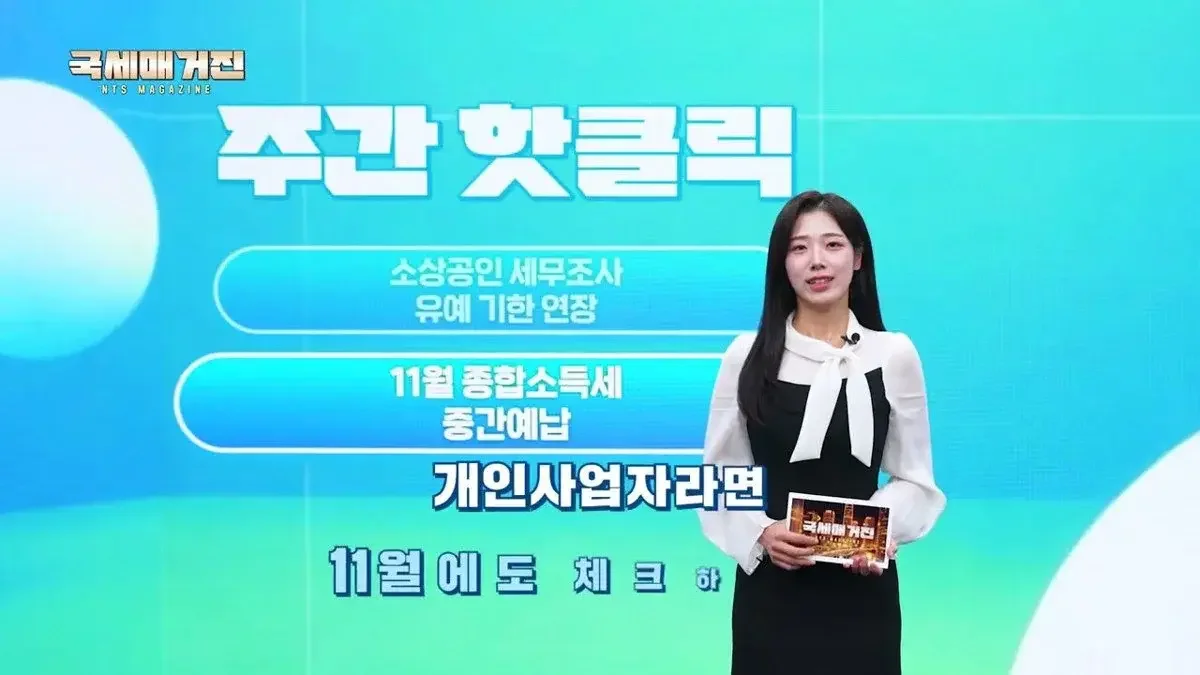
La Agencia Nacional de Impuestos extendió hasta finales de diciembre de 2026 la prórroga de las inspecciones fiscales periódicas para pequeños empresarios con ingresos anuales inferiores a 1.000 millones de wones. La medida busca aliviar la carga de gestión de las PYMES ante la alta inflación y permite que las empresas en provincias extiendan dicho periodo hasta un máximo de 3 años.
Una inspección fiscal no significa necesariamente sospechas de evasión de impuestos. Según la información de la Agencia Nacional de Impuestos, estas inspecciones se realizan periódicamente no solo ante sospechas de evasión, sino también para verificar la exactitud de las declaraciones presentadas por los contribuyentes. La selección de los sujetos se realiza mediante el análisis integral de los datos declarados y diversos materiales fiscales, verificando principalmente si hubo omisiones de ingresos a través de cuentas personales o si se registraron como gastos salarios de familiares o empleados que no trabajaron realmente. Por lo tanto, ser seleccionado para una inspección fiscal periódica no implica necesariamente sospechas de evasión de impuestos.
Ampliación del apoyo para reducir la carga de inspecciones fiscales en pequeños empresarios y PYMES
La Agencia Nacional de Impuestos ha ampliado sus medidas de apoyo para las inspecciones fiscales con el fin de aliviar la carga de gestión de los pequeños empresarios y las PYMES en un entorno económico difícil debido a la alta inflación. En primer lugar, el plazo de prórroga de las inspecciones fiscales periódicas para pequeños empresarios con ingresos anuales inferiores a 1.000 millones de wones se ha extendido desde finales de junio hasta finales de diciembre de 2026. El criterio de elegibilidad para la prórroga también se ha ampliado, incluyendo ahora a las PYMES que hayan recibido una condecoración del Primer Ministro o superior por parte del Ministerio de Pequeñas y Medianas Empresas y Startups después de 2026. En el caso de las empresas ubicadas en provincias, el periodo de prórroga puede extenderse hasta un máximo de 3 años.
También se ha puesto en marcha plenamente un sistema para evitar interrupciones en la gestión causadas por el solapamiento entre los calendarios comerciales principales de las empresas y la fecha de las inspecciones fiscales. El "Sistema de elección de la fecha de la inspección fiscal", implementado totalmente desde abril de este año, permite que los sujetos de inspecciones fiscales periódicas elijan directamente el periodo de la inspección dentro de un rango de 3 meses. A través de esto, las empresas pueden mantener un entorno de gestión estable y prepararse para la inspección. La Agencia Nacional de Impuestos también llevará a cabo medidas para reducir la carga de las empresas, como minimizar la estancia de los inspectores en el lugar y divulgar de antemano los principales elementos de verificación. La Agencia planea continuar con las verificaciones fiscales necesarias mientras alivia la carga de los contribuyentes cumplidores.
El pago anticipado del impuesto sobre la renta en noviembre se deducirá como "impuesto ya pagado"
Los empresarios individuales deben prestar atención no solo a la declaración definitiva de mayo, sino también al calendario del pago anticipado del impuesto sobre la renta en noviembre. El pago anticipado es un sistema en el que se paga una parte de los impuestos por adelantado antes de la declaración definitiva que tendrá lugar en mayo del año siguiente. Desde la perspectiva del contribuyente, permite distribuir la carga de pagar los impuestos de una sola vez, y desde la perspectiva de la Agencia Nacional de Impuestos, permite asegurar los ingresos fiscales de manera uniforme durante el año.
Sin embargo, el monto del pago anticipado no se calcula basándose en los ingresos reales del primer semestre de este año. A diferencia de los empleados, los ingresos de los empresarios individuales, como los pequeños empresarios, no son constantes cada mes, lo que dificulta el cálculo preciso de los ingresos del primer semestre en cada ocasión. Considerando que si todos los empresarios recalcularan y declararan los ingresos del primer semestre la carga administrativa sería excesiva, la Agencia Nacional de Impuestos calcula y notifica el monto del pago anticipado basándose en el monto determinado en el periodo fiscal anterior. El monto del pago anticipado de 2026 se notificará tomando como base la mitad (1/2) del monto de la declaración definitiva del impuesto sobre la renta de 2025.
Elegibilidad para el pago anticipado y método de verificación
Realizar el pago anticipado no significa pagar los impuestos dos veces. El monto pagado por adelantado en noviembre se tratará como "impuesto ya pagado" al realizar la declaración definitiva del impuesto sobre la renta en mayo del año siguiente, y se deducirá del impuesto final a pagar. Por ejemplo, aunque se haya realizado el pago anticipado en noviembre, si el monto a pagar en el momento de la declaración definitiva de mayo es menor, podría no haber un monto adicional que pagar.
Si alguien es sujeto al pago anticipado pero no ha recibido la notificación, puede verificar directamente si la Agencia Nacional de Impuestos envió la notificación a través de HomeTax o SonTax. Dado que existen casos en los que se es excluido del pago anticipado o en los que no hay un monto de impuesto a pagar, se recomienda que los empresarios individuales verifiquen de antemano si pertenecen al grupo sujeto al pago anticipado.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.