
追納1,800万ウォン vs 年金貯蓄投資、国民年金の受取額を増やす選択は
国民年金の追納と個人年金貯蓄のどちらが有利かについて、YouTubeチャンネル「パク・ゴムヒTV」が具体的なシミュレーション結果を提示しました。
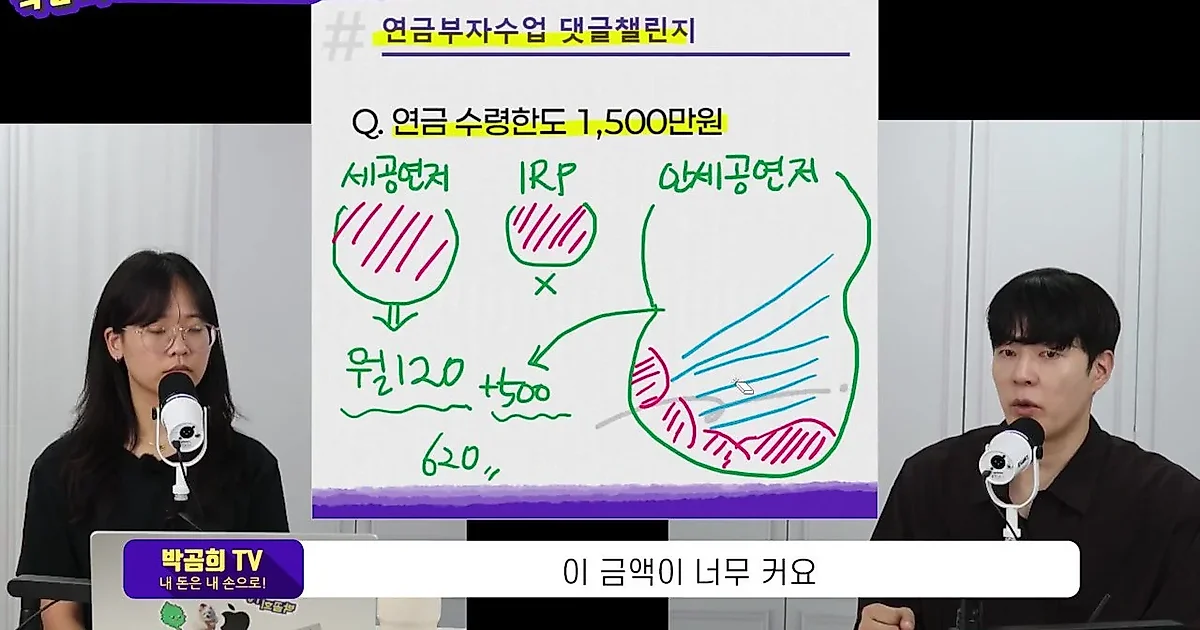
国民年金の追納と個人年金貯蓄のどちらがより有利かについて、具体的なシミュレーション結果が提示された。YouTubeチャンネル「パク・ゴムヒTV」は、購読者の質問をもとに、53歳のキャリア中断女性が1,800万ウォンを追納する場合と、これを年金貯蓄に投資する場合の期待収益を比較分析した。
追納1,800万ウォン投入時、月25万ウォン追加…年金貯蓄の収益率より有利なことも
動画によると、53歳の質問者が1,800万ウォンを国民年金の追納に使用する場合、65歳から受領する年金額は毎月約25万ウォン増加する。一方、同じ1,800万ウォンを年金貯蓄に入れ、年7%の収益率で12年間運用する場合、65歳時点の残高は約4,000万ウォンになる。この4,000万ウォンを年6%の配当収益率で運用すると仮定すると、毎月約20万ウォンから26万ウォンの間の追加収益が発生する。
パク・ゴムヒTV側は、25万ウォンの追加受取額を作るために年金貯蓄投資の際に要求される収益率の条件が、考えより高いという点を指摘した。特に国民年金は物価上昇分を反映するという点を考慮すると、71歳以降からは納付した元本をすべて回収できるという計算になる。これに伴い、まとまった資金を追納して安定的なキャッシュフローを確保することが、一般的な投資よりも確実な選択肢になり得ると説明した。
延期年金、5年遅らせれば36%増額…再投資収益率と対等な結果
国民年金の受取時期を遅らせる「延期年金」制度についての分析も続いた。国民年金の受取を1年遅らせるごとに、全金額が7.2%ずつ増額され、最大5年まで遅らせることができる。5年すべてを遅らせる場合、受取額は従来より36%増える。
動画では、毎月30万ウォンの国民年金を受け取る受取者が、これを10年間年金貯蓄ファンドに再投資する場合と、5年遅らせて36%増額された年金を受け取る場合を比較した。10年間、年7%の収益率で再投資する場合と、5年延期後に増額された年金を受け取る結果が、数値上で大きな差がないことが確認された。パク・ゴムヒTVは、投資は期待収益率を達成できないリスクとストレスが存在するが、延期年金は国家が増額比率を確定してくれる方式であるため、親世代には延期年金がより確実な選択になり得ると言及した。
年金受取限度額1,500万ウォン超過時の税金の選択肢
年金受取の際に発生する税金の問題についても説明が行われた。年間年金受取額が1,500万ウォンを超過する場合、受取者は総合所得税に合算して課税されるか、16.5%の分離課税を選択することができる。
動画では、総合所得税率が16.5%を超えない区間にいる受取者であれば、総合所得税を選択するのが有利であり、税率がそれより高い場合は16.5%の分離課税を選択するのが合理的であると分析した。これにより、年金資産の規模が大きくても、税負担を調節しながら受取ることができる構造であることを説明した。
0コメント
現在コメントの投稿は無効になっています。