
KOSPIは低評価領域へ、キム・ヨンイク教授が来週の市場を分析
キム・ヨンイク教授は、直近の調整を経てKOSPIが低評価領域に入ったと分析する一方、市場が趨勢的な上昇に転じるには依然として課題が多いとの見通しを示した。
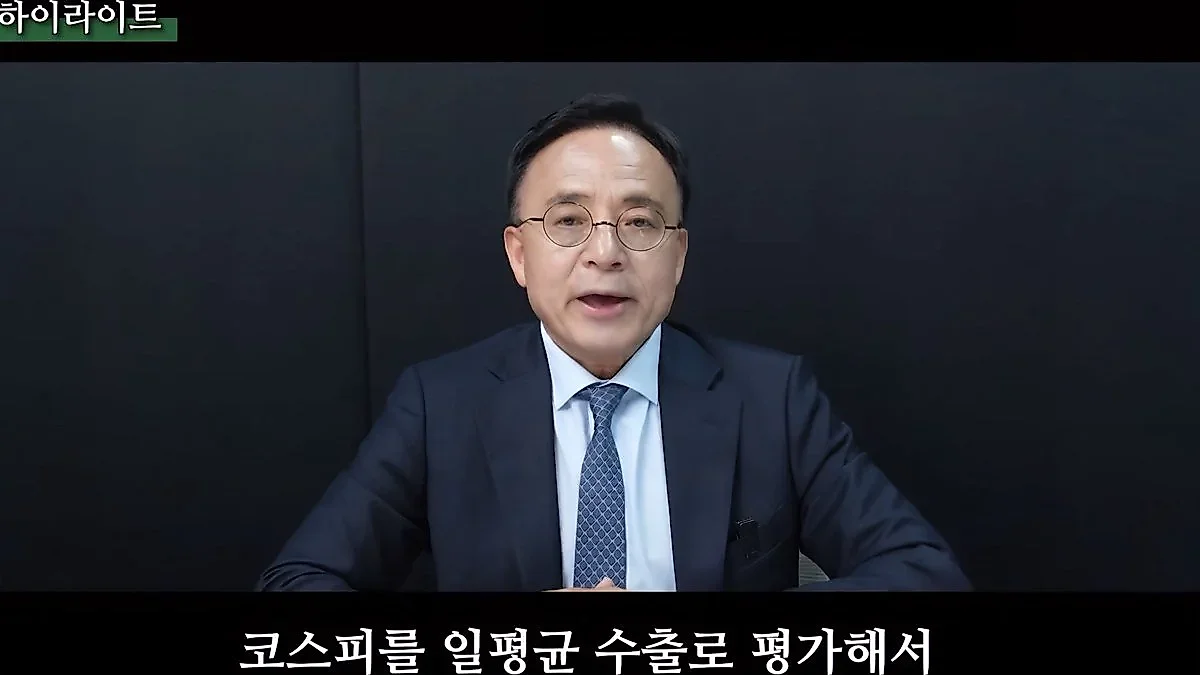
キム・ヨンイク教授は17日、KOSPIが10月15日を基準に低評価領域へ進入したと分析し、短期的な反発の可能性を示した。一方で、IMFによる韓国の経済成長率予測は7月の2.6%から3.3%へ引き上げられたものの、教授は韓国の成長が世界平均を下回る傾向が続くと指摘している。
最近の韓国株式市場は大幅な調整を経て投資家の不安が高まっている。KOSPIが急落し低評価領域に突入したとの分析が出る一方で、市場が趨勢的な上昇に転じるにはまだ乗り越えるべき壁が多いとの見通しが示された。
キム・ヨンイク教授は17日、「キム・ヨンイクの経済スクール」を通じて最近の韓国金融市場の動向を分析し、KOSPIは今回の調整によって低評価領域に入ったと診断した。キム教授はKOSPIを日平均輸出額と比較して評価する手法を用いた。5月にはKOSPIの時価総額が通貨量に対して約76%過大評価されバブルが発生したが、その後バブルが崩壊し、10月15日を基準として低評価領域に進入したと説明した。キム教授は「KOSPIを日平均輸出額で評価した場合、10月15日に低評価領域に入った」とし、「その意味で、KOSPIは十分に反発できる可能性がある」と述べた。
IMFの成長率予測引き上げと韓国経済の位置付け
IMF(国際通貨基金)による最近の経済見通しの変化も主要な変数として挙げられた。IMFは7月に続き、10月の経済見通しを修正し、世界経済の成長率予測を調整した。特にAI(人工知能)の恩恵を受ける国の成長率を引き上げており、韓国もAIの恩恵を受ける国の一つに分類され、今年の経済成長率予測値が7月の2.6%から3.3%へと0.7ポイント引き上げられた。これは、韓国が今回の見通しにおいて成長率予測値を最も高く修正した国の一つであることを示唆している。一方、中東や中央アジア地域については成長率予測を引き下げた。
世界経済全体の流れは減速傾向にある。2000年から2019年まで世界経済は年平均3.7%成長したが、その後2025年までは2.9%に成長率が鈍化する見通しだ。IMFは今年の世界経済成長率を3.0%と予測し、来年は3.4%を維持すると見込んでいる。キム教授は「2008年と2020年の景気後退を克服するために政府が過度にお金を使い、中央銀行が資金を供給する過程で各経済主体の負債が大幅に増えたため、世界経済は過去の平均よりも低い成長となるだろう」と分析した。
ただし、キム教授は韓国経済の中期的な流れについては慎重な姿勢を見せた。1980年から2009年まで、韓国は世界平均成長率(3.4%)の2倍に達する年平均7%の高成長を記録したが、2010年以降は世界平均を下回っているとの分析だ。キム教授は「今年と来年も韓国は世界平均よりわずかに低い成長になると予測される」とし、世界のGDPにおける韓国の比重が徐々に減少している傾向を指摘した。
金利引き上げサイクルの終了可能性とKOSPI反発の見通し
来週予定されている韓国銀行金融通貨委員会の決定については、「基準金利据え置き」の可能性に重きを置いた。韓国銀行は過去2回連続で基準金利を2.5%から3.0%に引き上げた。市場では追加引き上げの可能性を予測する動きもあるが、キム教授は今回の引き上げサイクルが3.0%で終了する可能性が高いと見ている。
その根拠として、消費の縮小と雇用増加の鈍化を挙げた。キム教授は「半導体を除いたGDP構成要素である消費を見ると、今四半期からGDPの趨勢を下回っている」とし、「物価上昇率は目標値の2%を上回っているが、これは需要側面よりも原油価格上昇による供給側面の影が大きい」と分析した。実際に市場金利は、韓国銀行の金利引き上げ終了と今後の景気減速の可能性を既に織り込んでおり、9月に3.99%だった国庫債3年物の平均金利は、10月中旬基準で3.96%に下落する動きを見せた。
株式市場については、短期的な反発は可能だが、これを趨勢的な上昇と解釈すべきではないと警告した。キム教授はHP Filterを活用した趨勢分析を通じて、「10月15日基準でKOSPIは趨勢より約24%ほど下落しており、短期的な反発はあるだろう」と展望した。しかし、先行指数が7月をピークに下落局面に入ったことを挙げ、「下落局面の中での反発である可能性が高く、一定の水準に留まる可能性が大きい」と付け加えた。また、長短金利差の縮小現象については「今後景気減速が来るという債券市場の期待が反映されたものだ」と説明した。
資金の流れの側面でも注意が必要だ。韓国銀行が発表した8月の通貨および流動性を見ると、新M2および旧M2(収益証券を含む)ともに増加率が低下している。6月に12.2%だった通貨増加率は8月に9.9%へと低下しており、これは金利引き上げとともに資金が回収されていることを意味する。キム教授は「最近の株価調整により株式市場への資金流入が減っており、顧客預託金や株式型ファンドの規模自体も大幅に減少した」とし、「今後株価が上昇するにはKOSPIの配当利回りが高まり、銀行の預金金利が低くならなければならないが、最近はむしろ配当利回りが低下し、銀行金利が上がったことで資金が銀行へと移動した」と診断した。
米国市場のリスクと為替の変動性
海外市場の動きも注視すべき点だ。最近の米国株式市場は堅調な姿を維持しているが、キム教授は米国市場内のAI企業のリスクが露呈している点に注目した。特にハイイールド国債利回りと国債利回りの間の「クレジット・スプレッド」が最近上昇していることを警告した。
キム教授は「クレジット・スプレッドの拡大は、米国株式市場のリスクが高まっていることを示唆している」とし、「間もなく米国市場にも相当な衝撃が来る可能性があり、その場合、既に衝撃を受けた韓国市場は相対的に影響を少なく受けられるかもしれないが、結局は米国発の衝撃が韓国市場に再び悪い影響を与える可能性がある」と展望した。米国の物価に関しては、9月の消費者物価が市場予想より高く発表された点に触れ、原油価格上昇の影響で第4四半期の物価が4%前後まで高まる可能性があり、連邦準備制度が金利を引き上げる可能性があると見た。ただし、最近の消費縮小と雇用の鈍化を根拠に、12月の金利引き上げは容易ではなく、来年上半期か下半期のいずれかに金利引き下げが開始されると見込んだ。
為替については、最近のウォン・ドル為替レートが1,550ウォンから1,340ウォン前後まで急落したことで、短期的な反発の可能性があると分析した。キム教授は、為替は下落傾向に入っており、中長期的に自身が提示した適正水準である1,270ウォン線に向けて接近していく過程が進むだろうと予測した。
0コメント
現在コメントの投稿は無効になっています。