
"70세 이후 주택연금 활용 권장"…68년생부터 조기 수령 가능해지는 국민연금
국민연금 조기 수령과 연기 수령의 수치적 차이부터 주택연금을 활용한 노후 현금 흐름 확보 전략까지, 송영욱 대표가 제안하는 자산 관리법을 정리했습니다.
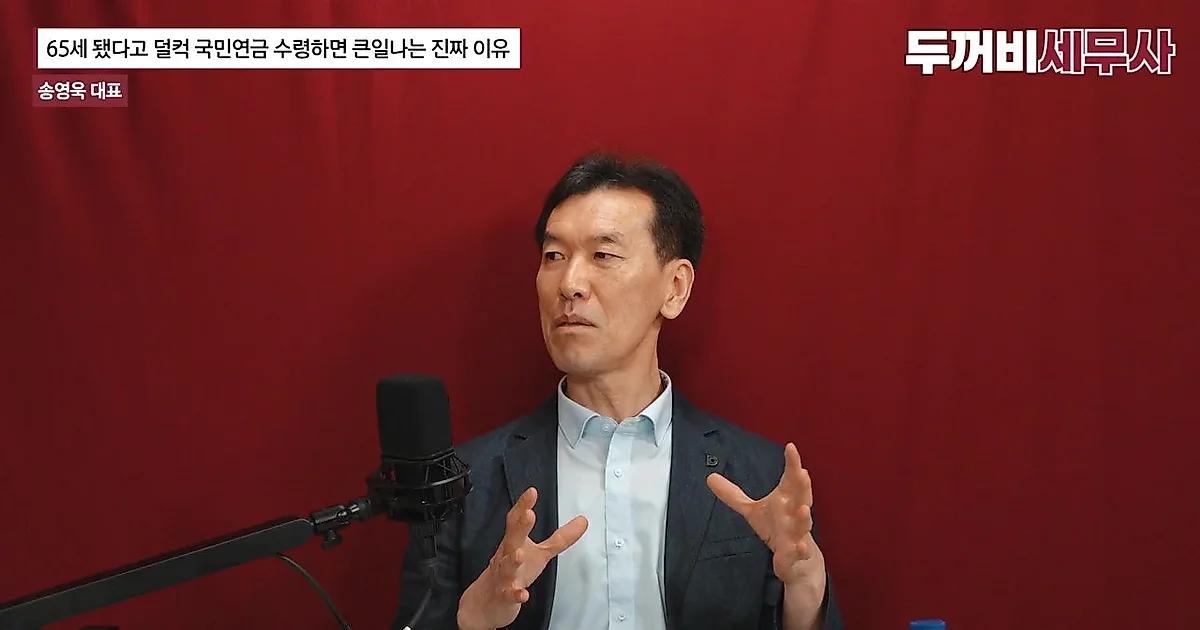
국민연금 수령 시점을 앞둔 5060 세대의 자산 관리 전략이 노후 생활비 확보의 핵심 변수로 떠오르고 있다. 올해는 1968년생부터 조기 노령연금 수령이 가능해짐에 따라, 개인의 건강 상태와 소득 상황에 따른 전략적 선택이 요구된다.
조기 수령과 연기 수령, 건강 상태와 소득에 따른 선택
송영욱 대표는 영상에서 국민연금 조기 수령과 연기 수령의 장단점을 수치와 함께 설명했다. 조기 수령은 정상 수령 시점보다 최대 5년 앞당겨 받을 수 있지만, 1년 일찍 받을 때마다 연 6%씩 연금액이 감액된다. 만약 5년을 앞당겨 수령할 경우 원래 받을 금액의 70% 수준만 받게 된다.
송 대표는 조기 수령이 유리한 경우로 건강 상태가 악화되어 만 76세 이전에 사망할 가능성이 있는 경우, 퇴직 후 연금 수령 시기까지 소득 공백이 발생하는 경우, 그리고 연금 소득으로 인해 건강보험 피부양자 자격을 상실할 우려가 있는 경우를 꼽았다. 반면, 연기 수령은 1년 연기할 때마다 연 7.2%의 연금액이 가산된다. 5년을 연기하면 총 36%가 증액된다. 송 대표는 65세 기준 월 100만 원을 받는 수령자가 5년을 연기할 경우, 연간 수령액은 650만 원이 늘어나며 30년 동안 수령 시 총액은 2억 원가량 차이가 날 수 있다고 설명했다.
주택연금과 주택 규모 축소를 통한 유동성 확보
부동산 비중이 높은 한국 노후 자산 구조를 고려할 때, 주택연금은 중요한 현금 흐름 창출 수단이 될 수 있다. 송 대표는 60대 자산 중 부동산 비중이 82%에 달한다는 데이터를 언급하며, 주택을 연금화하여 평생 월급 통장처럼 활용할 것을 제안했다.
공시가격 기준에 따른 예상 수령액을 살펴보면, 4억 원 주택의 경우 70세부터 수령 시 월 약 120만 원, 5억 원은 150만 원, 7억 원은 220만 원 수준을 받을 수 있다. 송 대표는 개인적으로 주택연금 수령 시기를 70세 이후로 늦추는 것이 수령액 측면에서 유리할 수 있다고 조언했다. 또한, 자녀 분가 등으로 주택 규모를 줄여 현금을 확보하는 전략도 제시했다. 주택 규모를 줄여 1억 원의 현금을 확보하면 월 약 54만 원, 5억 원을 확보하면 월 약 280만 원의 현금 흐름을 만들 수 있다는 설명이다.
노후 자산 관리의 핵심은 '실행'과 '세팅'
송 대표는 직장 생활 중에는 노후 대비에 소홀하기 쉽지만, 퇴직 후 자산 관리 실패로 인해 개인 파산을 신청하는 인원의 83%가 50대 이상이라는 점을 지적했다. 이를 방지하기 위해 자산 배분과 상품 선택을 초기에 제대로 '세팅'해두는 것이 중요하다고 강조했다.
특히 수입과 지출, 투자를 자동화하여 신경 쓰지 않아도 자산이 운용되도록 만드는 구조를 권장했다. 장기 투자의 경우 접근성이 좋은 ETF 등을 활용해 본업에 충실하면서도 자산이 불어날 수 있는 환경을 구축해야 한다고 덧붙였다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.