
住房养老金放宽居住要求并降低保证费……2026年修订案核心整理
随着2026年住房养老金相关制度进行两次修订,加入条件和费用结构发生了变化,重点在于通过放宽实际居住要求和降低初期保证费来降低加入门槛。
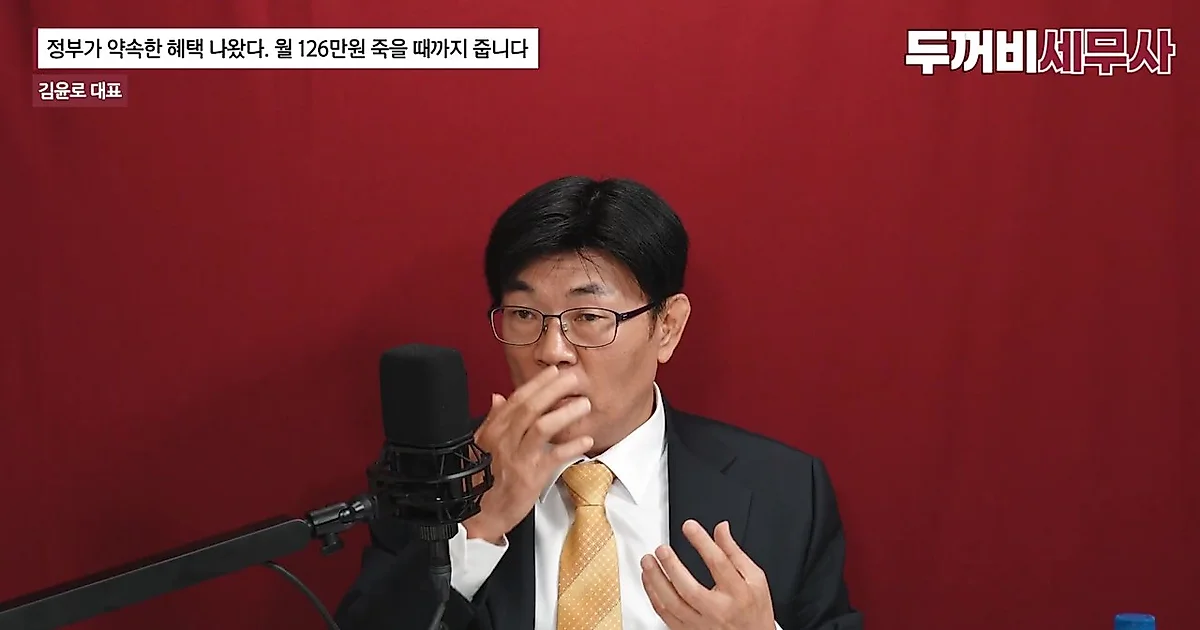
随着2026年住房养老金相关制度分两次进行修订,加入条件和费用结构发生了变化。特别是制度修改的方向旨在通过放宽实际居住要求和降低初期保证费来降低加入者的准入门槛。
实际居住要求的放宽与保证费结构的变更
根据“理财就找蟾蜍税务师”YouTube频道的视频显示,住房养老金相关的修订分别在2026年3月和6月进行。最显著的变化是6月实施的“实际居住要求放宽”。以往住房养老金加入者必须居住在相关房屋中,但现在只要能够证明入住疗养院、使用老人设施,或者由子女直接同居·赡养等理由,即使不必须居住在该房屋中也可以领取养老金。特别是利用韩国住宅金融公社的信托方式时,在以往的抵押权方式下无法实现的租赁(传贳)运营也变得可行,从而扩大了居住要求的放宽幅度。
此外,通过3月的修订案,初期保证费的负担减轻了。原先为房屋价格1.5%的初期保证费下调了0.5个百分点,变为1%。不过,每年缴纳的年保证费从原先的0.75%上调了0.2个百分点,变为0.95%,结构变更为降低初期准入门槛但提高维持费用。同时,中途撤回时可以退还保证费的期限从原先的3年延长至5年,强化了加入者的选择权。
除此之外,3月的修订案还包含了每月住房养老金支付额增加3.13%的内容。不过,出演者补充说,这种增长水平与每年基础养老金上涨的水平相似,并不属于特别高的水平。此外,父母去世后由子女(55岁以上)继承住房养老金的“代际传承住房养老金”方式也被提及为提高加入便利性的因素。这是指当父母在领取住房养老金期间去世时,子女不直接承担父母的债务,而是将其转换为内部债务并继续领取养老金的方式。
复利效应与低价房屋持有者的策略
视频中将“月复利”结构列为住房养老金的核心特征。出演者解释说,若一名持有价值5亿韩元房屋的65岁加入者领取5年养老金,领取额约为7,600万韩元水平,但随着时间推移,复利效应会越来越大。5年内需要负担的利息约为1,607万8,000韩元水平,但经过10年后,利息负担会增加到5,000万韩元级别,领取15年后则会达到1.2亿韩元。特别是出演者说明,若领取养老金长达25年直到90岁,领取总额可能达到约3.8亿韩元。如此,复利效应具有随时间推移呈指数级增长的特性。
分析指出,特别是对于既是基础养老金领取者又持有相对低价房屋的人来说,利用住房养老金可能更为有利。出演者表示:“在计算基础养老金时,居住在低价房屋的人每月领取的养老金比一般人多约20%”,“如果持有房价上涨空间不大的低价房屋,尽早利用住房养老金来确保现金流可以成为一种替代方案。”这一策略适用于房价上涨空间较小的地方低价房屋持有者。
资产管理视角:子女继承与即期年金的利用
犹豫加入住房养老金的主要原因被指向了“必须把房子留给子女”的心理负担。特别提到女性加入者为了把房子留给子女而表现出回避加入的倾向。然而,出演者建议说:“子女们反而有很多希望父母实现经济独立的案例”,“即使考虑到房地产价值的增值部分,为了确保晚年生活费,也需要做出理性的判断。”其意旨是,即使考虑到房地产价格会考虑到通货膨胀率而上涨,为了眼下的生活费而利用住房养老金对子女来说也是积极的。
另一方面,针对持有退休金等大额资金的退休世代,也提出了“即期年金”作为替代方案。出演者分析称,即期年金与其说是积极的理财手段,不如说是为了确保“规则的现金流”而不被任何人夺走的手段。这是为了从电信诈骗或周围人的金钱要求中保护资产,并筹措稳定的生活费。出演者解释说,根据产品类型,终身型在缴纳1亿韩元时每月可领取约30万韩元水平,确定型(以20年为准)每月可领取约105万韩元水平,并建议通过与专家咨询来准确掌握产品特性。对于继承型,每月领取额被设定在约20万韩元左右。
0评论
当前已关闭评论功能。