
利息·股息超过2,000万韩元将面临“税收炸弹”……应利用ISA·养老金储蓄规避金融综合课税
当利息及股息收入每年超过2,000万韩元时,将面临金融综合课税及健康保险费负担增加的问题。通过合理利用ISA、养老金储蓄和IRP等节税账户,可以有效降低税收负担并实现资产增值。
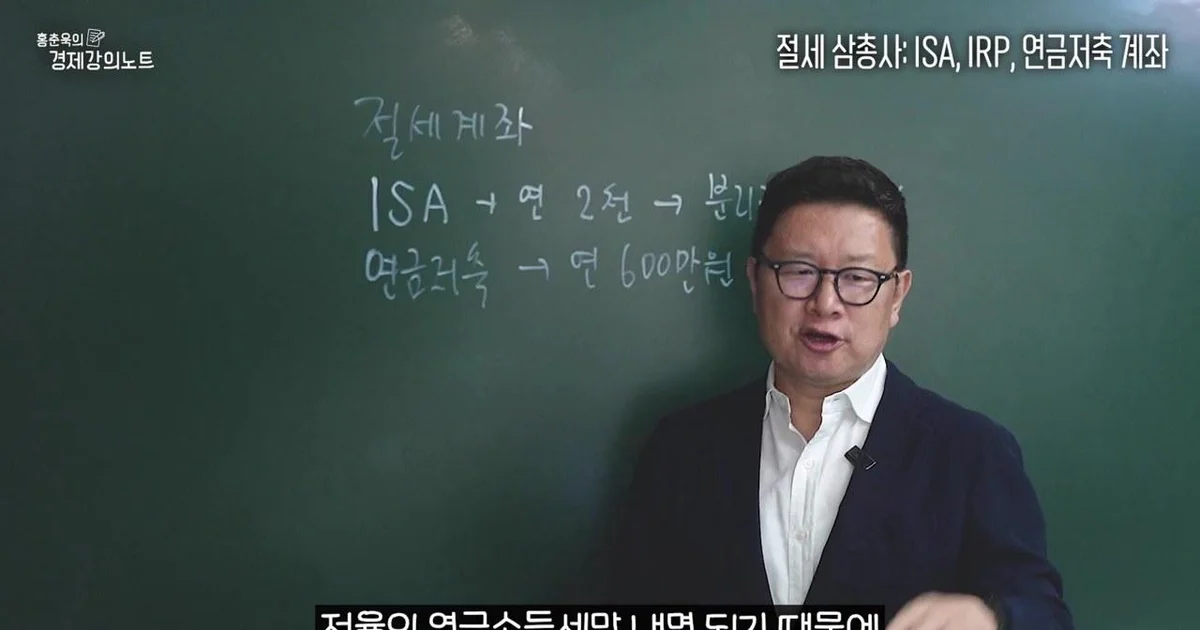
当金融所得超过一定水平时,不仅税率会急剧升高,健康保险费的负担也可能加重,因此需要格外注意。这是因为当利息及股息所得超过每年2,000万韩元时,将成为金融综合课税对象,并与劳动所得等其他所得合并计税。
利息·股息超过2,000万韩元将转为“综合所得税”……健康保险费负担也随之加重
通常情况下,股票股息或利息所得适用15.4%的税率。但当金融所得超过每年2,000万韩元时,问题就会变得复杂。根据“洪春旭的经济讲义笔记”视频显示,若金融所得超过2,000万韩元,该所得将转为金融综合课税对象,并与劳动所得等合并。过去金融综合课税的标准是4,000万韩元,但目前已降至2,000万韩元,未来甚至有担忧认为可能降至1,000万韩元。在这种情况下,根据所得水平,适用的税率将上升为远高于15.4%的累进税率。例如,与所得在8,800万韩元以下时适用的税率区间相比,税收负担的差异非常显著。
特别需要注意的是,问题不仅在于税收。视频强调,一旦成为金融综合课税对象,健康保险费可能会大幅上升。出演者以其过去的经验为例,提到在2018年底退休(FIRE)后,通过股息和特惠存款等进行资产运作期间,利息·股息所得超过了2,000万韩元的情况。当时由于书籍销售产生的其他所得也被合并计税,不仅面临高税率,还必须承担每月高达数百万韩元的健康保险费。他对此建议称:“对于规划退休的人来说,管理金融综合课税是必不可少的。”
ISA·养老金储蓄·IRP,各账户的特征与优先级是什么?
为了减轻此类税收负担,核心手段是利用节税账户。视频对比了ISA(个人综合管理账户)、养老金储蓄、IRP(个人型退休养老金)这三种账户的特征。
首先,ISA被认为是目前最重要的账户。每年可缴纳高达2,000万韩元,并提到随着未来新产品的引入,额度有可能扩大到4,000万元。ISA的核心在于“分离课税”。虽然根据账户种类有所不同,但对于每年200万至400万韩元的利息及股息所得,提供免税优惠。对于超过此限额的所得,也可以通过9.9%的低税率进行分离课税,从而达到免于成为金融综合课税对象的效应。出演者补充道:“在制度完善期间,尽可能填满额度是最好的。”
养老金储蓄与IRP具有强大的税额抵扣优惠。养老金储蓄每年最高可抵扣600万韩元,若加上IRP,每年最高可获得900万韩元的优惠。也就是说,如果在养老金储蓄中抵扣了600万韩元,则可以通过IRP额外再抵扣300万韩元。此外,由于具有“课税递延”效应,即现在无需缴纳投资收益税,待55岁以后领取养老金时以低税率缴纳养老金所得税,因此可以最大化复利效应。
关于账户的使用顺序,视频提出了按年龄段划分的策略。对于本金提取相对自由的ISA,建议年轻人优先使用;而对于临近退休的40~50岁人群,通过养老金储蓄或IRP来规避金融综合课税风险,并以低税率的养老金所得税提取资产的策略是有效的。不过,对于退休时间不远的时期,建议以养老金储蓄或IRP为主进行运作,从而摆脱对金融综合课税的恐惧。
IRP“30%安全资产”规定……可通过混合型ETF进行资产配置
在执行利用节税账户的资产配置策略时,必须考虑各账户的规定。特别是IRP,由于存在必须将总资产的30%投资于安全资产的规定,因此可能难以直接应用一般的资产配置策略(例如:股票75%,债券25%等)。
为了解决这一问题,视频提出了利用“混合型ETF”的方法。通过利用股票和债券按一定比例混合的混合型产品,可以在该产品被认定为安全资产的同时,实现分散投资于股票和债券的效果。视频以“KODEX 美国债混合”等产品为例。该产品由50%的股票和50%的美国国债组成,利用该产品可以在遵守30%安全资产比例规定的同时,高效实现配置25%韩国综合股价指数和25%美国国债的“投资四分法”策略。视频解释称,通过这种方式,甚至可以实现达到“投资五分法”水平的运作。
不过,并非所有产品都可以在节税账户中购买。像美国的REITs ETF“VNQ”这类海外上市ETF,无法在ISA或养老金账户中直接购买。视频也提到了一个现实局限,即韩国国内推出的海外REITs产品无法完全跟随全球VNQ的表现。因此,此类资产应使用一般证券账户(如CMA等)进行操作,而在节税账户内,建议通过替换为美国股票或道琼斯股息ETF等进行运作的“变形资产配置策略”。
出演者表示:“利用节税账户与利用一般账户的成果差异比想象中要大得多”,并建议通过推迟纳税的课税递延效应和节税优惠,为长期投资奠定基础。
0评论
当前已关闭评论功能。