
“养老金多多益善”……借鉴奥地利“Active Pension”模式提出韩国型改革建议
随着韩国老龄化速度加快,分析指出需要超越单纯现金支持的制度性替代方案。在“养老金博士直播”节目中,李勇周强调了养老金资产的特殊性,并建议借鉴奥地利“Active Pension”模式,通过税收优惠而非直接发放现金来支持老年劳动者的可支配收入。
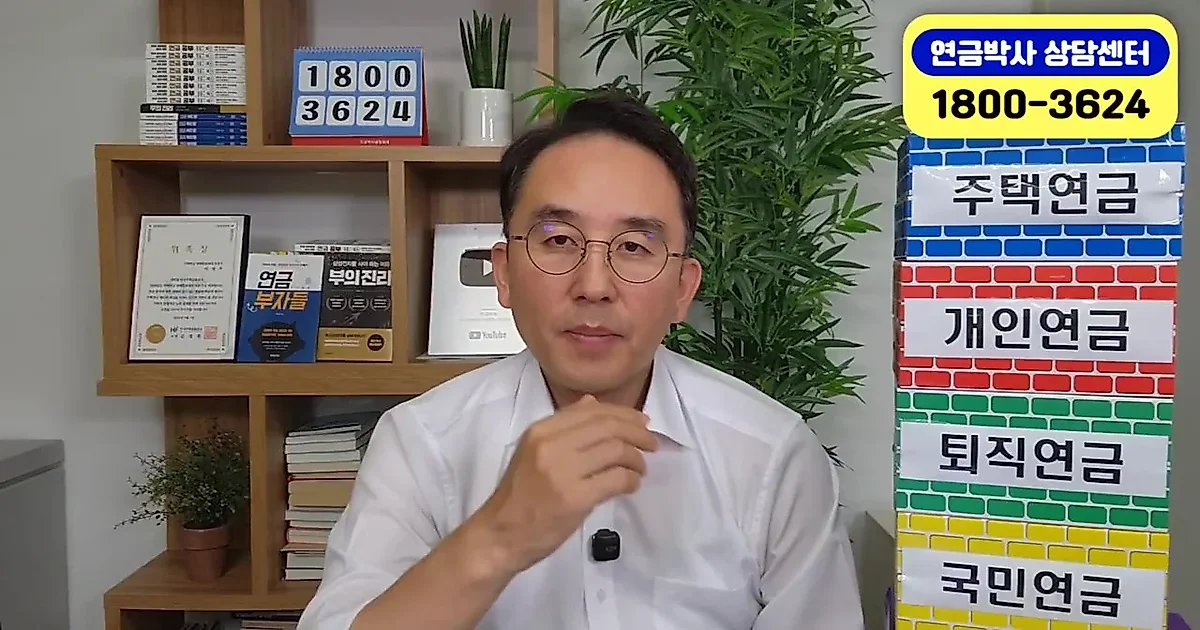
在韩国老龄化速度加快的情况下,有分析指出,针对养老收入保障方式,需要超越单纯现金支持的制度性替代方案。在每周一进行实时咨询的“养老金博士直播”中,节目涵盖了从国民年金到退休年金、个人年金、住房年金等各种年金制度,强调了准备养老的重要性。
“养老金多多益善,具有不同于股票和房地产的资产性质”
李勇周养老金博士将养老金资产的特性与股票或房地产进行了区分说明。在视频中,李勇周提到,股票一旦超过一定水平,可能会因波动性而演变为投机;房地产过度持有也可能产生无论住房供应率如何都会增加无房者的副作用。相反,他将养老金定义为一种越多准备就越有助于个人幸福、社会稳定及国家运营的“多多益善”性质的资产。
奥地利“Active Pension”案例与韩国基础年金改革方向
李勇周将奥地利正在实施的“Active Pension”制度与韩国基础年金的改革讨论联系起来进行了解释。如果说目前韩国的基础年金是向符合一定资格标准的老年人直接发放现金的方式,那么奥地利的 Active Pension 则是通过为在老年时期仍持续经济活动的人减免所得税的方式进行。
根据视频中的说明,Active Pension 通过减少劳动者的所得税,具有提高实际可支配收入的效果。李勇周指出,直接撒钱的方式可能仅具有短期效果,并提出在改革基础年金时,与其进行无条件的削减,不如通过向老年劳动者提供税收优惠的方式来支持其可支配收入,这可能是一个更合理的解决方案。
退休年金 IRP 运作及非课税年金保险活用法
节目还继续针对观众的具体问题进行了咨询。针对将退休金领取至 IRP(个人型退休年金)账户后,连续3年仅以存款方式运作的案例,李勇周建议答案因个人情况而异。他解释说,如果养老资产充足,则需要稳定的运作;但如果处于需要资产增值的状况,则可以考虑股票型基金、ETF、债券型基金、个人投资型国债等多种投资组合。
此外,关于享受非课税优惠的个人年金保险限额,节目也提供了具体信息。视频中提到,在每年1,800万韩元的缴纳限额内享受税额扣除的年金储蓄/IRA之外,还可以分别加入一次性缴纳限额为1亿韩元以及每月缴纳限额为150万韩元的非课税年金保险。李勇周强调,由于养老金的税收优惠条件复杂,务必咨询专家,根据自身情况进行设计。
0评论
当前已关闭评论功能。