
“如果3亿韩元的退休金一次性投资压力太大”……将一次性投入转为定期定额投资的策略
针对面临退休、正为如何管理大额退休金而苦恼的人群,YouTube频道“Park Gom-hee TV”提出了退休年金(IRP)的管理及运营策略,包括将银行IRP转移至证券公司以及将大额资金转化为定期定额投资的方法。
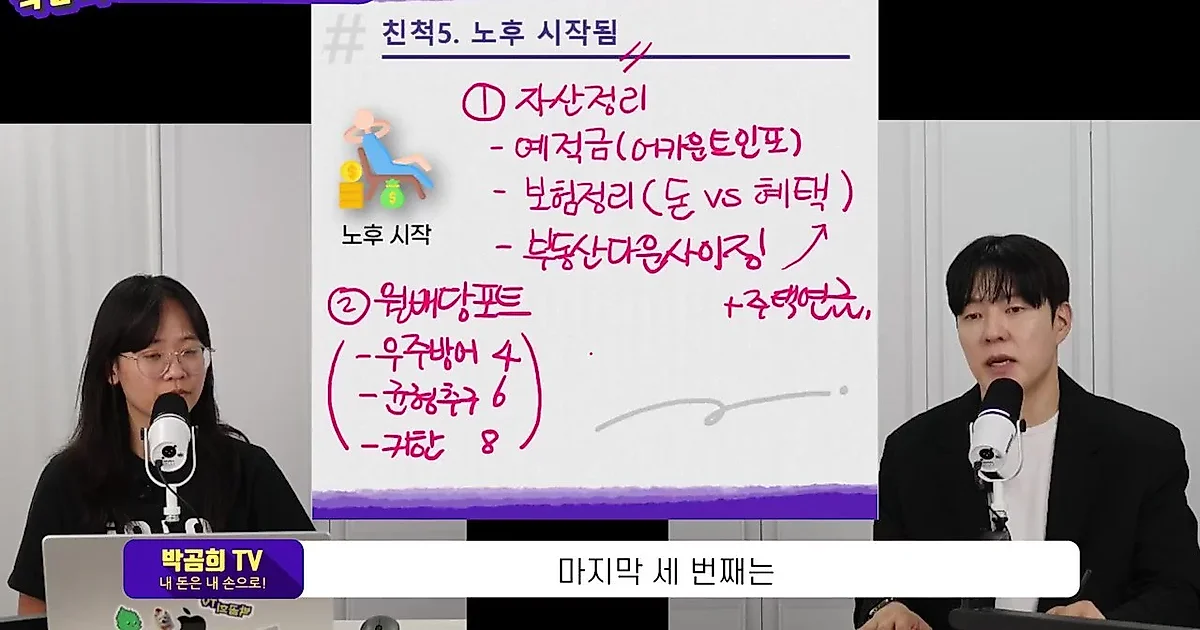
针对面临退休、正为如何管理大额退休金而苦恼的人群,退休年金(IRP)的管理及运营策略被提出。根据YouTube频道“Park Gom-hee TV”的视频,内容涵盖了领取退休金时的账户转移、领取方式设定,以及将大额资金进行分批投资的具体方法论。
应将银行IRP转移至证券公司并申请“一万韩元领取”
面临退休的人们首先需要考虑的是退休年金账户(IRP)的管理主体。视频建议,即使此前一直通过银行管理退休年金,离职后也应将账户转移至证券公司的IRP。这是因为受企业与银行之间贷款关系等因素影响,若维持银行IRP,可能会在利率协商等方面受到限制。另一方面,解释称证券公司的IRP在储蓄方面通常拥有0元固有手续费,在降低成本方面更具优势。
此外,如果领取退休金后没有立即使用的计划,申请“一万韩元领取”非常重要。只要在领取退休金的账户中申请仅领取1万韩元,该账户将无法再进行追加存款。这是为了将今后在其他公司产生的退休金与现有账户分开,通过设立新的IRP账户进行管理。如果重新就业,可以将领取时间推迟到55岁以后可以作为年金领取为止。
将大额资金拆分购买的“一次性投入定期定额化”策略
由于波动风险,一次性将退休金这类大额资金投入并不容易。为了解决这一问题,视频提出了“一次性投入定期定额化”的策略。这种方式是先将全部退休金存入短期金融产品中,然后每月仅将一定金额转移至资产配置组合中。
具体的执行方法如下:首先,将全部退休金放入短期债券ETF、货币市场(MMF)ETF或与SOFR(担保融资利率)相关的ETF等“现金管理型ETF”中。这样可以在确保整笔大额资金获得一定水平收益的同时,安全地保管资产。之后,每月按照本人年薪水平设定的金额(例如:每月400~500万韩元)卖出现金管理型ETF,并重复买入预先设定好的资产配置组合(股票、债券、黄金ETF等)的过程。
该策略对投资经验较少的人群非常有效。视频以拥有3亿韩元退休金的情况为例说明,如果将全部资金放入现金管理型ETF,既能享受每月产生的利息收益,又能通过每月分批买入来抵消市场波动。这是一种结合长期投资与定期定额投资优点来管理风险的方式。
债券投资时的注意事项与资产配置方向
视频还提到了在运营退休金时利用债券投资的方法。随着近期IRP账户可以购买个别债券,可以利用优质公司债或国债。不过,由于国债需要考虑到领取年金的漫长时期,因此根据个人能够承受的时间跨度来选择到期日非常重要。分析认为,考虑到目前的市场利率情况,中期债券比长期债券在收益率方面更具替代性。
结论是,退休金运营的核心在于:转移至能够降低成本的证券公司账户、调节领取时点,以及不一次性投入大额资金,而是利用现金管理型ETF将其转化为定期定额投资的稳定资产配置。
0评论
当前已关闭评论功能。