
"퇴직금 3억, 한 번에 투자하기 부담스럽다면"…거치식을 적립식으로 바꾸는 전략
퇴직금을 증권사 IRP로 이전해 수수료를 절감하고, 목돈을 파킹 ETF에 예치한 뒤 매달 분할 매수하는 '거치식의 적립식화' 전략을 소개한다.
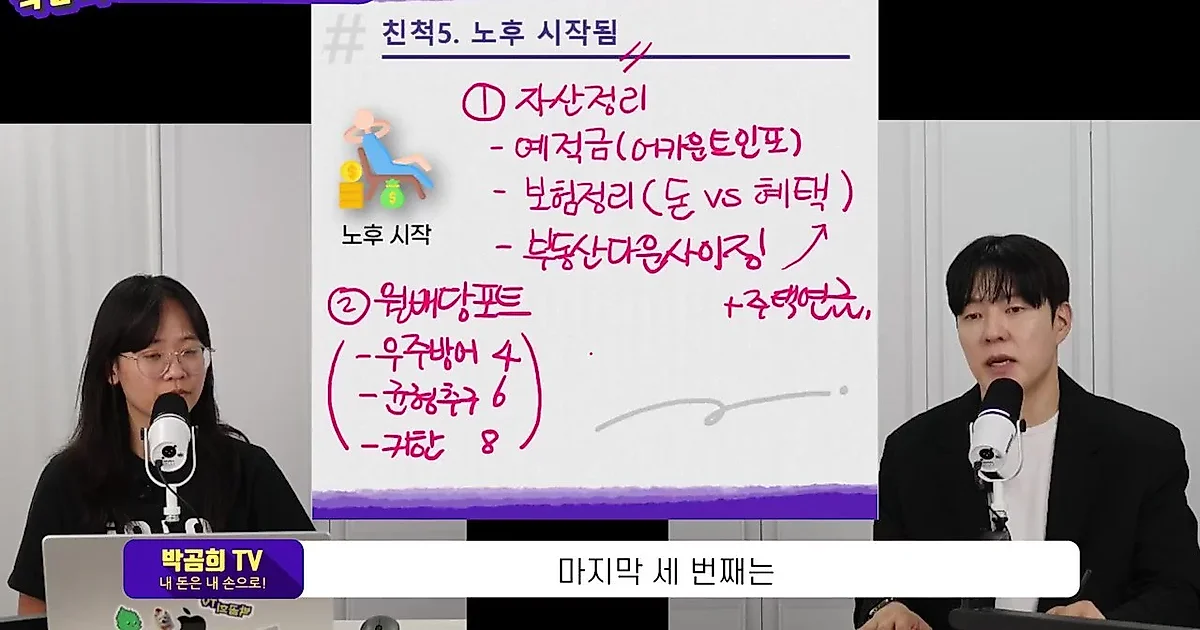
퇴직을 앞두고 거액의 퇴직금을 어떻게 운용해야 할지 고민하는 이들을 위해 퇴직연금(IRP) 관리 및 운용 전략이 제시됐다. 유튜브 채널 '박곰희TV'의 영상에 따르면, 퇴직금 수령 시 계좌 이전과 수령 방식 설정, 그리고 목돈을 분할 투자하는 구체적인 방법론이 다뤄졌다.
은행 IRP를 증권사로 이전하고 '만원 수령' 신청해야
퇴직을 앞둔 이들이 가장 먼저 고려해야 할 점은 퇴직연금 계좌(IRP)의 관리 주체다. 영상에서는 기존에 은행을 통해 퇴직연금을 관리해왔더라도, 퇴사 후에는 증권사 IRP로 계좌를 이전할 것을 권고했다. 기업과 은행 간의 대출 관계 등으로 인해 은행 IRP를 유지할 경우 금리 협상 등에서 눈치를 보게 되는 상황이 발생할 수 있기 때문이다. 반면 증권사 IRP는 저축에 대해 고유 수수료가 0원인 경우가 많아 비용 절감 측면에서 유리하다는 설명이다.
또한, 퇴직금을 받은 후 당장 사용할 계획이 없다면 '만원 수령' 신청을 해두는 것이 중요하다. 퇴직금을 받은 계좌에 1만 원만 수령 신청을 해두면 해당 계좌에는 더 이상 추가 입금이 불가능해진다. 이는 향후 다른 직장에서 발생하는 퇴직금을 기존 계좌와 합치지 않고 별도의 새로운 IRP 계좌로 관리하기 위함이다. 만약 재취업을 했다면 55세 이후 연금으로 수령할 수 있을 때까지 수령 시점을 미루는 것이 가능하다.
목돈을 쪼개서 사는 '거치식의 적립식화' 전략
퇴직금이라는 큰 목돈을 한꺼번에 투자하는 것은 변동성 위험 때문에 쉽지 않다. 이를 해결하기 위한 방법으로 '거치식의 적립식화' 전략이 제시됐다. 이는 퇴직금 전액을 먼저 단기 금융 상품에 예치한 뒤, 매달 일정 금액만큼만 자산 배분 포트폴리오로 옮기는 방식이다.
구체적인 실행 방법은 다음과 같다. 먼저 퇴직금 전액을 단기채권 ETF, 머니마켓(MMF) ETF, 또는 SOFR(담보조달금리) 관련 ETF 등 '파킹 ETF'에 넣어둔다. 이렇게 하면 목돈 전체에 대해 일정 수준의 수익을 확보하면서도 자산을 안전하게 보관할 수 있다. 이후 매달 본인의 연봉 수준을 기준으로 정한 금액(예: 월 400~500만 원)만큼 파킹 ETF를 매도하여, 미리 설정해둔 자산 배분 포트폴리오(주식, 채권, 금 ETF 등)를 매수하는 과정을 반복한다.
이 전략은 투자 경험이 적은 이들에게 유효하다. 영상에서는 3억 원의 퇴직금이 있는 경우를 예로 들어, 전체를 파킹 ETF에 넣어두면 매달 발생하는 이자 수익을 누리면서도 매달 일정액을 분할 매수함으로써 시장 변동성을 상쇄할 수 있다고 설명했다. 이는 장기 투자와 적립식 투자의 장점을 결합해 리스크를 관리하는 방식이다.
채권 투자 시 고려할 점과 자산 배분 방향
퇴직금 운용 시 채권 투자를 활용하는 방법도 언급됐다. 최근 IRP 계좌에서 개별 채권 매수가 가능해짐에 따라, 우량 회사채나 국채를 활용할 수 있다. 다만 국채의 경우 연금을 수령하는 긴 기간을 고려해야 하므로, 본인이 감당할 수 있는 시간 지평에 맞춰 만기를 선택하는 것이 중요하다. 현재 시장 금리 상황을 고려할 때 장기채보다는 중기채가 수익률 측면에서 대안이 될 수 있다는 분석이다.
결론적으로 퇴직금 운용의 핵심은 비용을 절감할 수 있는 증권사 계좌로의 이전, 수령 시점의 조절, 그리고 목돈을 한 번에 투입하지 않고 파킹 ETF를 활용해 적립식으로 전환하는 안정적인 자산 배분에 있다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.