
"Si 300 millones de wones de indemnización le resultan pesados para invertir de una vez"... la estrategia de convertir la inversión de suma global en inversión periódica
Se presenta una estrategia de gestión para planes de pensiones individuales (IRP) diseñada para quienes enfrentan la jubilación y deben decidir cómo administrar grandes sumas de dinero. La propuesta incluye la transferencia de cuentas a casas de bolsa y la conversión de una inversión única en una serie de inversiones periódicas mediante el uso de ETFs de reserva.
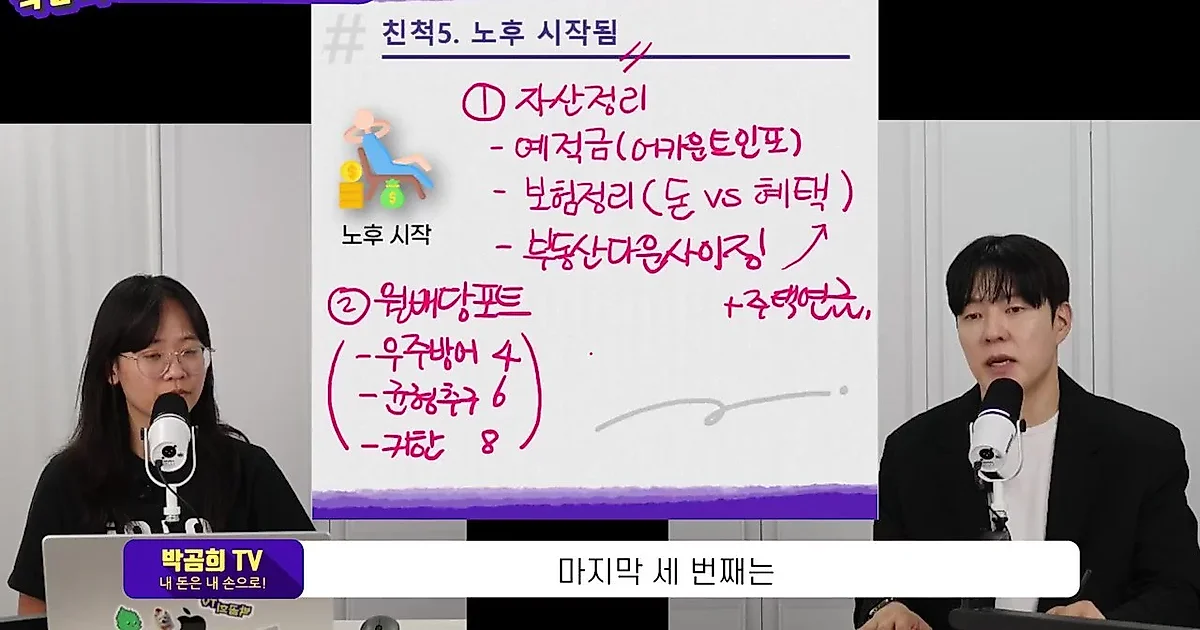
Para aquellos que se encuentran ante la jubilación y se preocupan por cómo gestionar una gran suma de dinero de su indemnización, se ha presentado una estrategia de gestión y administración de planes de pensiones individuales (IRP). Según un video del canal de YouTube 'Park Gom-hee TV', se abordaron la transferencia de cuentas al recibir la indemnización, la configuración del método de recepción y una metodología específica para invertir el capital de forma fraccionada.
Transferir el IRP bancario a una casa de bolsa y solicitar la 'recepción de 10,000 wones'
Lo primero que deben considerar quienes se acercan a la jubilación es la entidad responsable de la gestión de su cuenta de pensiones individuales (IRP). El video recomienda que, incluso si se ha gestionado la pensión de jubilación a través de un banco, tras la renuncia se transfiera la cuenta a un IRP de una casa de bolsa. Esto se debe a que, debido a las relaciones de préstamo entre las empresas y los bancos, mantener un IRP bancario podría generar situaciones en las que se deba tener cautela en negociaciones de tipos de interés. Por el contrario, se explica que los IRP de las casas de bolsa suelen ser ventajosos en términos de reducción de costes, ya que muchas veces las comisiones de ahorro son de 0 wones.
Además, si no se tiene planeado utilizar la indemnización inmediatamente después de recibirla, es importante solicitar la 'recepción de 10,000 wones'. Al solicitar la recepción de solo 10,000 wones en la cuenta donde se recibe la indemnización, ya no será posible realizar depósitos adicionales en dicha cuenta. El objetivo de esto es gestionar las indemnizaciones que se generen en futuros empleos en una nueva cuenta IRP separada, sin mezclarlas con la cuenta existente. Si la persona ha vuelto a emplearse, es posible posponer el momento de la recepción hasta que pueda recibirla como pensión después de los 55 años.
La estrategia de 'convertir la inversión de suma global en inversión periódica' dividiendo el capital
Invertir de una sola vez una gran suma como la indemnización por jubilación no es fácil debido al riesgo de volatilidad. Como método para resolver esto, se presentó la estrategia de 'convertir la inversión de suma global en inversión periódica'. Este método consiste en depositar primero la totalidad de la indemnización en productos financieros a corto plazo y, posteriormente, transferir mensualmente solo una cantidad determinada hacia una cartera de asignación de activos.
El método de ejecución específico es el siguiente. Primero, se deposita la totalidad de la indemnización en 'ETFs de reserva' (parking ETFs), tales como ETFs de bonos a corto plazo, ETFs de fondos del mercado monetario (MMF) o ETFs relacionados con SOFR (tasa de financiación de repos). De esta manera, se puede asegurar un cierto nivel de rendimiento sobre todo el capital mientras se mantienen los activos de forma segura. Posteriormente, se repite el proceso de vender una cantidad determinada basada en el nivel del salario anual de la persona (por ejemplo, entre 4 y 5 millones de wones mensuales) de los ETFs de reserva para comprar la cartera de asignación de activos previamente configurada (ETFs de acciones, bonos, oro, etc.).
Esta estrategia es efectiva para personas con poca experiencia en inversión. El video utiliza como ejemplo el caso de una indemnización de 300 millones de wones, explicando que si se deposita todo en un ETF de reserva, se puede disfrutar de los ingresos por intereses mensuales y, al mismo tiempo, compensar la volatilidad del mercado mediante la compra fraccionada de una cantidad fija cada mes. Este es un método que gestiona el riesgo combinando las ventajas de la inversión a largo plazo y la inversión periódica.
Consideraciones para la inversión en bonos y dirección de la asignación de activos
También se mencionó el uso de la inversión en bonos al gestionar la indemnización. Dado que recientemente ha sido posible comprar bonos individuales en las cuentas IRP, se pueden utilizar bonos corporativos de alta calidad o bonos gubernamentales. Sin embargo, en el caso de los bonos gubernamentales, es importante seleccionar el vencimiento de acuerdo con el horizonte temporal que la persona pueda asumir, considerando el largo periodo durante el cual recibirá la pensión. El análisis sugiere que, considerando la situación actual de los tipos de interés del mercado, los bonos a medio plazo podrían ser una alternativa en términos de rentabilidad frente a los bonos a largo plazo.
En conclusión, la clave de la gestión de la indemnización por jubilación reside en la transferencia a una cuenta de una casa de bolsa para reducir costes, el ajuste del momento de la recepción y una asignación de activos estable que convierta la suma global en una inversión periódica utilizando ETFs de reserva en lugar de inyectar todo el capital de una vez.
0Comentarios
Los comentarios están desactivados por ahora.