
SpaceXの売上でAI事業が宇宙事業を上回る、テスラとの合併可能性も
イーロン・マスク氏率いるSpaceXの事業構造が、従来のロケット打ち上げや衛星通信からAI中心へと急激に変化しており、テスラとの合併の可能性が高まっている。
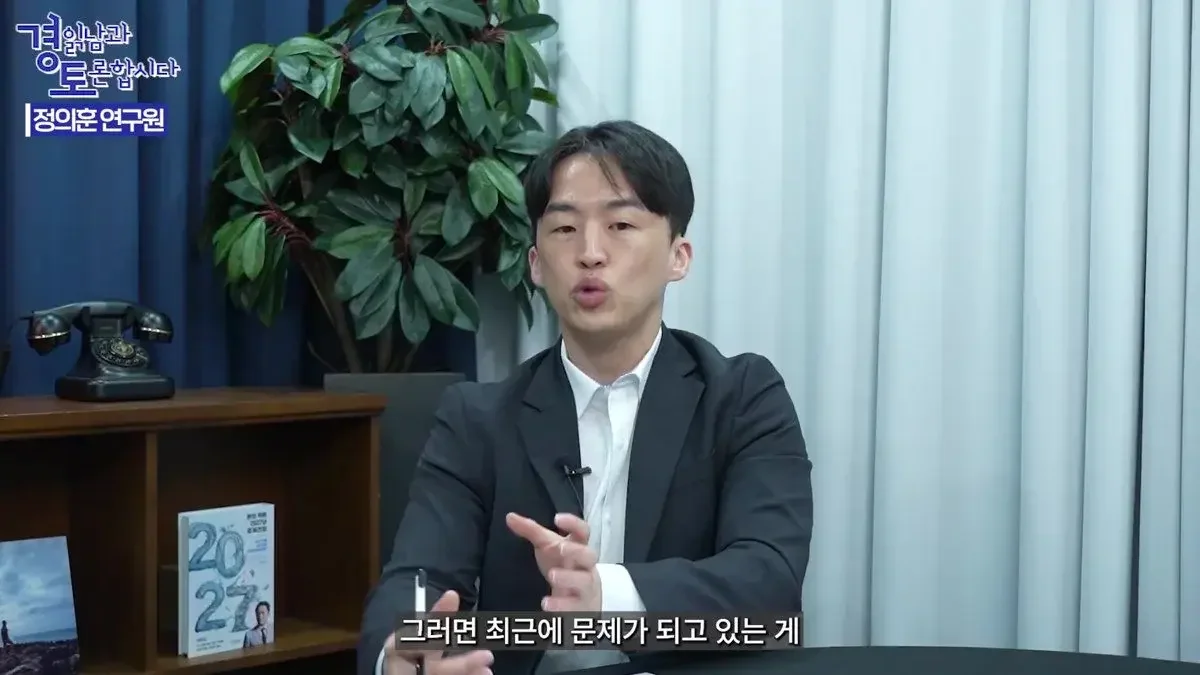
ユシン投資証券のチョン・ウィフン研究員は、SpaceXの売上においてAIインフラ領域が宇宙事業を追い抜いたと分析し、これがテスラとの合併の可能性を高める要因になると指摘した。SpaceXがAIインフラ能力を確保したことで、テスラのロボティクスや自動運転技術と結合できる実質的な繋がりが完成しているという。
イーロン・マスク氏が率いるSpaceXの事業構造が急激に再編されている。かつてはロケット打ち上げや衛星通信に集中していた売上構造が人工知能(AI)中心へと移行しており、テスラとの合併の可能性が新たな局面を迎えている。
「経済を読み解く男(キム・グァンソクTV)」が伝えたユシン投資証券リサーチセンターのチョン・ウィフン研究員の分析によると、最近のSpaceXの全社売上において、宇宙事業部門よりもAI事業部門の比重が大きくなった。これはSpaceXが単なる宇宙企業を超え、AIインフラを備えた核心企業へと変貌したことを意味する。チョン・ウィフン研究員は「SpaceXの売上においてAIインフラ領域が宇宙事業を追い抜いた点は、AIという絶対的な中心軸が生まれたことを示している」とし、「こうした変化はテスラとの合併の可能性をむしろ高める要因である」と分析した。
宇宙企業からAIインフラ企業へ、SpaceXの体質変化
チョン研究員は、イーロン・マスク氏が描く未来が「フィジカルAI(Physical AI)」という巨大なバリューチェーンに繋がっていると説明した。フィジカルAIのバリューチェーンは、インフラ、モデル、AIサービス、そして最終製品で構成される。マスク氏の企業群は、これらすべての段階を垂直統合している。
具体的に見ると、インフラ領域ではTerafabを通じたAIインフラ構築とSpaceXの宇宙データセンター構想、StarlinkとTesla Megapackを通じた通信および電力インフラが組み合わさっている。AIモデル領域はxAIが担当し、サービス領域はX(旧Twitter)とGrok、Neuralinkが引き継ぐ。最後に、ロボットや自動運転車といったプロダクト領域は、テスラが圧倒的な市場支配力を目指している。
チョン研究員は「SpaceXが上場を推進した背景には、テスラとの合併を念頭に置いた戦略的判断があった可能性が高い」と指摘した。同氏は、昨年12月にアメリカ現地でSpaceXの上場ニュースが初めて報じられた当時、SpaceXのキャッシュフローが十分であったため、あえて上場する必要はなく、上場の可能性は低いと判断していたと振り返った。しかし、実際の出発の背景にはテスラとの合併の可能性が含まれているという分析だ。
かつては宇宙産業と電気自動車産業の間の繋がりは弱く見えたが、SpaceXがAIインフラ能力を確保したことで、テスラのロボティクスおよび自動運転技術と結合できる実質的な「中間的な繋がり」が完成したとの分析である。チョン研究員は「SpaceXはAIと先に合併することになる」とし、「上場後の第2四半期および第3四半期の業績を通じて、どのようなシナジーが出るのかが明確に現れている」と付け加えた。
合併がもたらすシナジー、人材と資金の境界を打破する
マスク氏の企業群が単なるパートナーシップを超え、合併を通じて一つの巨大な帝国を形成する場合、内外に強力なシナジーが発生すると展望される。チョン研究員は、合併の利点を対外的な信頼と対内的な効率性という二つの側面から説明した。
対外的には、両社間の事業的な信頼を最大化できる。現在は最大株主が同じであっても個別の法人であるため、人材派遣やインフラ共有の際に費用負担や背任問題など複雑な利害関係が絡む。例えば、テスラの自動運転技術の人材をSpaceXに派遣する場合、その費用負担の問題が発生し得る。しかし、合併によって一つの会社になれば、技術人材の交流はより円滑になり、別途のパートナーシップ締結や買収手続きなしに人材やインフラを共有できる。
資金面での効率性も核心である。テスラとSpaceXは共に技術主導型の成長企業であり、莫大な資本投入が不可欠である。テスラが大規模なAIデータセンター(Terafab)を構築する際に直面し得る資金調達の限界を、SpaceXのキャッシュフロー(StarlinkおよびAI事業の収益)と結合することで克服できるからだ。チョン研究員は「金利変動などのマクロ経済的な不確実性が存在する状況において、両社が合体して規模の経済を達成すれば、資金調達能力は飛躍的に向上するだろう」と見通した。
実体経済と資本市場の乖離、未来価値に賭ける市場
マスク氏の動向が市場に与える影響力は甚大である。チョン研究員はテスラの事例を引き合いに出し、実体経済(財務指標)と資本市場の違いを説明した。実体経済が売上高、営業利益、純資産価値など財務諸表上の数字を見るものであるのに対し、資本市場は事業部門の構成や市場成長率など、「財務諸表の注釈」に該当する未来価値を見るというものだ。
現代自動車とテスラを比較すると、売上高は現代自動車の方が大きいが、時価総額はテスラが圧倒的である。これは株式市場が現在の数字ではなく、未来の成長可能性に賭けることを証明している。チョン研究員はNaverの事例を挙げ、新型コロナウイルス感染症の時期よりも現在のNaverの売上と営業利益の方が大きいにもかかわらず株価が下落した理由を、「国内市場シェア拡大の限界」として説明した。つまり、市場は新たな突破口を必要とする企業に対して、未来のビュー(View)を要求するのである。
結局、イーロン・マスク氏のビジネスモデルは、単なる製品販売を超え、AIインフラから物理的な実体(ロボット・自動車)まで繋がる巨大なエコシステムを構築することに目的がある。SpaceXの売上構造の変化は、その巨大な設計図が現実化しつつあることを示す信号弾として解釈される。
0コメント
現在コメントの投稿は無効になっています。