
18 millones de wones en pagos retroactivos frente a la inversión en ahorros para la jubilación: ¿Qué opción aumenta más la pensión nacional?
El canal de YouTube 'Park Gom-hee TV' presentó una simulación comparando la rentabilidad de realizar pagos retroactivos al Seguro Nacional de Pensiones frente a invertir en un plan de ahorros para la jubilación.
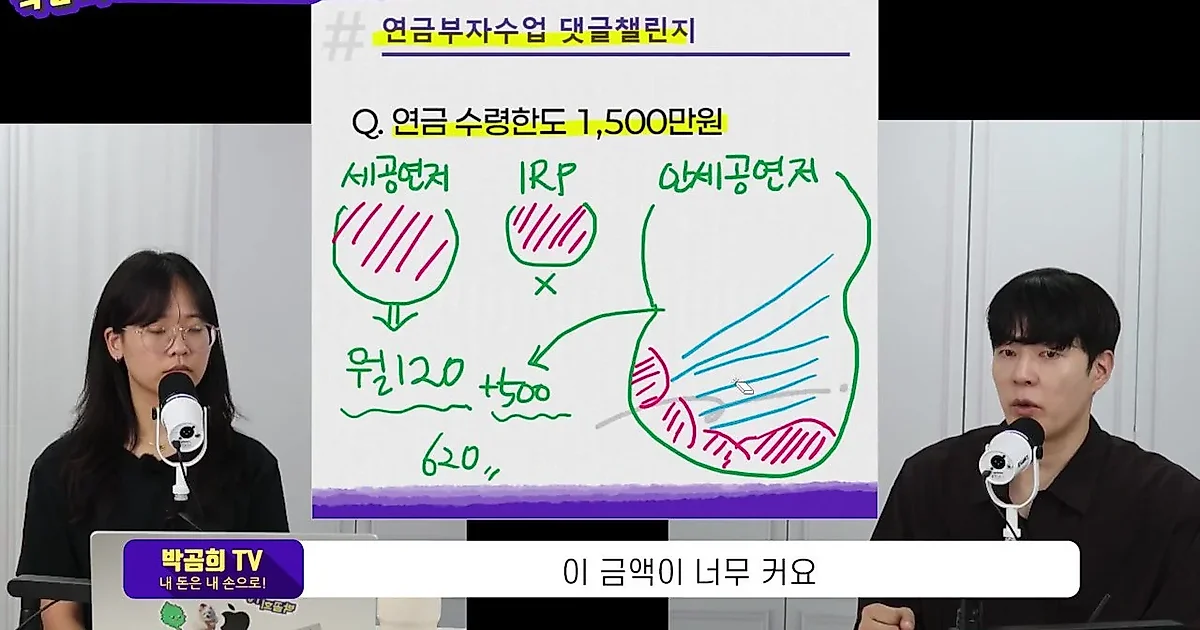
Se ha presentado un resultado de simulación detallado sobre qué es más ventajoso entre los pagos retroactivos (pagos adicionales) del Seguro Nacional de Pensiones y los ahorros personales para la jubilación. El canal de YouTube 'Park Gom-hee TV', basándose en la pregunta de un suscriptor, analizó y comparó los rendimientos esperados en el caso de una mujer de 53 años con interrupción de carrera profesional que realiza un pago retroactivo de 18 millones de wones frente a invertir dicha cantidad en ahorros para la jubilación.
250,000 wones adicionales al mes con 18 millones de wones en pagos retroactivos... Podría ser más ventajoso que la rentabilidad de los ahorros para la jubilación
Según el video, si la solicitante de 53 años utiliza 18 millones de wones para pagos retroactivos al Seguro Nacional de Pensiones, la pensión que recibirá a partir de los 65 años aumentará aproximadamente 250,000 wones mensuales. Por otro lado, si se invierten los mismos 18 millones de wones en ahorros para la jubilación con una rentabilidad anual del 7% durante 12 años, el saldo al cumplir los 65 años será de aproximadamente 40 millones de wones. Si se asume que estos 40 millones de wones se gestionan con una rentabilidad por dividendos del 6% anual, se generará un ingreso adicional de entre 200,000 y 260,000 wones mensuales.
Park Gom-hee TV señaló que la condición de rentabilidad requerida para los ahorros para la jubilación para generar esos 250,000 wones adicionales de ingresos es más alta de lo que se piensa. Especialmente, considerando que el Seguro Nacional de Pensiones refleja el aumento del costo de vida, los cálculos indican que a partir de los 71 años se puede recuperar la totalidad del capital pagado. En consecuencia, explicaron que realizar un pago retroactivo de una suma importante para asegurar un flujo de efectivo estable puede ser una opción más segura que las inversiones convencionales.
Retrasar la pensión 5 años aumenta el monto en un 36%... Un resultado equivalente a la rentabilidad de la reinversión
También se continuó con el análisis sobre el sistema de 'Pensión Diferida', que consiste en retrasar el momento de recibir la pensión del Seguro Nacional. Por cada año que se retrasa la recepción de la pensión nacional, el monto total aumenta un 7.2%, y se puede retrasar hasta un máximo de 5 años. Si se retrasa el máximo de 5 años, el monto recibido aumenta un 36% respecto al original.
El video comparó dos casos: un beneficiario que recibe 300,000 wones mensuales de la pensión nacional y los reinvierte en un fondo de ahorros para la jubilación durante 10 años, frente a un caso donde se retrasa la pensión 5 años para recibir un monto un 36% mayor. Se confirmó que no hay una gran diferencia numérica entre reinvertir con una rentabilidad anual del 7% durante 10 años y recibir la pensión incrementada tras retrasarla 5 años. Park Gom-hee TV mencionó que, aunque las inversiones conllevan el riesgo y el estrés de no alcanzar la rentabilidad esperada, la pensión diferida es un método donde el Estado garantiza el porcentaje de incremento, por lo que para la generación de los padres, la pensión diferida puede ser una opción más segura.
Opciones fiscales si el monto de la pensión supera los 15 millones de wones
También se explicaron los problemas fiscales que surgen al recibir la pensión. Si el monto anual recibido por pensión supera los 15 millones de wones, el beneficiario puede optar por sumar dicho monto al impuesto sobre la renta integral o elegir una imposición separada del 16.5%.
El video analizó que, si el beneficiario se encuentra en un tramo donde la tasa del impuesto sobre la renta integral no supera el 16.5%, es ventajoso elegir el impuesto sobre la renta integral; si la tasa es superior a esa, es razonable optar por la imposición separada del 16.5%. A través de esto, explicaron que incluso si el tamaño de los activos de la pensión es grande, existe una estructura que permite ajustar la carga fiscal al recibirla.
0Comentarios
Los comentarios están desactivados por ahora.