
추납 1,800만원 vs 연금저축 투자, 국민연금 수령액 높이는 선택은
국민연금 추납과 연금저축의 수익률을 비교하고, 연기연금 5년 활용 시 36% 증액 효과를 분석한 자산관리 가이드 영상입니다.
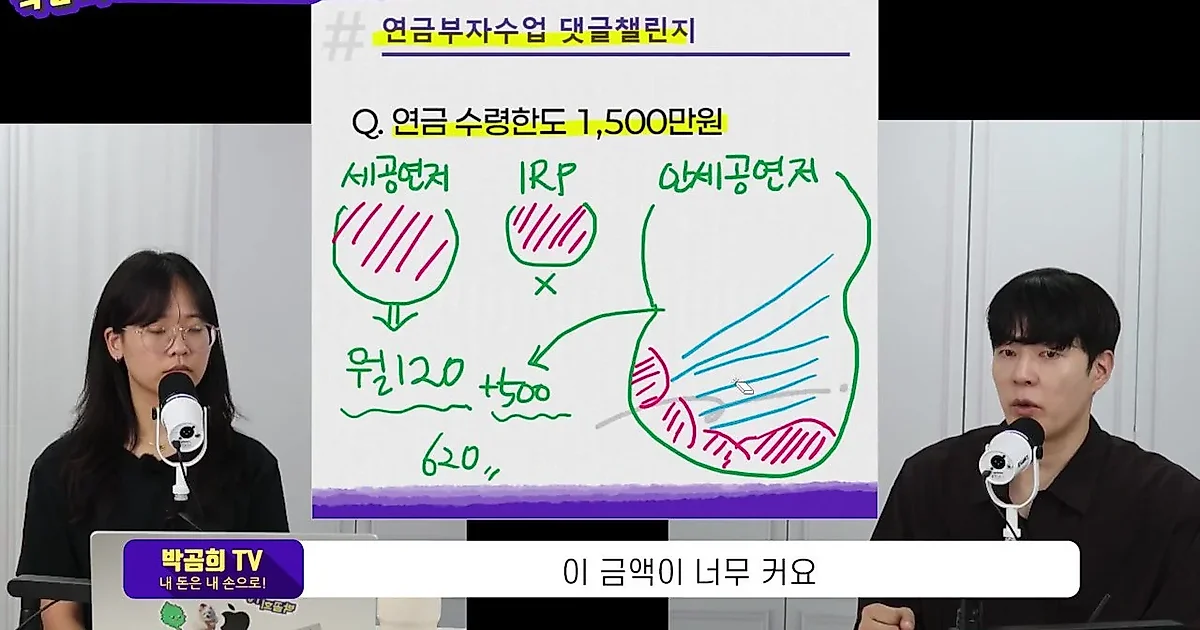
국민연금 추납(추후납부)과 개인연금저축 중 무엇이 더 유리한지에 대한 구체적인 시뮬레이션 결과가 제시됐다. 유튜브 채널 '박곰희TV'는 구독자의 질문을 바탕으로 53세 경력 단절 여성이 1,800만 원을 추납할 경우와 이를 연금저축에 투자할 경우의 기대 수익을 비교 분석했다.
추납 1,800만원 투입 시 월 25만원 추가…연금저축 수익률보다 유리할 수도
영상에 따르면, 53세인 질문자가 1,800만 원을 국민연금 추납에 사용할 경우 65세부터 수령하는 연금액은 매월 약 25만 원이 증가한다. 반면, 동일한 1,800만 원을 연금저축에 넣어 연 7%의 수익률로 12년간 운용할 경우, 65세 시점의 잔액은 약 4,000만 원이 된다. 이 4,000만 원을 연 6%의 배당 수익률로 운용한다고 가정하면 매월 약 20만 원에서 26만 원 사이의 추가 수익이 발생한다.
박곰희TV 측은 25만 원의 추가 수령액을 만들기 위해 연금저축 투자 시 요구되는 수익률 조건이 생각보다 높다는 점을 짚었다. 특히 국민연금은 물가 상승분을 반영한다는 점을 고려할 때, 71세 이후부터는 납부한 원금을 모두 회수할 수 있다는 계산이 나온다. 이에 따라 목돈을 추납하여 안정적인 현금흐름을 확보하는 것이 일반적인 투자보다 더 확실한 선택지가 될 수 있다고 설명했다.
연기연금 5년 미루면 36% 증액…재투자 수익률과 대등한 결과
국민연금 수령 시기를 늦추는 '연기연금' 제도에 대한 분석도 이어졌다. 국민연금 수령을 1년 미룰 때마다 전체 금액이 7.2%씩 증액되며, 최대 5년까지 미룰 수 있다. 5년을 모두 미룰 경우 수령액은 기존보다 36%가 늘어난다.
영상에서는 매월 30만 원의 국민연금을 받는 수령자가 이를 10년간 연금저축펀드에 재투자하는 경우와, 5년을 미뤄서 36% 증액된 연금을 받는 경우를 비교했다. 10년 동안 연 7% 수익률로 재투자할 경우와 5년 연기 후 증액된 연금을 받는 결과가 수치상으로 큰 차이가 없다는 점이 확인됐다. 박곰희TV는 투자는 기대 수익률을 달성하지 못할 위험과 스트레스가 존재하지만, 연기연금은 국가가 증액 비율을 확정해주는 방식이므로 부모님 세대에게는 연기연금이 더 확실한 선택이 될 수 있다고 언급했다.
연금 수령 한도 1,500만원 초과 시 세금 선택지
연금 수령 시 발생하는 세금 문제에 대해서도 설명이 이뤄졌다. 연간 연금 수령액이 1,500만 원을 초과할 경우, 수령자는 종합소득세에 합산하여 과세되거나 16.5%의 분리과세를 선택할 수 있다.
영상에서는 종합소득세율이 16.5%를 넘지 않는 구간에 있는 수령자라면 종합소득세를 선택하는 것이 유리하며, 세율이 그보다 높다면 16.5% 분리과세를 선택하는 것이 합리적이라고 분석했다. 이를 통해 연금 자산의 규모가 크더라도 세금 부담을 조절하며 수령할 수 있는 구조임을 설명했다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.