
补缴1,800万韩元 vs 投资年金储蓄,哪种选择能提高国民年金领取额
YouTube频道“Park Gom-hee TV”通过模拟分析,对比了补缴国民年金与投资个人年金储蓄的收益,并探讨了延迟领取年金及年金领取额超过限额时的税务选择。
关于国民年金补缴(后续缴纳)与个人年金储蓄哪种更具优势,具体的模拟结果已经出炉。YouTube频道“Park Gom-hee TV”根据订阅者的提问,对比分析了一名53岁的职业中断女性在补缴1,800万韩元与将该笔资金投入年金储蓄时的预期收益。
投入1,800万韩元补缴可使每月增加25万韩元……可能比年金储蓄收益率更有利
根据视频显示,若53岁的提问者将1,800万韩元用于国民年金补缴,从65岁开始领取的年金金额每月将增加约25万韩元。另一方面,若将同样的1,800万韩元放入年金储蓄,以年化7%的收益率运作12年,65岁时的余额约为4,000万韩元。假设将这4,000万韩元以年化6%的股息收益率进行运作,每月会产生约20万至26万韩元之间的额外收益。
Park Gom-hee TV指出,为了获得25万韩元的额外领取额,年金储蓄投资所要求的收益率条件比想象中要高。特别是考虑到国民年金会反映物价上涨因素,计算结果显示,从71岁以后开始,就可以收回全部已缴纳的本金。因此,通过补缴大额资金来确保稳定的现金流,可能比普通投资是更确定的选择。
延迟领取年金5年可增额36%……结果与再投资收益率相当
视频还对延迟领取国民年金的“延迟领取年金”制度进行了分析。国民年金领取时间每延迟1年,总金额就会增加7.2%,最多可延迟5年。若全部延迟5年,领取额将比原有金额增加36%。
视频对比了两种情况:一是每月领取30万韩元国民年金的领取者将其在年金储蓄基金中进行10年再投资;二是延迟5年领取增额36%的年金。结果确认,以年化7%的收益率进行10年再投资的结果,与延迟5年后领取增额年金的结果在数值上没有太大差异。Park Gom-hee TV提到,投资存在无法达到预期收益率的风险和压力,而延迟领取年金是国家确定增额比例的方式,因此对于父母辈来说,延迟领取年金可能是更确定的选择。
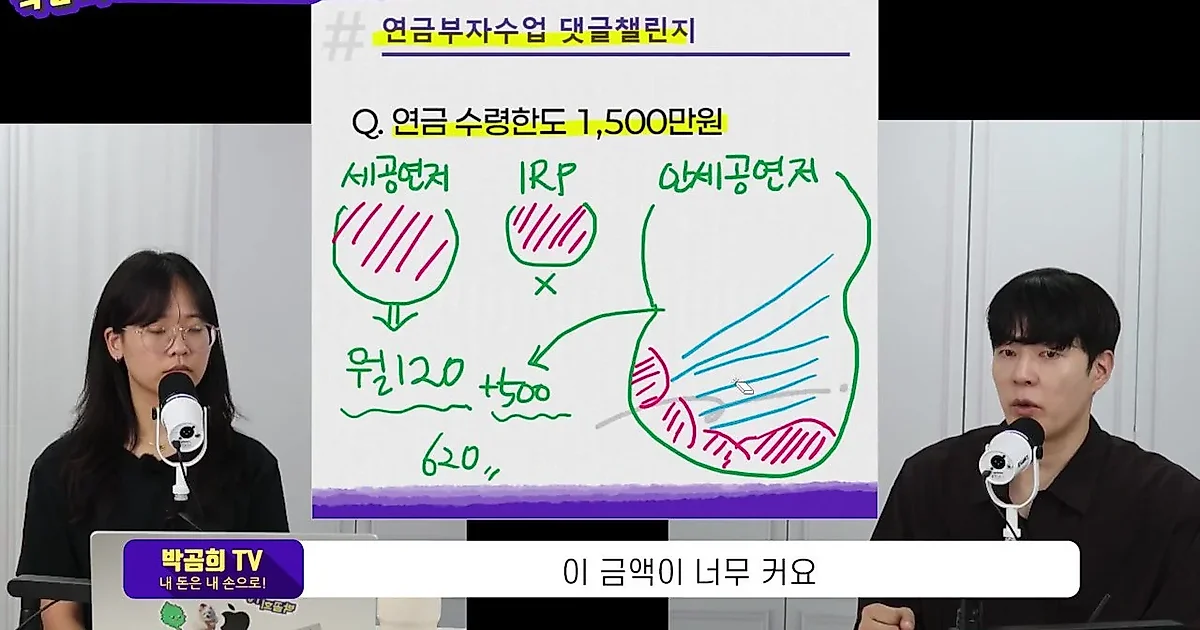
年金领取额超过1,500万韩元时的税务选择
视频还对领取年金时产生的税务问题进行了说明。若年度年金领取额超过1,500万韩元,领取者可以选择并入综合所得税课税,或者选择16.5%的分离课税。
视频分析认为,如果领取者的综合所得税率处于不超过16.5%的区间,选择综合所得税更为有利;如果税率高于此水平,则选择16.5%的分离课税更为合理。通过这一点,说明了即使年金资产规模较大,也可以通过调节税收负担来进行领取。
0评论
当前已关闭评论功能。