
Los empresarios pueden reducir su impuesto sobre la renta mediante la declaración por estimación
Los contribuyentes cuyo rendimiento comercial en la primera mitad del año haya disminuido significativamente respecto al año anterior pueden utilizar el sistema de declaración por estimación para recalcular el impuesto sobre la renta de pago anticipado.
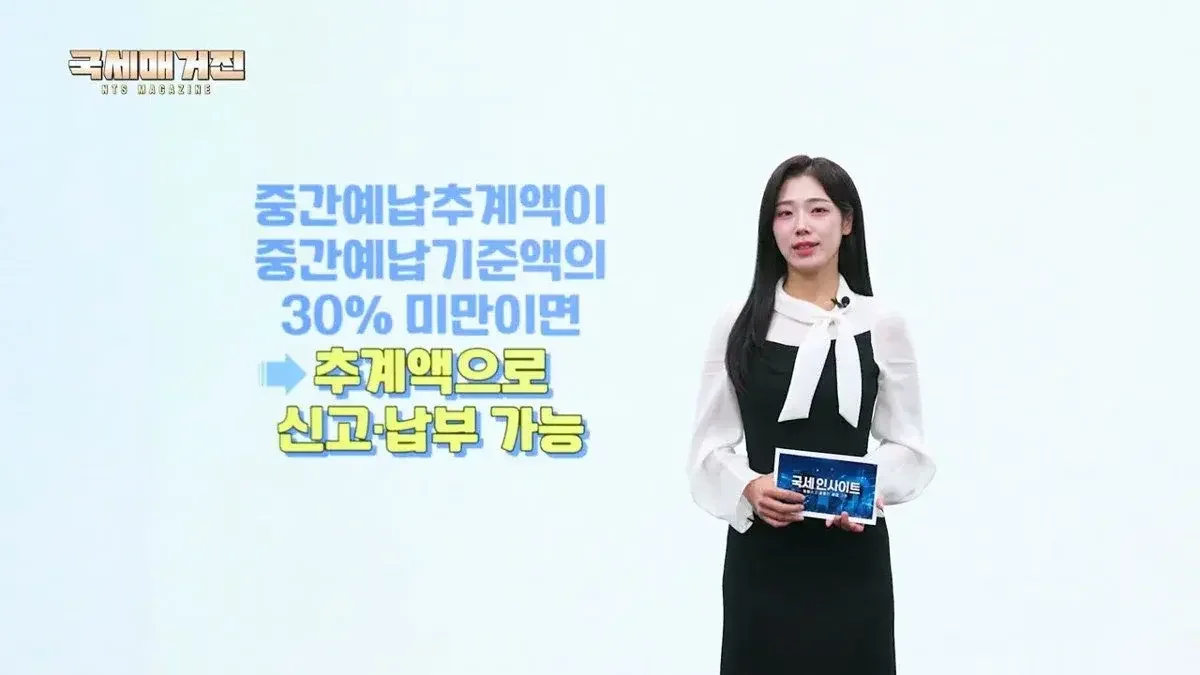
La Agencia Nacional de Impuestos permite a los empresarios con caídas en ventas usar la declaración por estimación para recalcular su impuesto. Este beneficio es aplicable si el nuevo cálculo es inferior al 30% del monto de referencia original.
Para los empresarios cuyo rendimiento comercial en la primera mitad de este año haya disminuido considerablemente en comparación con el año pasado, el monto del impuesto sobre la renta de pago anticipado notificado con base en los resultados del año anterior puede representar una carga pesada. Según la información proporcionada por la Agencia Nacional de Impuestos, en estos casos es posible utilizar el sistema de "declaración por estimación de pago anticipado" para recalcular el impuesto reflejando los resultados reales de la primera mitad del año.
Recalcular el impuesto mediante la declaración por estimación si las ventas caen drásticamente
El pago anticipado ordinario del impuesto sobre la renta se calcula y notifica tomando como base el impuesto sobre la renta determinado el año anterior. Sin embargo, si el rendimiento comercial entre enero y junio de este año ha disminuido notablemente respecto al año anterior, en lugar de pagar la cantidad notificada, se puede volver a calcular el impuesto basándose en los resultados de la primera mitad del año. Esto se conoce como "declaración por estimación de pago anticipado".
Según la explicación del video, si la cantidad calculada mediante la declaración por estimación es inferior al 30% del monto de referencia del pago anticipado original, el propio empresario o su representante fiscal pueden organizar las ventas y gastos de la primera mitad del año para declarar y pagar de acuerdo con los resultados reales. Esto permite reducir la excesiva carga fiscal, pero para un cálculo preciso, es necesario organizar meticulosamente los libros contables y los documentos de respaldo que acrediten las ventas y los gastos comerciales de la primera mitad del año.
Especialmente al elegir la declaración por estimación, a diferencia del método estándar en el que la Agencia Nacional de Impuestos calcula y notifica el monto, el empresario debe recalcular directamente las ventas y los gastos comerciales de la primera mitad del año basándose en sus libros y documentos de respaldo. Por lo tanto, es importante gestionar diligentemente los datos relacionados habitualmente. Esto se debe a que, incluso si se trata de gastos relacionados con el negocio, si no se registran en los libros o no cuentan con los documentos de respaldo adecuados, no se reconocerán como gastos necesarios y el impuesto podría aumentar.
Alivio de la presión financiera mediante el pago fraccionado si supera los 10 millones de wones
También existe un sistema de pago fraccionado para aquellos empresarios que tengan dificultades para realizar el pago de una sola vez debido al gran volumen del monto impositivo. No obstante, no todos los empresarios son elegibles; el beneficio solo se aplica si el monto del impuesto de pago anticipado supera los 10 millones de wones. Los criterios para el monto del pago fraccionado se aplican de forma diferenciada según la magnitud del impuesto.
Si el monto del impuesto de pago anticipado supera los 10 millones de wones pero es igual o inferior a 20 millones de wones, se debe pagar primero 10 millones de wones dentro del plazo de pago, y el resto del excedente puede pagarse de forma fraccionada en un plazo de 2 meses. Por ejemplo, si el impuesto de pago anticipado es de 15 millones de wones, se pagan primero 10 millones de wones dentro del plazo y los 5 millones de wones restantes se pagan de forma fraccionada hasta el 1 de febrero de 2025.
Si el monto del impuesto de pago anticipado supera los 20 millones de wones, es posible realizar el pago fraccionado de hasta el 50% del monto total. Un empresario con un impuesto de 30 millones de wones debe pagar al menos 15 millones de wones primero y puede pagar los 15 millones de wones restantes de forma fraccionada. En el caso de que el monto calculado mediante la declaración por estimación mencionada anteriormente supere los 10 millones de wones, también se puede recibir el mismo beneficio de pago fraccionado.
Cumplimiento de los plazos y gestión esencial de documentos de respaldo
El hecho de haber recibido la notificación del pago anticipado no debe interpretarse como que se puede esperar hasta la declaración definitiva del impuesto sobre la renta en mayo del próximo año para pagar todo junto. Si no se realiza la declaración por estimación o no se solicita el pago fraccionado, y no se paga la cantidad notificada dentro del plazo, se generará un recargo por demora en el pago, lo que podría aumentar la carga fiscal. Si la situación financiera es difícil, también es posible pagar con tarjeta de crédito, pero se debe tener en cuenta que esto generará una comisión por el pago con tarjeta. Además, si resulta difícil realizar la transferencia directa a la cuenta indicada en la notificación, se pueden utilizar servicios de pago sencillo.
Los empresarios que planeen realizar una declaración por estimación deben prestar mayor atención a la elaboración de libros contables y a la gestión de los documentos de respaldo. Esto se debe a que, incluso si se trata de gastos relacionados con el negocio, si no se registran en los libros o no cuentan con los documentos de respaldo adecuados, no se reconocerán como gastos necesarios y el impuesto podría aumentar. Los datos así organizados se utilizarán no solo para este pago anticipado, sino también para la declaración definitiva del impuesto sobre la renta en mayo del próximo año, por lo que se recomienda adquirir el hábito de organizar constantemente los libros y los documentos de respaldo.
Si el contenido del monto del impuesto de pago anticipado notificado difiere de la situación real y existe una objeción, se puede iniciar un proceso de impugnación mediante una solicitud de objeción, una solicitud de revisión o una solicitud de juicio dentro de los 90 días posteriores a la recepción de la notificación. Si la información notificada es distinta a la situación real, no se debe ignorar y se deben verificar los procedimientos correspondientes dentro del plazo establecido.
Fuente: vídeo original (YouTube)
0Comentarios
Los comentarios están desactivados por ahora.