
売上急減時は「推計額申告」を活用を 韓国国税庁が負担軽減策を提示
今年上半期の事業実績が前年より大幅に減少した事業者は、昨年の実績に基づき通知された総合所得税の中間予納税額を、実際の業績に合わせて再計算する「中間予納推計額申告」制度を利用できる。
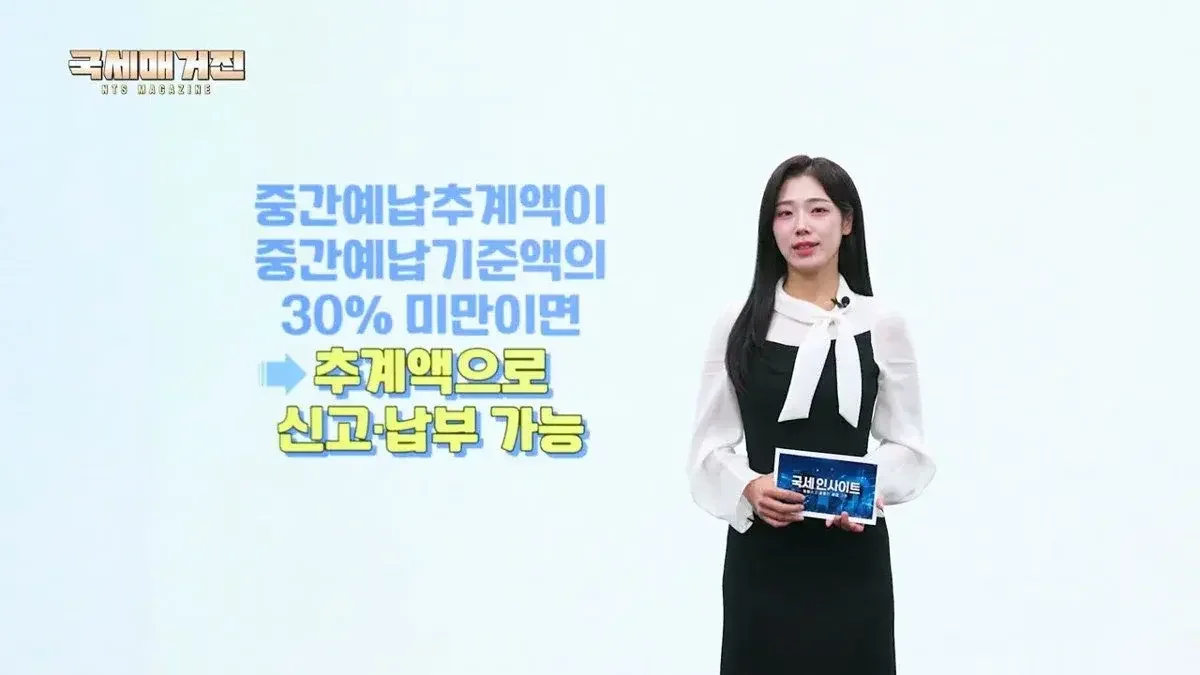
韓国国税庁は、今年上半期の業績が前年より大幅に減少した事業者に対し、実際の業績に基づき税額を再計算できる「中間予納推計額申告」制度の活用を呼びかけています。中間予納税額が1,000万ウォンを超える場合には、分割納付制度を利用して資金繰りを緩和することも可能です。
今年上半期の事業実績が昨年より大幅に減少した事業者は、昨年の実績を基準に通知された総合所得税の中間予納税額が大きな負担となる可能性がある。韓国国税庁の情報によると、このような場合には、実際の今年上半期の業績を反映して税額を再計算する「中間予納推計額申告」制度を活用することができる。
売上が急減した場合は「推計額申告」で税額を再計算
一般的な総合所得税の中間予納は、前年度に確定した総合所得税額を基準に計算され、通知される。しかし、今年1月から6月までの事業実績が前年と比較して著しく減少している場合は、通知された金額をそのまま支払う代わりに、上半期の業績に基づいて税額を算出し直すことができる。これを「中間予納推計額申告」と呼ぶ。
動画の説明によると、推計額申告によって計算された金額が、既存の中間予納基準額の30%未満である場合、事業者本人または税務代理人が上半期の売上と費用を整理し、実際の業績に合わせて申告および納付を行うことができる。これにより過度な税負担を軽減できるが、正確な計算のために、上半期の売上と事業費用を証明できる帳簿や証憑書類を徹底して整理しておく必要がある。
特に推計額申告を選択する場合、韓国国税庁が税額を計算して通知する標準的な方式とは異なり、事業者が自ら上半期の売上と事業費用を帳簿と証憑書類に基づいて再算出しなければならない。したがって、日頃から関連データを誠実に管理することが重要である。事業に関連する支出であっても、帳簿に記録されていない、あるいは適切な証憑書類がない場合は必要経費として認められず、税額が増加する可能性があるためだ。
1,000万ウォンを超える場合は「分割納付」で資金繰りを緩和
税額の規模が大きく、一括での納付が困難な事業者のためには、分割納付制度も運用されている。ただし、すべての事業者が対象となるわけではなく、中間予納税額が1,000万ウォンを超える場合にのみ適用が可能である。分割納付の金額基準は、税額の規模に応じて差等適用される。
中間予納税額が1,000万ウォンを超え、2,000万ウォン以下である場合には、納付期限内に1,000万ウォンを先に支払い、残りの超過分を2か月以内に分けて支払うことができる。例えば、中間予納税額が1,500万ウォンであれば、まず1,000万ウォンを期限内に納付し、残りの500万ウォンを2025年2月1日までに分割して納付する形となる。
もし中間予納税額が2,000万ウォンを超える場合は、税額全体の50%まで分割納付が可能である。税額が3,000万ウォンの事業者は、最低1,500万ウォンを先に納付し、残りの1,500万ウォンを分けて支払うことができる。前述の推計額申告を通じて計算された税額が1,000万ウォンを超える場合も、同様に分割納付の恩恵を受けることができる。
納付期限の厳守と証憑書類の管理が必須
中間予納の通知書を受け取ったからといって、来年5月の総合所得税確定申告の際にまとめて支払えばよいと判断してはならない。推計額申告を行ったり分割納付を申請したりしない状態で、通知された金額を期限内に支払わなければ、納付遅延加算税が発生し、かえって税負担が増大する可能性がある。資金繰りが厳しい場合はクレジットカードで納付することもできるが、その場合はカード決済手数料が発生することに留意が必要である。また、通知書に記載された口座への直接振込が困難な場合は、簡便決済サービスを利用することもできる。
推計額申告を計画している事業者は、日頃の帳簿作成と証憑書類の管理により一層留意すべきである。事業に関連する支出であっても、帳簿に記録されていない、あるいは適切な証憑書類がない場合は必要経費として認められず、税額が増加する可能性があるためだ。このように整理された資料は、今回の中間予納だけでなく、来年5月の総合所得税申告時にもそのまま活用されるため、継続的に帳簿と証憑書類を整理する習慣を持つことが推奨される。
もし通知された中間予納税額の内容が実際の状況と異なり異議がある場合は、通知書を受け取った日から90日以内に、異議申立て、審査請求、または審判請求を通じて不服手続きを進めることができる。通知された情報が実際の状況と異なる場合は、これを無視せず、定められた期間内に所定の手続きを確認しなければならない。
0コメント
現在コメントの投稿は無効になっています。