
营收下滑纳税人可申请推算额申报减轻税负
针对今年上半年业务业绩较去年大幅下降的纳税人,大韩民国国税厅建议利用“中间预缴推算额申报”制度,根据实际业绩重新计算税额,以缓解税收负担。
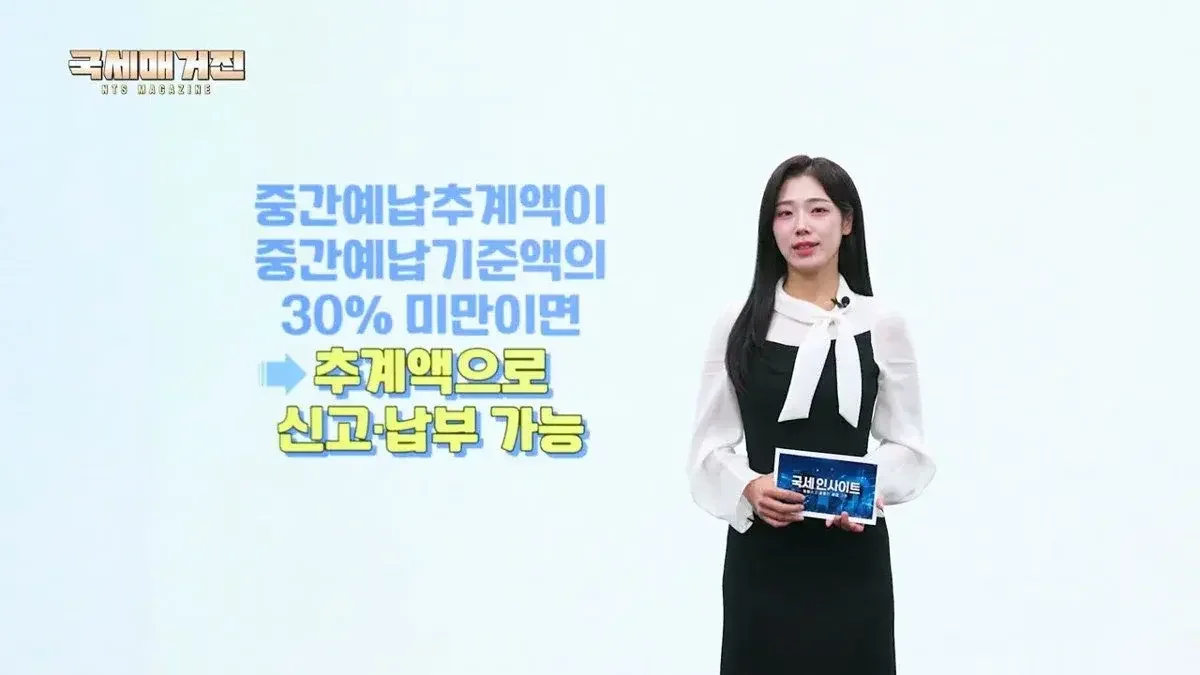
大韩民国国税厅表示,若纳税人上半年业绩较去年明显减少,且推算额低于原通知金额的30%,可利用“中间预缴推算额申报”制度重新计算税额;此外,中间预缴税额超过1,000万韩元的纳税人还可申请分割缴纳。
对于今年上半年业务业绩较去年大幅下降的纳税人来说,基于去年业绩收到的综合所得税中间预缴税额通知可能会带来沉重的负担。根据大韩民国国税厅提供的信息,在这种情况下,可以利用“中间预缴推算额申报”制度,反映上半年的实际业绩来重新计算税额。
营收大幅下滑时可通过“推算额申报”重新计算税额
通常情况下,综合所得税中间预缴是根据前一年确定的综合所得税额进行计算并发出通知的。但如果今年1月至6月的业务业绩较去年明显减少,纳税人可以不直接缴纳通知金额,而是基于上半年的业绩重新计算税额,这被称为“中间预缴推算额申报”。
根据视频中的说明,若通过推算额申报计算出的金额低于原中间预缴基准额的30%,纳税人本人或税务代理人可以整理上半年的营收与费用,按照实际业绩进行申报和缴纳。虽然这可以减轻过重的税收负担,但为了确保计算准确,必须彻底整理好能够证明上半年营收及业务费用的账簿和凭证文件。
特别是选择推算额申报时,与国税厅计算税额并通知的标准方式不同,纳税人必须根据账簿和凭证文件自行重新计算上半年的营收与业务费用。因此,平时认真管理相关数据至关重要。因为即使是与业务相关的支出,如果未记录在账簿上或缺乏适当的凭证,也无法被认定为必要经费,从而导致税额增加。
税额超过1000万韩元时可通过“分割缴纳”缓解资金压力
针对税额规模较大、难以一次性缴纳的纳税人,政府还设有分割缴纳制度。不过,并非所有纳税人均适用,仅在中间预缴税额超过1,000万韩元时方可申请。分割缴纳的金额标准根据税额规模实行差异化应用。
若中间预缴税额超过1,000万韩元且在2,000万韩元以下,纳税人需在缴纳期限内先缴纳1,000万韩元,剩余的超出部分可在2个月内分期缴纳。例如,若中间预缴税额为1,500万韩元,则需在期限内先缴纳1,000万韩元,剩余的500万韩元可在2025年2月1日前分期缴纳。
如果中间预缴税额超过2,000万韩元,则最高可申请分割缴纳总税额的50%。例如,税额为3,000万韩元的纳税人需先缴纳至少1,500万韩元,剩余的1,500万韩元可以分期缴纳。通过前述推算额申报计算出的税额若超过1,000万韩元,同样可以享受分割缴纳的优惠。
必须遵守缴纳期限并管理好凭证文件
收到中间预缴通知书后,不应认为可以等到明年5月综合所得税确定期申报时再一并缴纳。如果在未进行推算额申报或未申请分割缴纳的情况下未在期限内缴纳通知金额,将会产生缴纳延迟加算税,反而增加税收负担。如果资金状况不佳,也可以使用信用卡缴纳,但需注意这会产生信用卡结算手续费。此外,如果向通知书上记载的账户直接转账存在困难,也可以使用简便支付服务。
计划进行推算额申报的纳税人应更加注重平时的账簿记录和凭证管理。因为即使是与业务相关的支出,如果未记录在账簿上或缺乏适当的凭证,也无法被认定为必要经费,从而导致税额增加。整理好的这些资料不仅可用于本次中间预缴,在明年5月申报综合所得税时也可直接使用,因此建议养成持续整理账簿和凭证文件的习惯。
如果收到的中间预缴税额内容与实际情况不符并存在异议,可在收到通知书之日起90日内,通过异议申请、审查请求或审判请求进行不服程序。如果通知的信息与实际情况不符,不应忽视,而应在规定期限内确认相关程序。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。