
AIバブルと信用危機の重複に警告、来年上半期に株の買い場か
キム・ヨンイク教授は、AI技術への過度な期待による資産価格のバブルと信用問題が同時に発生するリスクを警告し、来年上半期から下半期にかけて株を安く購入できる機会が訪れるとの見通しを示した。
キム・ヨンイク教授は、AI技術への過度な期待による資産バブルと金融システムの信用問題が同時に発生する可能性があると指摘した。KOSPI時価総額の対名目GDP比が143.3%と長期平均を大きく上回る中、来年上半期まで調整局面が続く可能性があるとしている。
人工知能(AI)技術の革新には疑いの余地がないが、市場を動かす「お金の流れ」は全く異なる方向を指している。技術に対する楽観論が資産価格のバブルを生み、最終的に信用問題と結びついて市場が崩壊するというパターンが繰り返される可能性があるとの警告が出された。
キム・ヨンイク教授は最近、「キム・ヨンイクの経済スクール」を通じて、今年4月に出版した著書『AIバブルがもたらす負債の終焉』の核心内容に基づき、今後の経済展望を提示した。キム教授は「技術は経済と社会に大きな影響を与えるが、問題は常に技術ではなく、その技術を支えるお金だった」とし、「過去の1920年代の電気自動車時代のバブルや2000年のインターネットバブルのように、技術に対する過度な期待が資産価格の暴落を招いた」と分析した。
教授は過去の事例を通じて、技術革新と資産価格の乖離を説明した。1920年代半ばのアメリカでは電気が普及し自動車が活性化することで生産性が大きく向上したが、過度な楽観論によりダウ平均株価にバブルが発生し、1930年に崩壊して高値から約90%下落した点を指摘した。また、1996年から2000年にかけて労働生産性が過去の約2倍に増加し、アメリカ経済が高成長・低物価を達成した「新経済(ゴールドリックス経済)」の時期にも、ナスダック総合指数が高値から80%近く暴落した事例に言及した。
AI企業の資金調達方式の変化と信用危機の可能性
キム教授は、今回のサイクルの核心的なリスク要因として「資産価格のバブル」と「信用問題」の結合を挙げた。2000年のドットコムバブルが株式市場のバブル崩壊として現れ、2008年の金融危機が金融システムの信用問題として現れたとするならば、今回はこの二つが同時に発生する可能性があるという。「2000年は株式市場のバブルが問題であり、2008年は金融システムの信用問題が露呈した危機だったが、今回のサイクルはこの二つが重なっている」と説明した。
特にAI企業の資金調達方式に注目した。過去にはAI投資が莫大な利益につながるという期待が支配的であったが、最近ではPrivate Credit(サモ・クレジット)や社債を通じて資金を調達した企業が、果たしてそれに見合う収益を上げられるのかという疑念が高まっている。キム教授は「AI企業がデータセンター建設などのためにPrivate Creditや社債で莫大な資金を調達したが、最近の投資家の間では彼らの収益性に関するナラティブ(語り口)が変わってきている」と説明した。Private Creditを通じた資金流入が減少することで、AI企業の資金調達が非常に困難になる可能性があるとの分析だ。
これに加え、アメリカの10年物国債利回りが5%を上回り、資金調達コストが上昇した点も危機要因である。キム教授は「アメリカの10年物国債利回りが5%を超えるのは非常に危険な範囲であり、過大評価された株式の割引率を高め、技術株を中心に大きな下落が現れる可能性が高い」と展望した。教授は現在の状況をミンスキーの分類を借りて、元本と利子の支払いが困難な「Ponzi Finance(ポンジ・ファイナンス)」段階へ向かう可能性もある極端な状況だと診断した。これは、キャッシュフローで元利金の返済が可能な「解約金融」、利子は支払えるが元本の借り換えが必要な「投機的金融」よりも危険な状態を意味する。
KOSPIは「炭鉱のカナリア」の役割…来年上半期まで調整の可能性
キム教授は韓国市場を、世界経済の行方をあらかじめ示す「炭鉱のカナリア」に例えた。韓国の株価がアメリカの景気動向を先行して反映しているという分析だ。実際に、去る7月のKOSPIの急落や最近のKOSDAQの下落傾向は、AI企業の投資縮小と資金調達の困難さをあらかじめ反映している信号であるというのが教授の説明だ。「我々の株価が先に下落しており、アメリカの株価がその後を追って相当幅の調整を見せる可能性がある」と警告した。
指標別にみると、KOSPIの位置は混迷している。日平均輸出額を基準とした指標では、KOSPIは約7%ほど低評価領域にあり反発の可能性を示唆しているが、名目GDPや通貨量(M2)と比較すると依然として過大評価の状態だ。キム教授は「10月23日基準で、KOSPI時価総額を名目GDPで割った比率は143.3%であり、2000年以降の長期平均である70%を大きく上回る」と指摘した。また、KOSPI時価総額が通貨量に占める比重も、2005年以降の平均である58%をはるかに上回る水準であると付け加えた。
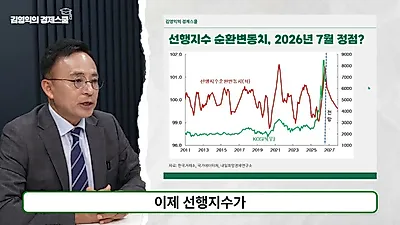
結論として、キム教授はKOSPIの方向性について保守的な立場を維持した。「先行指数予想関数から見ると、KOSPIは来年上半期まで調整局面が続く可能性がある」とし、「ソフトランディング(20%)、長期的な底(30%)、信用危機(50%)の3つのシナリオのうち、信用危機が発生する確率が最も高い」と見通した。教授は特に、アメリカのハイイールド債および投資適格社債間の信用スプレッドが最近急速に上昇している点に触れ、アメリカの政治的不確実性と金融市場の不確実性が加わっていることを指摘した。
現金性資産の確保と資産配分戦略
迫り来る不確実性に備えるための対応策として、キム教授は「資産配分」を強調した。「先行指数が下落する時期には、株式比率を20%前後まで減らし、現金性資産と短期債券を適切に保有すべきである」と助言した。一方で、株式市場が上昇する時には、株式比率を60%前後で維持することを勧めた。
特に教授は「早ければ来年上半期、遅くとも下半期中には、株を非常に安く買える機会が来る」とし、「この時期を待つために、現在はレバレッジ投資を避け、安定性を重視する戦略が必要だ」と付け加えた。投資家はアメリカの日次信用スプレッドなどの主要指標を継続的に観察し、アメリカ市場に対応すべきだと促した。
0コメント
現在コメントの投稿は無効になっています。