
전 세계 공공부채 GDP 94% 육박…2029년 '부채 100% 시대' 도래 전망
전 세계 공공부채가 GDP의 94%에 육박하며 2029년에는 100%를 돌파할 것이라는 전망이 나왔다. 미국과 중국 등 주요국의 부채 급증과 이자 부담 가중이 글로벌 경제의 지속 가능성을 위협하고 있다.
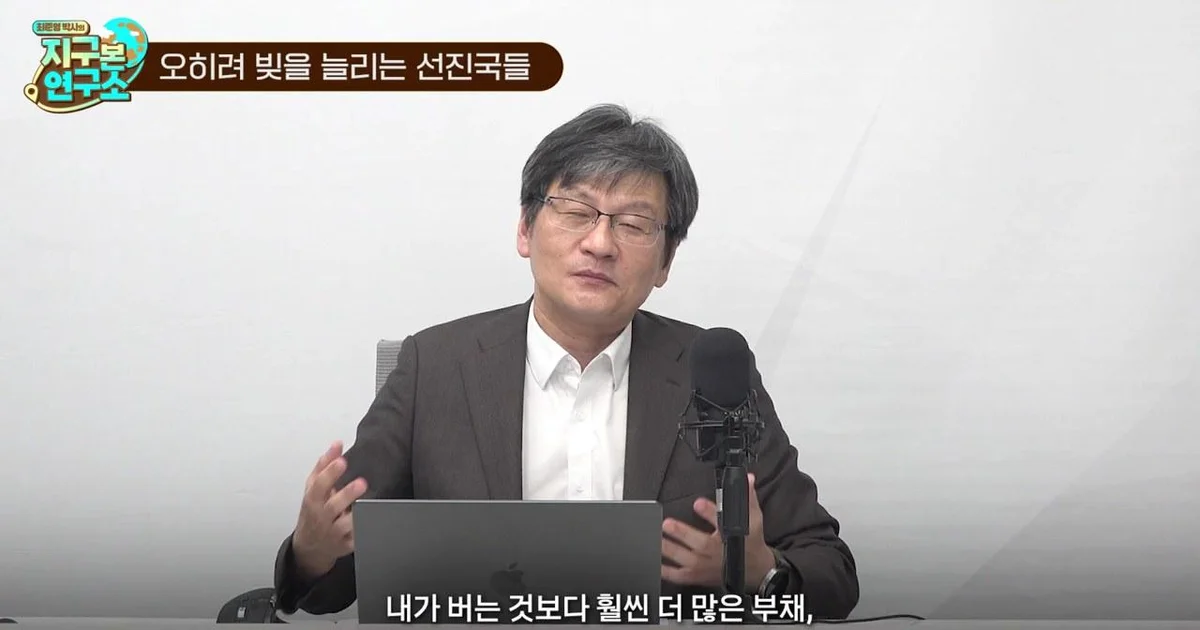
전 세계 정부의 공공부채가 급격히 증가하며 글로벌 경제의 불확실성이 커지고 있다. 전 세계 공공부채 규모가 3년 안에 세계 GDP(국내총생산)를 넘어설 것이라는 경고가 나왔다.
2029년 전 세계 부채, GDP 100% 돌파 전망
최준영 박사의 '지구본 연구소' 영상에 따르면, IMF 추산 결과 2025년 기준 전 세계 공공부채는 GDP의 94% 수준에 도달했다. 특히 선진국의 경우 이미 작년 기준으로 GDP 대비 부채 비율이 110%를 넘어섰다. 이는 선진국들이 연간 생산하는 가치보다 더 많은 빚을 안고 있음을 의미한다.
문제는 부채 증가 속도다. 현재 추세가 지속될 경우, 전 세계 공공부채가 GDP의 100%를 넘어서는 시점은 2029년이 될 것으로 전망된다. 이는 제2차 세계대전 직후인 1946년 이후 약 80여 년 만에 발생하는 현상이다. 당시에는 전쟁 수행을 위해 부채가 급증했으나, 현재는 전쟁이 없는 상황에서도 부채가 폭증하고 있다는 점이 특징이다.
국가별로는 중국과 미국의 부채 증가세가 두드러진다. 중국은 현재 GDP 대비 부채 비율이 99% 수준이나 2031년에는 127%까지 늘어날 것으로 보이며, 미국은 현재 124%에서 2031년 142%까지 치솟을 것으로 예측된다. 출연자는 "세계를 이끄는 두 나라가 GDP 100%를 훌쩍 넘어서게 되면 2030년대에는 세상이 더 이상해질 수 있다"고 우려했다.
이자 부담 폭증…미국은 세금 절반을 이자로 낼 수도
부채 규모의 확대는 곧 이자 비용의 급증으로 이어진다. 전 세계 GDP 대비 이자 지급액 비중은 2021년 약 2% 수준에서 2025년 기준 3%로 늘어났다. 불과 5년 만에 이자 부담이 50%나 증가한 셈이다.
특히 미국 경제에 가해지는 압박이 상당하다. 미국은 현재 GDP 대비 약 7~8% 수준의 재정적자가 지속되고 있다. 출연자는 "만약 현재의 페이스가 유지되어 2029년에 이르면, 미국은 매년 약 2조 7,000억 달러를 이자로 지불해야 할지도 모른다"고 설명했다. 이는 미국이 1년 동안 거둬들이는 세금(약 5조 달러)의 절반에 육박하는 규모다. 막강한 경제력을 가진 미국조차 부채 상환과 이자 지급이라는 딜레마에 빠질 수 있다는 분석이다.
국가별 이자 부담 비율을 살펴보면 미국은 GDP 대비 약 5%에 육박하며, 이탈리아(4%), 캐나다(3.5%), 영국(3.3%) 등이 그 뒤를 잇고 있다. 중간대 OECD 평균은 약 3.5%에 조금 못 미치는 수준이다. 반면 프랑스나 일본은 과거 저금리 시절 발행했던 채권의 영향으로 당장의 이자 부담이 상대적으로 적은 것으로 나타났다. 독일은 전통적인 균형 재정 기조 덕분에 상대적으로 낮은 수준을 유지하고 있다.
중앙은행 수요 감소와 국채 금리 상승의 악순환
부채가 늘어나면 국채 발행량이 많아지고, 공급이 흔해지면 국채 가격은 떨어지며 금리는 올라간다. 최근 글로벌 채권 시장은 이러한 구조적 변화를 겪고 있다. 과거 주요국 중앙은행들은 국채의 핵심 수요처 역할을 하며 시장을 지탱해 왔으나, 2024년 이후 스탠스가 변화하고 있다.
출연자는 "주요국과 신흥국 중앙은행들이 금리를 낮추기 시작하면서 국채 보유량을 줄이고 있다"며 "국채를 더 보유하는 것이 손해라는 인식이 확산되면서 수요가 대폭 줄어들었다"고 분석했다. 이로 인해 장기 채권을 발행하기 위해서는 더 높은 프리미엄을 얹어줘야 하는 상황이다. 실제로 2019년 대비 현재는 기간 프리미엄이 1%포인트 이상 높게 형성되어 있다.
최근 시장에서는 국채와 회사채의 수익률 차이인 '편입 수익률'이 사라지는 현상도 관측된다. 올해 7월부터는 국채가 회사채보다 수익률이 낮은 통계가 나타나며, 투자자들 사이에서 "국채가 회사채만도 못하다"는 인식이 확산되고 있다. 또한, 미국 10년물 국채 금리가 5%를 넘나드는 등 '5% 시대'가 확실히 열렸다는 평가가 나온다. 실제로 2026년 9월 14일에는 20년 만에 처음으로 5%를 넘어선 바 있다.
국채 수요를 위축시키는 또 다른 요인으로는 빅테크 기업들의 대규모 AI 투자와 퇴직연금 운용 방식의 변화가 지목된다. 빅테크들이 AI 관련 투자를 위해 막대한 자금을 흡수하면서 채권 시장의 자금이 부족해져 금리가 상승하는 경합이 벌어지고 있다. 또한, 퇴직연금이 과거 확정급여형(DB형)에서 주식 비중을 높이는 확정기여형(DC형)으로 전환되면서, 장기 국채를 사들이던 주요 수요층이 줄어든 점도 국채 수요 위축의 원인으로 꼽혔다.
출연자는 "대부분의 국가가 부채를 줄이기 위한 긴축이나 흑자 재정 운영보다는 경제 성장 위주의 정책을 택하며 부채 문제를 해결할 의지를 보이지 않고 있다"고 지적했다. 부채를 줄이기 위해서는 차입을 줄이고 평소보다 더 많이 갚아 나가는 중요한 노력이 필요하지만, 현재 많은 국가가 이러한 노력과 거리를 두고 있다는 것이 문제의 핵심이다.
0댓글
현재 댓글 작성이 비활성화되어 있습니다.