
退職金1億ウォン受領時の税金は123万ウォン…国選代理人の支援範囲が拡大
退職金受領時の税金計算方法と、小規模納税者の権利を守る「国選代理人」制度の支援範囲拡大について報じています。
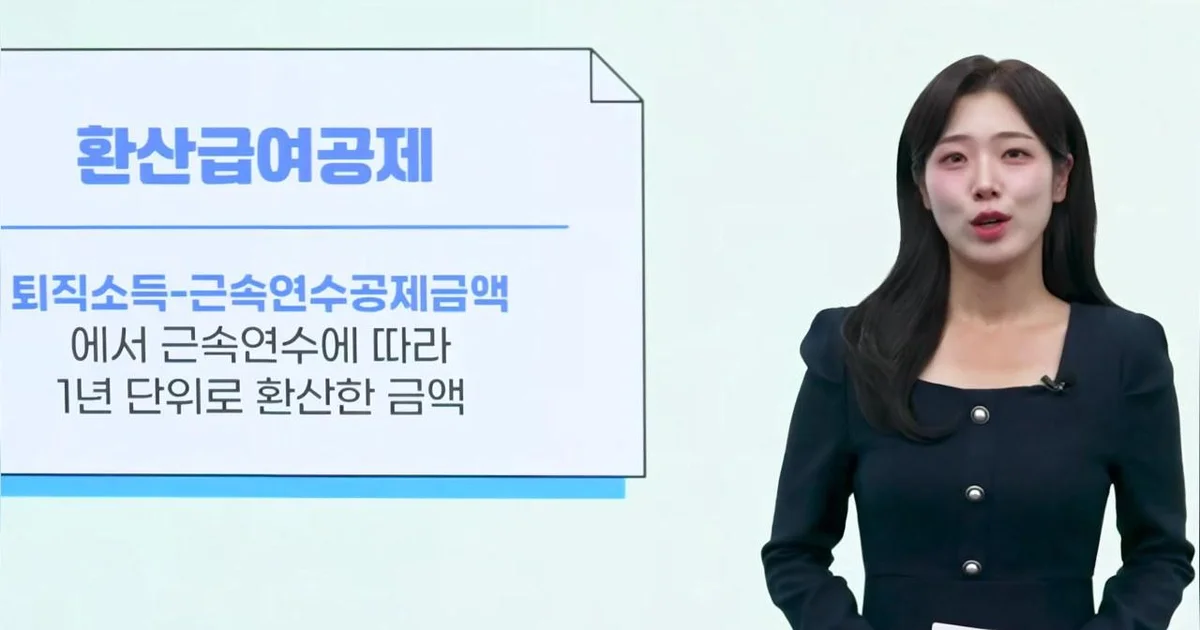
退職金を受領する際は、全額に直接税率を掛けるのではなく、勤務期間や所得規模に応じた各種控除制度を適用して税額を算出する。韓国国税庁の映像によると、退職金は税法上、退職所得に分類され、所得税と地方所得税が課される。ただし、退職金の全額が課税対象となるわけではなく、勤続年数控除や換算給与控除などを通じて税負担を軽減する。
20年勤務して1億ウォンを受け取ると税金は123万2,000ウォン
退職所得税の計算方式は、勤続期間に応じた控除額を順次差し引いていく構造だ。映像に示された事例によると、20年間勤務して退職給付として1億ウォンを受け取る場合、勤続年数控除として4,000万ウォンが優先的に適用される。その後、残りの金額と勤続期間を基準に換算給与控除を追加で適用すると、税金を計算する基準となる課税標準は1,120万ウォンとなる。
ここに基本税率と勤続年数を反映した退職所得算出税額は112万ウォンであり、地方所得税11万2,000ウォンを加えると、総納付税額は123万2,000ウォンと計算される。結果として、退職給付1億ウォンから税金を除いた実際の受領額は約9,876万8,000ウォンとなる。一方、産業災害により受け取る療養給付、休業給付、障害給付、遺族補償金、傷病補償金などは非課税対象に該当し、税金は課されない。
零細納税者の権利を保護する「国選代理人」の支援範囲が拡大
税金が不当に課されたと判断された際、税務代理人の選任費用が負担となる零細納税者のために、租税専門家が不服手続きを無料で支援する「国選代理人」制度も運営されている。国選代理人は、関連経歴が3年以上である税理士、公認会計士、弁護士などの租税専門家で構成される。彼らは納税者に代わって、異議申し立てに必要な書類作成、法令検討、証拠資料の準備など、不服手続き全般を支援する。
国選代理人を利用できる対象は、代理人を選任していない状態で、請求税額が5,000万ウォン以下の場合だ。個人は総合所得金額1億5,000万ウォン以下かつ所有財産価額5億ウォン以下の要件を満たす必要があり、法人は収入金額3億ウォン以下かつ資産価額5億ウォン以下の時に支援を受けることができる。申請は不服請求の前に該当する税務官署に申請すればよいが、すでに不服請求を進めていたとしても、税務官署の案内を通じて支援対象であるかを確認することができる。
特に2026年からは、国選代理人の支援範囲がさらに広がる。既存の課税前適否審査、異議申請、審査請求のほか、「苦情民願」の申請段階でも国選代理人の助けを借りることができるようになった。苦情民願は、請求期間が過ぎて一般的な不服手続きを利用することが困難な場合などに活用できる権利救済手段だ。これにより、一定の要件を満たした零細納税者は、拡大された支援範囲を通じて租税専門家の助けを受けることができる。
0コメント
現在コメントの投稿は無効になっています。