
“即使养老金减少也要现在领”……因国民健康保险费负担,国民年金提前领取人数激增
随着国民健康保险被扶养人资格条件的强化以及国民年金领取额对健康保险费计算的影响,退休人员的养老金领取策略正在发生变化,申请“提前领取养老金”的人数近期呈现激增趋势。
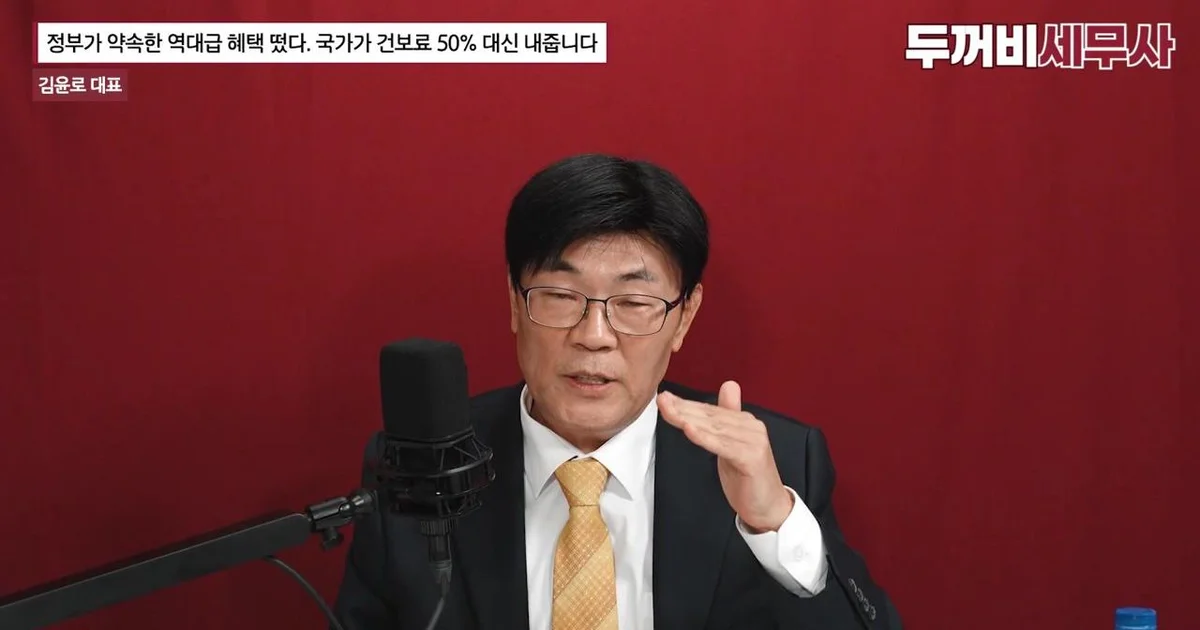
随着国民健康保险被扶养人资格条件的强化,以及国民年金领取额对国民健康保险费计算产生影响,即将退休的人群其养老金领取策略正在发生变化。特别是比规定时间更早领取国民年金的“提前领取养老金”申请者,近期呈现激增趋势。
国民健康保险被扶养人条件强化……需确认“财产税课税标准”
最近,国民健康保险被扶养人制度的收入条件门槛有所降低,从原先的3,400万韩元降至2,000万韩元。因此,原本登记为职场加入者被扶养人的群体,因超过收入条件而转为地域加入者的案例正在增加。发言人强调,在判断是否被排除在被扶养人之外时,应以“财产税课税标准”而非住房价格为准。
财产税课税标准通常决定在公示价格的60%左右水平。例如,考虑到首尔的平均公示价格约为69%的水平,如果持有价值10亿韩元的住房,财产税课税标准约为6亿韩元水平。发言人解释说:“必须准确理解作为被扶养人排除标准的财产税课税标准9亿韩元或收入2,000万韩元等标准。”此外,还存在细化的排除条件,例如财产税课税标准超过5.4亿韩元且收入在1,000万韩元以上等情况。
政府的基调也正在从“以财产为中心”向“以收入为中心”转移。发言人分析称:“职场加入者每人对应的被扶养人数与过去相比呈减少趋势,即使收入较少也要承担一定程度保险费的‘全民纳税主义’精神正反映在国民健康保险费体系中。”实际上,过去职场加入者每人对应的被扶养人数约为1.2~1.3人,但最近的调查显示下降了0.175人。因此,也有预测认为未来被扶养人的收入条件可能会进一步降低至1,100万韩元或500万韩元以下。
与此相关,为了减轻退休后的国民健康保险费负担,也提到了实务性的方案。发言人指出,一旦转为地域加入者,保险费负担可能会比职场加入者时期剧增,并建议利用收入结算制度。说明称,如果生意做得好后关停或收入减少,通过证明减少的收入并申请收入结算,可以减少眼下需要缴纳的国民健康保险费。此外,还补充说,如果存在住房金融债务,申请后可以获得每月约1万韩元的保险费减免优惠制度。
提前领取养老金申请者突破年10万人……是规避国民健康保险费的策略吗
关于国民年金领取方式的选择也在发生变化。根据国民年金公团资料,最近提前领取养老金的申请者增加到了每年约10万人水平。与过去10年间每年平均约5万人的申请规模相比,申请规模扩大了两倍。发言人将这一现象的主要原因之一归结为国民健康保险费的负担。
发言人分析称:“随着国民健康保险被扶养人条件的降低,如果国民年金领取额超过一定水平,可能会从被扶养人中脱落并转为地域加入者”,“为了规避国民健康保险费负担,即使减少一部分国民年金领取额(提前领取),策略性选择提前领取养老金的人也在增加。”实际上,随着国民健康保险被扶养人条件的降低,当国民年金领取额达到每月167万韩元水平时,国民健康保险费负担可能会增大,因此很多人选择提前领取养老金这一“迂回路径”来规避负担。
实际上,提前领取养老金的加入者已超过100万人,而延迟领取养老金(推迟领取时间的模式)的加入者仅维持在约10万人水平。发言人解释说:“提前领取养老金的目的虽然也有填补收入空白的部分,但也是为了不缴纳国民健康保险费,甚至不惜降低养老金金额而进行提前领取的策略性选择的结果。”
需考虑物价上涨率·再评价率的“实际价值”比较
也有指出,在决定养老金领取时间时,不能仅仅比较名义金额。虽然人们常纠结于“是在65岁领取100万韩元,还是在60岁领取70万韩元”,但发言人主张,这只是没有反映时间价值和物价上涨率的简单比较。
发言人解释说,应当应用最近10年的平均再评价率(约4.3%)和物价上涨率(约2%)来计算实际价值。其逻辑是,如果将65岁时的100万韩元换算为60岁时的现值,实际体感的金额可能会低于70万韩元。具体而言,将预计在65岁领取的金额应用再评价率换算为60岁时的价值约为81万韩元左右,在此基础上应用提前领取导致的30%减额后,实际领取的钱约为57万韩元水平。也就是说,单纯比较70万韩元和100万韩元是忽略了时间价值的。
延迟领取养老金也是如此。假设在70岁领取136万韩元,如果反映物价上涨率(约2%),实际价值可能达到约150万韩元水平。发言人强调:“必须以现值标准准确比较是在60岁领取56.7万韩元,还是在65岁领取100万韩元,亦或是在70岁领取150万韩元。”
发言人解释称:“以正常领取为基准,区分提前领取有利时点与延迟领取有利时点的基准点,会随着物价上涨率和再评价率等变量而改变,以正常领取为基准时,其差异大约出现在144个月前后。”因此,建议在退休前提前考虑这些变量,制定资产管理策略。
0评论
当前已关闭评论功能。