
“遗产税10亿韩元扣除额”并非绝对……家庭关系与生前赠与是变量
文章指出,遗产税的扣除额并非固定为10亿韩元,而是取决于去世时的家庭关系及生前赠与情况。
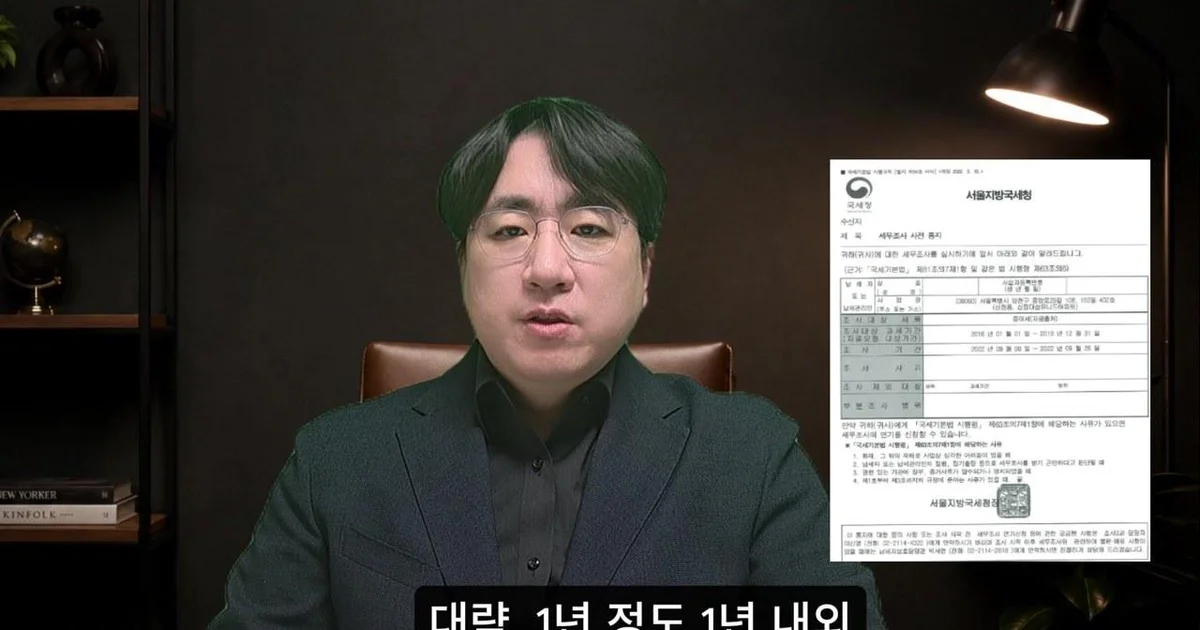
在计算遗产税时,“10亿韩元以内不需要交税”这一通念并不适用于所有情况。因为遗产税的扣除额并非单纯取决于遗产规模,而是根据去世时的家庭关系以及是否进行过生前赠与来决定的。根据YouTube频道“Semujosa-neun Peonpeontaekseu | Guksecheong Josaguk Chulsin”的视频,决定遗产税扣除额的核心要素可以概括为三大项。
根据家庭构成变化的扣除限额……配偶是否存在是核心
经常被提到的“10亿韩元扣除”是以配偶在世为前提的。这是将一揽子扣除额5亿韩元与配偶遗产扣除额的最低金额5亿韩元相加后的数值。也就是说,如果父亲去世且母亲在世,通过合并这两项扣除,最高可扣除10亿韩元。
但根据情况不同,扣除额可能会大幅减少。如果配偶已经去世,仅由子女继承遗产,则无法适用配偶遗产扣除,只能适用5亿韩元的一揽子扣除。反之,如果没有子女且由配偶单独继承遗产,则无法使用一揽子扣除,必须按基础扣除与个人扣除之和进行计算,因此单纯套用10亿韩元这个数字是危险的。
配偶遗产扣除也不是无限度的。如果配偶实际继承的金额为零或低于5亿韩元,则最多只能扣除5亿韩元。此外,即使为了提高扣除额而向配偶分配大量财产,也只能扣除至法定继承份额与遗产总额中较小的那一个金额为止。出演者强调:“遗产税的数字不是由财产决定的,而是由家庭关系决定的。”
10年内的生前赠与额将计入遗产,需注意“税收炸弹”
如果仅根据目前持有的财产计算遗产税,可能会面临意想不到的税收负担。因为遗产税在计算时,会将去世前10年内赠与的财产计入遗产总额中。由于赠与税和遗产税都具有累进税率结构,在合并过程中,税率区间可能会从30%上升到40%,导致税收负担剧增。
特别需要注意的是未申报的赠与财产。不仅是通过银行转账进行的现金交付,甚至包括通过资助租房押金从而间接帮助购置不动产的情况,都可能通过逆推过程被查处。出演者解释说:“未经申报的赠与并不会随着时间的流逝而消失”,原则上遗产税和赠与税的征收期限为10年,若被判定为不正当行为或逃税,征收期限将延长至15年。
遗产税是“决定税额”……申报期限及应对税务调查至关重要
遗产税并非只要申报了就结束了。它具有一种结构,即纳税人申报后,由税务机关进行审查并确定税额,称为“决定税额”。因此,在去世之日起6个月内完成准确申报至关重要。因为如果超过申报期限,产生的加算税负担非常沉重。
遗产税申报后,可能会进行大约1年左右的税务调查。如果根据调查结果收到了课税预告通知书,可以在收到通知书之日起30日内申请“课税前适宜审查”。出演者建议:“与其在收到缴款通知书后再进行争辩,不如在这个阶段进行应对,这是扩大选择范围的方法。”
另一方面,关于最近讨论的改为遗产取得税的修正案,出演者补充道:“遗产税是根据去世时正在实施的法律进行计算的”,由于目前讨论中的修正案尚未通过大韩民国国会,因此必须以现行法令为准进行彻底准备。
0评论
当前已关闭评论功能。