
「相続税10億ウォン控除」は無条件では成立しない…家族関係・事前贈与が変数に
相続税の計算において「10億ウォンまでは税金がかからない」という通念は、必ずしも全てのケースに当てはまるわけではありません。相続税の控除額は、相続財産の規模だけでなく、死亡時の家族関係や事前贈与の有無によって決定されます。
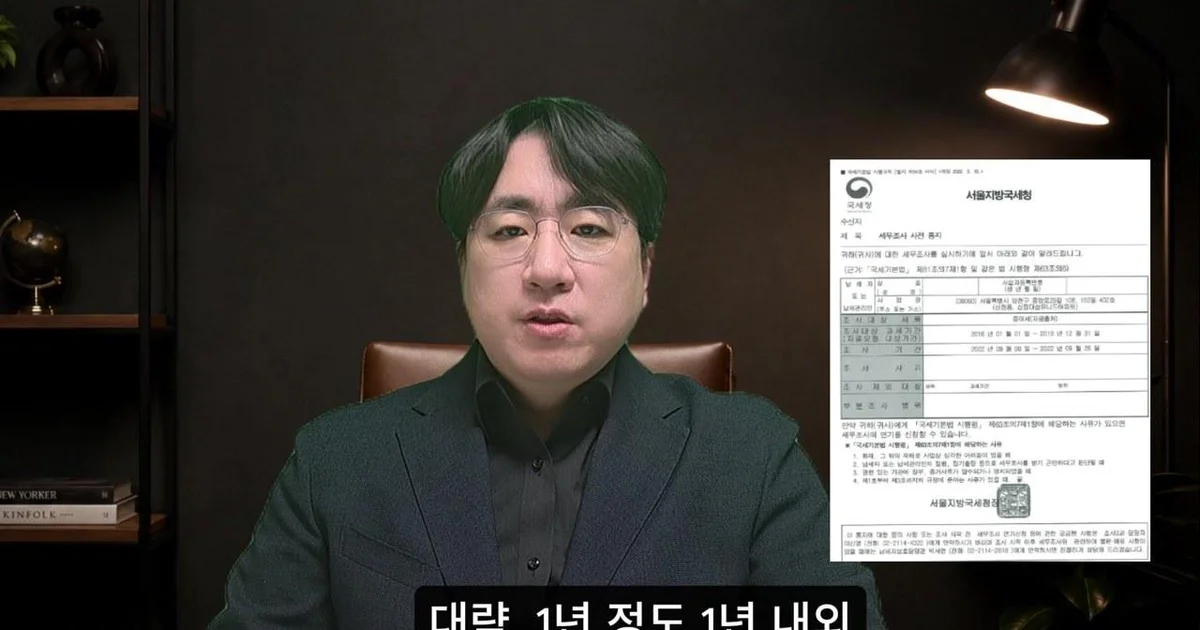
相続税の計算時、「10億ウォンまでは税金が出ない」という通念は、すべてのケースに適用されるわけではない。相続税の控除額は、単に相続財産の規模ではなく、死亡時の家族関係と事前贈与の有無によって決定されるからだ。YouTubeチャンネル「Semujosa-neun Peonpeontaekseu | Guksecheong Josaguk Chulsin」の動画によると、相続税の控除額を決定づける核心要素は大きく3つに要約される。
家族構成によって変わる控除限度…配偶者の有無が核心
よく言及される「10億ウォン控除」は、配偶者が生存している場合を前提としている。これは一括控除5億ウォンと、配偶者相続控除の最小金額である5億ウォンを合算した数値だ。つまり、父親が死亡し、母親がいる状況であれば、これら2つの控除を足して10億ウォンまで控除が可能となる。
しかし、状況によっては控除額が大幅に減少する場合がある。もし配偶者がすでに死亡しており、子供たちのみが相続を受ける場合であれば、配偶者相続控除を適用できず、一括控除5億ウォンのみが適用される。逆に、子供がおらず配偶者が単独で相続を受ける場合には、一括控除を使用できず、基礎控除と人的控除を合算した金額で計算しなければならないため、単に10億ウォンという数字を当てはめるのは危険だ。
配偶者相続控除も、無制限に行われるわけではない。配偶者が実際に相続した金額がない、あるいは5億ウォン未満である場合には、最小5億ウォンまでしか控除されない。また、配偶者に財産を多く配分して控除額を高めようとしても、法定相続分と相続財産のうち少ない方の金額までしか控除が可能ではない。出演者は「相続税の数字は財産ではなく、家族関係によって分かれる」と強調した。
10年以内の事前贈与額、相続財産に合算され「税金爆弾」に注意
現在保有している財産だけで相続税を計算すると、予期せぬ税負担に直面する可能性がある。相続税は、死亡前10年以内に贈与した財産を相続財産に合算して計算するためだ。贈与税と相続税は共に累進税率構造を持っており、合算の過程で税率区分が30%から40%に高まるなど、税負担が急激に大きくなる可能性がある。
特に注意すべき点は、申告していない贈与財産だ。口座振込による現金の伝達だけでなく、伝租(チョンセ)の保証金を支援して結果的に不動産取得を助けた場合なども、逆算の過程を通じて摘発される可能性がある。出演者は「申告せずに済ませた贈与は、時間が経過しても消えるものではない」とし、相続税と贈与税は原則として10年間賦課することができ、不正行為や脱税と判断される場合は賦課期間が15年に延びると説明した。
相続税は「決定税額」…申告期限および税務調査への対応が重要
相続税は、申告するだけで終わる税金ではない。納税者が申告をすると、課税当局がそれを検討して税額を確定させる「決定税額」の構造を持っている。したがって、死亡日から6ヶ月以内に正確な申告を終えることが重要だ。申告期限を過ぎた場合に発生する加算税の負担が非常に大きいためだ。
相続税の申告後には、約1年前後の税務調査が行われることがある。もし調査結果に基づき課税予告通知書を受け取った場合は、通知書を受け取った日から30日以内に「課税前適正審査」を請求することができる。出演者は「通知書が出てから争うよりも、この段階で対応することが選択肢を広げる方法だ」と助言した。
一方、最近議論されている遺産取得税への改正案に関しては、「相続税は死亡時に施行されている法律を基準に計算する」とし、現在議論中の改正案が大韓民国国会を通過していない状態であるため、現在の法令を基準に徹底的に準備すべきだと付け加えた。
0コメント
現在コメントの投稿は無効になっています。