
Impuesto sobre la Propiedad Inmobiliaria para copropietarios: ¿Qué es más ventajoso, el 'pago individual' o la 'excepción de una vivienda por hogar'?
Ante el periodo de solicitud de excepciones del Impuesto sobre la Propiedad Inmobiliaria (Jongbuse)…
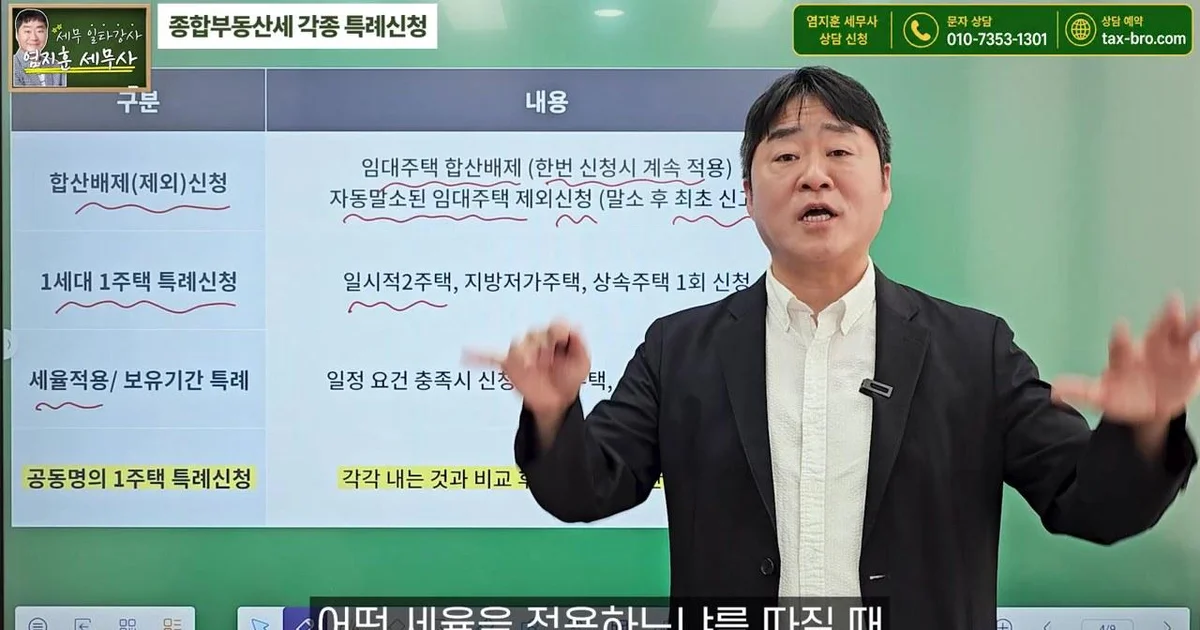
Ante la proximidad del periodo de solicitud de excepciones del Impuesto sobre la Propiedad Inmobiliaria (Jongbuse), que se lleva a cabo desde mediados hasta finales de septiembre cada año, los propietarios de viviendas en copropiedad matrimonial se encuentran ante una encrucijada para elegir cómo reducir su carga fiscal. Durante este periodo de solicitud de excepciones, que se realiza del 16 al 30 de septiembre, se puede solicitar que una vivienda en copropiedad sea considerada como una vivienda por hogar.
Calendario principal del Jongbuse y los 4 tipos de solicitudes de excepción
El calendario principal relacionado con el Jongbuse se divide en tres partes. Primero, el 1 de junio de cada año es la fecha de referencia para la base imponible del Jongbuse; la persona que posea la vivienda en esa fecha tendrá la obligación de pagar los impuestos. Posteriormente, del 16 al 30 de septiembre es el periodo en el que se realizan las diversas solicitudes de excepción, y finalmente, el 15 de diciembre es la fecha límite para la declaración y el pago del Jongbuse. El participante del vídeo explica que, por principio, el propietario a fecha de 1 de junio es quien paga el impuesto, y menciona que si al vender una vivienda se establece la fecha de liquidación del saldo final a finales de mayo, no se generará la obligación del Jongbuse al no ser el propietario a fecha de 1 de junio.
Los principales elementos que se tratan en el periodo de solicitud de excepciones de septiembre son cuatro. El primero es la 'solicitud de exclusión de suma' relacionada con las viviendas de alquiler. Es el procedimiento para excluir del cálculo del Jongbuse las viviendas de alquiler que cumplen con los requisitos; en el caso de viviendas de alquiler cuya licencia ha sido cancelada automáticamente, podría ser necesaria una nueva solicitud. El segundo es la 'solicitud de excepción de una vivienda por hogar'. Es el procedimiento para que propietarios de dos viviendas temporales, propietarios de viviendas de bajo valor en zonas rurales o propietarios de viviendas heredadas, entre otros, reciban los beneficios de deducción como un hogar de una sola vivienda. El tercero es la excepción de la tasa impositiva y el periodo de posesión, que es la solicitud para ser excluido del número de viviendas al aplicar la tasa impositiva según la base imponible. Por último, está la 'solicitud de excepción de una vivienda por hogar para copropietarios matrimoniales', que es el núcleo de este vídeo.
Copropiedad matrimonial: por qué la solicitud de excepción no siempre es ventajosa
Si un matrimonio posee una vivienda en copropiedad al 50:50, puede elegir entre no hacer nada y que cada cónyuge pague sus impuestos, o solicitar la excepción para ser considerados un hogar de una sola vivienda y concentrar la deducción fiscal en una de las personas. En el vídeo, citando datos de la National Tax Service, se explican los criterios de elección ventajosa según el precio oficial de la vivienda. Generalmente, cuando no hay deducción fiscal, es más ventajoso que cada cónyuge pague por separado, independientemente del precio oficial. Esto se debe a que, si se solicita como un hogar de una sola vivienda, el monto de la deducción es de 1.200 millones de wones (según la base de 2026), pero si pagan por separado como copropietarios, pueden recibir una deducción de 900 millones de wones por persona, sumando un total de 1.800 millones de wones.
Cuando se aplica una tasa de deducción fiscal, el juicio cambia. Según el vídeo, en el tramo donde el precio oficial es de aproximadamente 2.550 millones de wones o menos, incluso si la tasa de deducción es alta, puede ser más ventajoso que cada cónyuge pague por separado. Por el contrario, a medida que el precio oficial aumenta y la tasa de deducción alcanza cierto nivel (por ejemplo, el 80%), resulta más ventajoso solicitar la excepción de una vivienda por hogar. El participante explica, usando como ejemplo un caso con un precio oficial de 1.800 millones de wones, que en este caso no es necesario solicitar la excepción, ya que si cada cónyuge recibe una deducción de 900 millones de wones, no se genera impuesto.
Verificación de la comparación real del monto del impuesto mediante el cálculo simulado de Hometax
En el vídeo, se verificó un caso real utilizando la función de 'Cálculo simplificado del impuesto sobre la propiedad inmobiliaria' de Hometax. Como primer caso, se configuró un escenario con un precio oficial de 2.050 millones de wones y un periodo de posesión de 15 años a los 70 años de edad. En este caso, a pesar de recibir una deducción por edad avanzada y posesión a largo plazo de 1,64 millones de wones, el impuesto al pagar cada cónyuge por separado (aprox. 492.000 wones) resultó ser ligeramente más ventajoso que el impuesto al solicitar la excepción (aprox. 492.480 wones). Es decir, en este caso, es ventajoso no hacer nada.
El segundo caso es cuando el precio oficial es de 2.500 millones de wones. Al calcular con una tasa de deducción fiscal establecida en el 80%, se confirmó que, a diferencia del caso anterior, solicitar la excepción es más ventajoso que el pago conjunto de los cónyugos. El participante recomendó consultar los comunicados de prensa de la National Tax Service para verificar estos criterios detallados de juicio, y aconsejó realizar la elección óptima según la situación propia a través del cálculo simulado de Hometax.
0Comentarios
Los comentarios están desactivados por ahora.