
ISA·年金储蓄·IRP活用法,损益通算与税额扣除优惠是核心
本文介绍了个人综合资产管理账户(ISA)、年金储蓄和个人型退休年金(IRP)的具体活用方法,重点解析了ISA的损益通算机制以及年金账户的税额扣除与延期征税优惠。
在“节税”被视为理财策略核心之一的情况下,作为代表性节税账户的ISA(个人综合资产管理账户)、年金储蓄和IRP(个人型退休年金)的具体活用方法正受到关注。根据大韩民国国税厅公开的信息,由于各账户提供的非课税、分离课税、税额扣除等优惠各不相同,因此需要根据个人的收入和投资目的进行战略性运营。
抵减损失并仅对收益征税的ISA“损益通算”
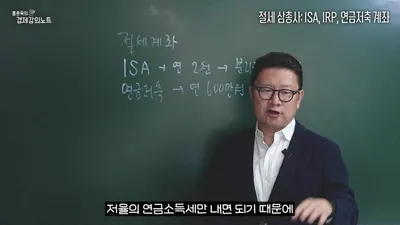
ISA是一种可以在一个账户中运营存款、基金、股票等多种金融产品的账户。其最大的特点是可以将账户内不同产品之间的利润和损失合并计算,即可以进行“损益通算”。例如,如果某个特定产品产生了1,000万韩元的收益,而另一个产品产生了500万韩元的损失,则仅针对总收益500万韩元征收税款。这比对个别产品的收益分别征税的一般账户具有更有利的结构。
税收优惠的规模根据加入类型而有所不同。一般型加入者可以享受最高200万韩元净收益的非课税优惠。收入相对较低的庶民型加入者,非课税限额更高。对于超过非课税限额的收益,可以适用9.9%的低税率进行分离课税,从而降低税收负担。不过,为了享受这些优惠,必须遵守至少3年的义务加入期间。
ISA的年缴纳限额为2,000万韩元,5年内最高可缴纳1亿韩元。
年金储蓄与IRP,养老准备与税额扣除的结合
以养老准备为目的的年金储蓄和IRP在年末结算时提供税额扣除优惠。这两个账户在加入资格上存在差异。年金储蓄可以由从没有收入的儿童到成年人等任何人加入,而IRP则仅限有收入的人加入。IRP也用于管理退职金,可以将退职金接收到账户中进行运营,之后作为年金领取,因此被用作养老资产管理的核心手段。
年金账户的另一个优点是“课税递延”效果。对于运营过程中产生的股息或利息收益,不会立即扣税,而是推迟到以后领取年金的时点再征税。通过这一点,可以确保再投资资金,从而实现复利效果最大化。年金储蓄与IRP合计的年税额扣除限额最高为900万韩元。但需注意,如果将获得税额扣除的资金在55岁之前中途提取,则需要返还已扣除的税额。除非有法律规定的特殊理由,否则中途提取时可能需要注销账户。
将ISA到期资金转移至年金账户,实现“双倍税额扣除”
如果将ISA与年金账户联动,可以使节税效果最大化。当ISA的义务加入期间(3年)结束且资金到期时,可以将资金转换为年金储蓄或IRP,此时转换金额的10%(最高限额300万韩元)可以获得额外的税额扣除。这是独立于现有年金账户年税额扣除限额900万韩元之外的优惠。
视频中解释了从ISA账户转移的金额与现有的缴纳限额无关。如果将ISA到期资金转移至年金账户,可以在现有年限扣除限额的基础上享受额外的税额扣除优惠,从而实现双重节税。大韩民国国税厅强调,此类账户间的资金移动是独立于现有缴纳限额运行的,并建议为了长期的资产形成,结合各账户的特性进行运营策略。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。