
ISA・年金貯蓄・個人型退職年金の活用法、損益通算と税額控除の特典が核心
代表的な節税口座であるISA(個人総合資産管理口座)、年金貯蓄、個人型退職年金(IRP)の具体的な活用法と、それぞれの税制上の特典について解説しています。
資産運用の戦略の核心の一つとして「節税」が挙げられる中、代表的な節税口座であるISA(個人総合資産管理口座)と年金貯蓄、IRP(個人型退職年金)の具体的な活用法が注目を集めている。韓国国税庁が公開した情報によると、各口座は非課税、分離課税、税額控除など異なる特典を提供するため、個人の所得と投資目的に合わせた戦略的な運用が必要である。
損失は差し引き、利益にのみ課税するISAの「損益通算」
ISAは、預金、ファンド、株式など多様な金融商品を一つの口座で運用できる口座である。最も大きな特徴は、口座内の商品間の利益と損失を合算して計算する「損益通算」が可能であるという点だ。例えば、特定の商品の利益が1,000万ウォン発生し、他の商品で500万ウォンの損失が出た場合、全体の利益である500万ウォンに対してのみ税金が課される。これは、個別の商品の利益に対してそれぞれ税金を課す一般口座よりも有利な構造である。
税制特典の規模は、加入区分によって異なる。一般型加入者は純利益200万ウォンまで非課税の特典を受けることができる。相対的に所得が低い庶民型加入者は、非課税限度額がより高い。非課税限度額を超える利益に対しては、9.9%の低い税率で分離課税が適用され、税負担を下げることができる。ただし、これらの特典を享受するためには、最低3年間の義務加入期間を遵守しなければならない。
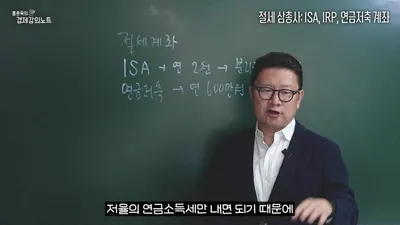
ISAの納入限度額は年間2,000万ウォンであり、5年間で最大1億ウォンまで納入できる。
年金貯蓄とIRP、老後準備と税額控除の結合
老後の備えを目的とする年金貯蓄とIRPは、年末調整の際に税額控除の特典を提供する。両口座は加入資格に違いがある。年金貯蓄は所得のない子供から成人まで誰でも加入できる一方、IRPは所得がある人のみが加入可能である。IRPは退職金を管理する用途でも使われ、退職金を口座で受け取って運用した後、年金として受領できるため、老後資産管理の核心的な手段として活用される。
年金口座のもう一つの利点は「課税繰延」効果だ。運用過程で発生する配当金や利息収益に対して即座に税金を取らず、後で年金を受領する時点まで課税を遅らせてくれる。これにより、再投資の財源を確保することで複利効果を最大化できる。年金貯蓄とIRPを合算した年間の税額控除限度額は最大900万ウォンである。ただし、税額控除を受けた資金を55歳以前に中途引き出しする場合、控除を受けた税額を再び返還しなければならないため、注意が必要である。法律で定められた特別な理由がない限り、中途引き出し時には口座を解約しなければならないこともある。
ISA満期資金、年金口座へ移転して「税額控除を二倍」に
ISAと年金口座を連携させると、節税効果を最大化できる。ISAの義務加入期間(3年)が終了して満期となった資金を、年金貯蓄やIRPに転換することができるが、この時、転換金額の10%(最大300万ウォン限度)を追加で税額控除を受けることができる。これは、既存の年金口座の年間税額控除限度額である900万ウォンとは別に適用される特典である。
動画では、ISA口座から移転する金額が既存の納入限度額とは関係がないという点が説明されている。ISAの満期資金を年金口座に移転すれば、既存の年間控除限度額に加えて追加的な税額控除の特典を享受でき、二重の節税が可能となる。韓国国税庁は、このような口座間の資金移動が既存の納入限度額とは別に運用される点を強調し、長期的な資産形成のために各口座の特性を結合した運用戦略を推奨している。
0コメント
現在コメントの投稿は無効になっています。