
全球国债收益率飙升引发经济警报
全球金融市场正面临国债收益率剧烈上升引发的“国债震荡”,美国国债收益率持续高企,其背后的成因涵盖了地缘政治风险、货币与财政政策的脱节、中国减持美债以及科技巨头资金需求等复杂因素。
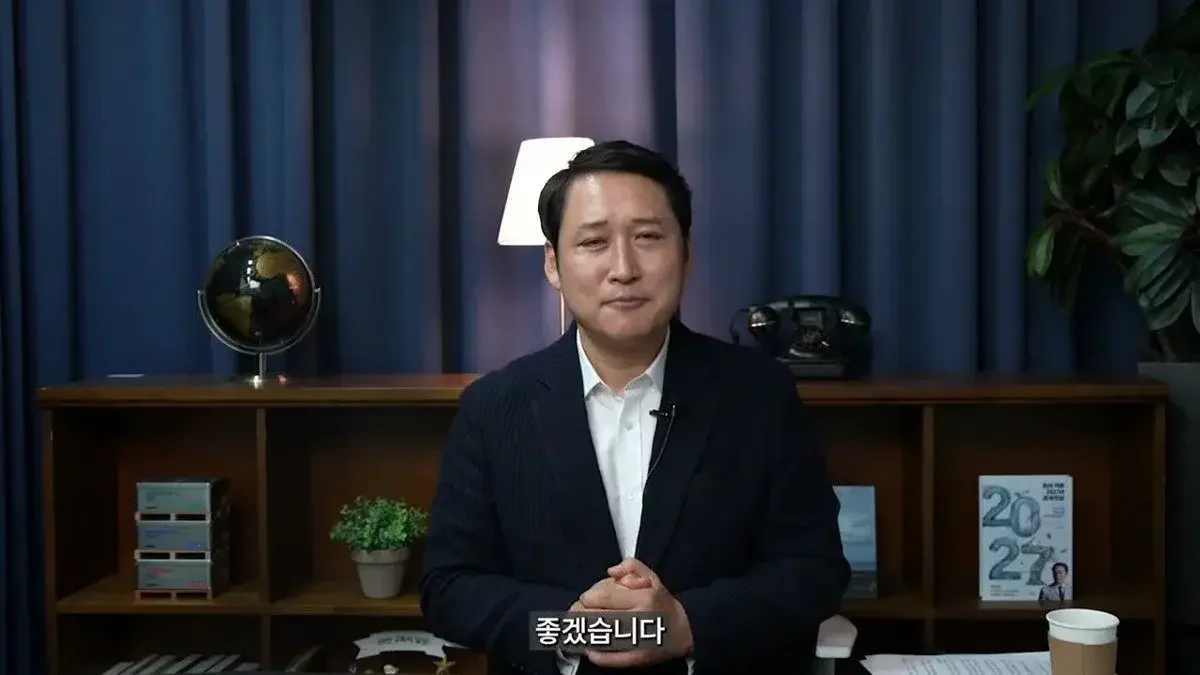
受地缘政治风险、货币政策转向及扩张性财政政策等多重因素影响,全球国债收益率集体飙升,其中美国30年期国债收益率已超过5.6%。随着中国减持美债态势在2026年进一步加速,高利率环境正对实体经济投资能力及资本市场资金流向构成威胁。
全球金融市场正因国债收益率的剧烈上升,即所谓的“国债震荡”现象而陷入困扰。随着美国10年期国债收益率达到5.3%等主要国家收益率集体飙升,实体经济与资本市场已亮起警报。特别是美国30年期国债收益率也已超过5.6%,高利率基调持续存在。
根据解读经济的男人的分析,当前的高利率现象并非单一国家的孤立问题,而是地缘政治风险、货币政策变化、财政政策逆行以及结构性因素共同作用的结果。虽然美国国债被视为全球最安全的无风险资产,但一旦美国利率上升,其他国家为了防御本国国债抛售压力,也必须被迫提高利率。由于美国10年期国债收益率发挥着全球利率指引的作用,这便引发了全球性的利率上升压力。
地缘政治风险与财政、货币政策的“步调不一”
推高国债收益率的第一大动力是地缘政治紧张局势。每当中东战争等地缘政治不安情绪升温时,国际油价便会急剧飙升,从而刺激通胀担忧。国际油价在2022年达到顶峰后,在俄乌战争后曾呈现趋于平稳的态势,但中东战争爆发后再次大幅上涨,影响着全球经济。Kim教授假设地缘政治紧张的高峰出现在2026年3月,第二次高峰在9月,并认为进入10月后地缘政治紧张局势将有所缓解。不过,只要美国不从当中东撤离,战争是否会完全结束仍是未知数,因此未来的油价走势将成为预期通胀和国债收益率的核心变量。
第二个因素是货币政策的方向转变。为了应对通胀压力,世界各国已从降息基调转向紧缩立场。美国在2026年中期开始改变立场,并最终在9月提高了利率。韩国也实施了两次加息,欧元区也记录了两次基准利率上调。不过,由于近期物价指标表现出比预期更明显的平稳态势,加之John Williams及Jefferson等美联储主要官员发表了“无需急于加息”的言论,市场上也观察到了国债收益率略有下降的迹象。
问题在于与财政政策的不一致。货币当局为了抑制通胀而提高利率,财政当局却为了刺激经济而大幅增加财政支出的“扩张性财政”政策。政府为了扩大财政规模而增加国债发行,这会对市场利率产生推高压力。Kim教授指出,这种财政扩张是加剧国债动荡的结构性因素之一。
中国减持美债与科技巨头的资金需求
从结构性层面来看,中国减持美债是收益率上升的主要背景之一。中国的美国国债持有量自2013年左右达到顶峰后一直在持续减少。特别是在2026年,减持趋势更加剧烈,继1至3月之后,近期6至7月减持态势进一步加速。曾一度作为美国国债最大持有国的中国,目前的持有排名已降至第3位。随着市场中想要抛售国债的力量(卖方)与想要增加发行的力量(发行方)相互交织,形成了国债价格下跌、收益率上升的结构。
企业部门的资金需求也是阻碍利率下行的因素。主导全球市场的超大规模科技巨头为了人工智能(AI)等未来产业,正在持续进行大规模资本支出(CAPEX)。这些企业的地位与风险程度甚至高于某些国家,正通过积极发行公司债来进行投资。科技巨头强大的资金需求,成为了支撑债券市场利率上升的结构性因素。
高利率对实体经济与资本市场的影响
高额的国债收益率可能会引发削弱民营企业新增投资能力的“挤出效应”。由于利率上升会导致企业融资成本增加,市场担忧这最终可能导致经济萎缩。特别是如果民营企业在通过发行公司债进行积极新增投资时面临困难,将对实体经济构成威胁。
资本市场同样处于高利率的影响范围内。当利率上升时,现金的吸引力相对提高。在难以将资金转向房地产或股票市场的环境下,投资者也难以将资金积极投入到利率或加密货币市场等其他领域。因此,国债收益率的波动正成为决定实体经济投资能力与资本市场资金流向的核心指标。
来源:原视频(YouTube)
0评论
当前已关闭评论功能。